
Panduan Lengkap Perpajakan: Bagaimana Cara Mengurus NPWP Pribadi Secara Efektif
Nomor Pokok Wajib Pajak (NPWP) merupakan instrumen penting dalam sistem administrasi perpajakan di Indonesia. Keberadaan identitas pajak ini tidak hanya berfungsi sebagai sarana pemenuhan kewajiban kenegaraan, tetapi juga menjadi fondasi penting dalam tata kelola keuangan pribadi dan bisnis.
Meningkatnya kesadaran finansial masyarakat berbanding lurus dengan pentingnya memahami bagaimana cara mengurus npwp pribadi. Dokumen ini kini menjadi salah satu persyaratan utama dalam berbagai transaksi finansial formal, mulai dari pengajuan kredit perbankan, pembukaan rekening investasi, hingga pendaftaran legalitas usaha.
Artikel ini menyajikan panduan komprehensif mengenai tata cara pendaftaran NPWP pribadi, dokumen yang dibutuhkan, analisis kewajiban perpajakan, hingga kesalahan umum yang perlu dihindari oleh wajib pajak pemula.
Definisi dan Konsep Dasar NPWP Pribadi
Nomor Pokok Wajib Pajak (NPWP) Pribadi adalah nomor yang diberikan kepada wajib pajak perorangan sebagai sarana dalam administrasi perpajakan. Nomor ini dipergunakan sebagai tanda pengenal diri atau identitas wajib pajak dalam melaksanakan hak dan kewajiban perpajakannya.
Berdasarkan peraturan perpajakan yang berlaku di Indonesia, sistem pemungutan pajak menganut asas self-assessment. Artinya, wajib pajak diberikan kepercayaan penuh untuk menghitung, memperhitungkan, menyetor, dan melaporkan sendiri besarnya pajak yang terutang.
+-----------------------------------------------------------------------+
|                    SISTEM PERPAJAKAN INDONESIA                        |
|                                                                       |
|   +-------------------+    +--------------------+    +------------+   |
|   |  Self-Assessment  | -> | Registrasi (NPWP)  | -> | Pelaporan  |   |
|   |    (MANDIRI)      |    |  (NIK Integrasi)   |    | (SPT)      |   |
|   +-------------------+    +--------------------+    +------------+   |
+-----------------------------------------------------------------------+
Integrasi NIK menjadi NPWP
Sejak berlakunya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), pemerintah secara bertahap mengintegrasikan Nomor Induk Kependudukan (NIK) pada Kartu Tanda Penduduk (KTP) menjadi NPWP untuk Wajib Pajak Orang Pribadi.
Meskipun NIK diintegrasikan menjadi NPWP, hal ini tidak berarti seluruh warga negara yang memiliki KTP otomatis wajib membayar pajak. Kewajiban membayar pajak tetap memperhatikan batasan Penghasilan Tidak Kena Pajak (PTKP) serta pemenuhan syarat subjektif dan objektif lainnya.
Manfaat dan Fungsi NPWP Pribadi dalam Tata Kelola Keuangan
Memiliki NPWP pribadi memberikan berbagai kepastian hukum dan kemudahan dalam integrasi sistem keuangan pribadi. Berikut adalah fungsi utama NPWP yang perlu dipahami:
1. Kemudahan Administrasi Perbankan dan Finansial
Sebagian besar lembaga keuangan formal mensyaratkan NPWP sebagai dokumen pendukung dalam analisis risiko kredit. Dokumen ini menjadi syarat wajib untuk pengajuan:
- Kredit Pemilikan Rumah (KPR)
- Kredit Tanpa Agunan (KTA) atau Kredit Usaha Rakyat (KUR)
- Pembuatan rekening efek untuk investasi saham dan reksa dana
- Pembukaan rekening koran dan fasilitas perbankan prioritas
2. Efisiensi Pengotongan Pajak Penghasilan (PPh)
Bagi karyawan maupun pekerja bebas, NPWP berfungsi untuk memastikan tarif pemotongan pajak berjalan sesuai regulasi baku.
Subjek pajak yang tidak memiliki NPWP dapat dikenakan tarif pemotongan PPh Pasal 21 yang lebih tinggi sebesar 20% dibandingkan tarif normal. Hal ini tentu berpengaruh langsung pada arus kas (cash flow) pendapatan bersih individu.
3. Legalitas Formal bagi Pelaku Usaha dan Pekerja Bebas
Bagi pemilik Usaha Mikro, Kecil, dan Menengah (UMKM) serta freelancer, NPWP pribadi menjadi kredensial penting dalam menjalin kerja sama dengan klien korporasi. Klien formal umumnya membutuhkan data perpajakan mitra untuk pelaporan pemotongan pajak internal perusahaan mereka.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Mendaftar
Sebelum mempelajari teknis bagaimana cara mengurus npwp pribadi, calon wajib pajak harus memahami konsekuensi yuridis dan finansial setelah kepemilikan NPWP aktif.
            +-------------------------------------------------+
            |     KONSEKUENSI MEMILIKI NPWP PRIBADI           |
            +-------------------------------------------------+
                                     |
           +-------------------------+-------------------------+
           |                                                   |
           v                                                   v
+-----------------------+                           +-----------------------+
| MASA AKTIFAKSI        |                           | KONTINUITAS           |
| Hak & Kewajiban Terbit|                           | Wajib Lapor SPT       |
+-----------------------+                           +-----------------------+
           |                                                   |
           v                                                   v
+-----------------------+                           +-----------------------+
| SANKSI Denda Keterlambatan|                       | AUDIT/PEMERIKSAAN     |
| Jika Tidak Lapor SPT  |                           | Kepatuhan Pajak       |
+-----------------------+                           +-----------------------+
1. Kewajiban Pelaporan SPT Tahunan
Setelah terdaftar sebagai wajib pajak, seseorang memiliki kewajiban konstitusional untuk melaporkan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan. Pelaporan ini wajib dilakukan paling lambat tanggal 31 Maret setiap tahunnya untuk tahun pajak sebelumnya.
2. Potensi Sanksi Administrasi
Keterlambatan atau kelalaian dalam melaporkan SPT Tahunan dapat berakibat pada penerbitan Surat Tagihan Pajak (STP) berupa sanksi administrasi atau denda finansial sesuai dengan pasal-pasal dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
3. Penetapan Status Non-Efektif (NE)
Jika seorang wajib pajak tidak lagi memiliki penghasilan atau penghasilannya berada di bawah batasan PTKP dalam jangka waktu tertentu, wajib pajak dapat mengajukan permohonan penetapan status Non-Efektif (NE) agar terbebas dari kewajiban pelaporan tahunan tanpa harus menghapus NPWP secara permanen.
Syarat dan Dokumen yang Harus Disiapkan
Kelengkapan dokumen merupakan kunci kelancaran proses verifikasi pendaftaran NPWP. Dokumen yang disyaratkan bervariasi tergantung pada status pekerjaan wajib pajak.
Tabel Persyaratan Dokumen Pendaftaran NPWP Pribadi
| Kategori Wajib Pajak | Dokumen Utama | Dokumen Pendukung |
|---|---|---|
| Karyawan / Pegawai | Kartu Tanda Penduduk (KTP) | Surat Keterangan Kerja atau SK Pengangkatan |
| Wirausaha / UMKM | Kartu Tanda Penduduk (KTP) | Surat Keterangan Usaha (SKU) dari Kelurahan ATAU NIB (Nomor Induk Berusaha) |
| Pekerja Bebas / Freelancer | Kartu Tanda Penduduk (KTP) | Surat Pernyataan Bermeterai yang menyatakan jenis kegiatan pekerja bebas |
| Wanita Menikah (Pajak Terpisah) | KTP Pemohon & Fotokopi NPWP Suami | Kartu Keluarga & Surat Perjanjian Pisah Harta / Surat Kehendak Memilih Terpisah |
Langkah-Langkah: Bagaimana Cara Mengurus NPWP Pribadi
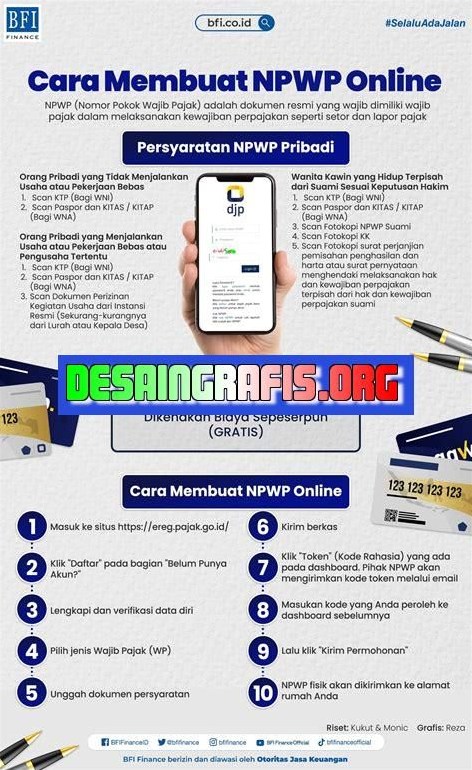
Proses pendaftaran NPWP pribadi saat ini dapat dilakukan melalui dua metode utama: metode daring (online) melalui portal resmi Direktorat Jenderal Pajak (DJP) dan metode luring (offline) dengan mendatangi Kantor Pelayanan Pajak (KPP).
Below adalah langkah rinci mengenai bagaimana cara mengurus npwp pribadi untuk kedua jalur tersebut.
+----------------------------------------------------------------------------------+
|                   ALUR PENDAFTARAN NPWP PRIBADI ONLINE                           |
|                                                                                  |
|  ->  ->  ->    |
|                                                                              |   |
|                                                                              v   |
|  <--  <-----------------------------------+   |
+----------------------------------------------------------------------------------+
Metode 1: Cara Mengurus NPWP Pribadi Secara Online (e-Registration)
Pendaftaran secara daring merupakan metode yang paling direkomendasikan karena efisien dan dapat diakses dari mana saja.
Langkah 1: Akses Portal dan Pembuatan Akun
- Buka peramban resmi dan masuk ke situs ereg.pajak.go.id.
- Pilih menu Daftar untuk membuat akun baru.
- Masukkan alamat surat elektronik (email) aktif dan kode captcha yang tertera.
- Buka email konfirmasi yang dikirimkan oleh sistem, lalu klik tautan verifikasi untuk melanjutkan proses pendaftaran.
Langkah 2: Pengisian Data Identitas Akun
- Setelah mengklik tautan verifikasi, isi data formulir pendaftaran akun:
- Pilih jenis WP: Orang Pribadi.
- Isi nama lengkap sesuai KTP.
- Buat kata sandi (password) dan masukkan nomor telepon seluler yang aktif.
- Pilih pertanyaan pengaman untuk pemulihan akun.
- Klik Simpan dan periksa kembali email untuk melakukan aktivasi akun tahap kedua.
Langkah 3: Pengisian Formulir Registrasi Pajak
Setelah akun berhasil diaktivasi, masuk (log in) kembali ke portal e-Registration menggunakan email dan kata sandi yang telah dibuat. Terdapat 10 kategori data yang wajib diisi secara runtut:
- Kategori Wajib Pajak: Pilih status kewarganegaraan (WNI/WNA) dan status perkawinan/perpajakan.
- Identitas: Masukkan NIK, nomor Kartu Keluarga, dan data diri lengkap.
- Penghasilan: Pilih sumber penghasilan utama (Pekerjaan dalam Hubungan Kerja, Kegiatan Usaha, Pekerjaan Bebas, atau Lainnya).
- Alamat Domisili: Isikan alamat tempat tinggal saat ini sesuai kenyataan.
- Alamat KTP: Isikan alamat yang tertera pada Kartu Tanda Penduduk.
- Alamat Usaha: Khusus bagi pelaku UMKM atau pekerja bebas (diisi jika berbeda dengan alamat tempat tinggal).
- Info Tambahan: Isikan perkiraan kisaran penghasilan bulanan.
- Persyaratan: Unggah dokumen pemindaian (scan) KTP dan dokumen pendukung sesuai kategori.
- Pernyataan: Centang kolom persetujuan atas kebenaran dan keabsahan data yang diisikan.
- PP 23/2018 (jika berlaku): Khusus pelaku usaha yang memilih skema Tarif Pajak Final UMKM.
Langkah 4: Penyampaian Permohonan dan Permintaan Token
- Setelah seluruh formulir terisi lengkap, klik tombol Minta Token.
- Pilih tujuan pengiriman kode token (via email atau nomor telepon).
- Salin kode token yang diterima, masukkan ke kolom konfirmasi pada portal e-Registration, lalu klik Kirim Permohonan.
- Permohonan pendaftaran akan diproses secara otomatis oleh sistem perpajakan.
Jika permohonan disetujui, Kartu NPWP Elektronik akan dikirimkan melalui email dalam format digital (PDF). Kartu fisik biasanya akan dikirimkan melalui pos ke alamat domisili wajib pajak sesuai dengan kebijakan KPP setempat.
Metode 2: Cara Mengurus NPWP Pribadi Secara Offline (Kantor Pelayanan Pajak)
Metode luring disarankan bagi calon wajib pajak yang mengalami kendala teknis dalam pendaftaran sistem daring atau membutuhkan konsultasi langsung terkait status perpajakannya.
+----------------------------------------------------------------------------------+
|                   ALUR PENDAFTARAN NPWP PRIBADI OFFLINE                          |
|                                                                                  |
|  ->  ->               |
|                                                                              |   |
|                                                                              v   |
|  <--------  <-----------------------+   |
+----------------------------------------------------------------------------------+
Langkah 1: Mendatangi KPP Terdekat
Datangi Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) yang wilayah kerjanya meliputi tempat tinggal atau domisili Anda.
Langkah 2: Pengisian Formulir dan Penyerahan Dokumen
- Ambil nomor antrean untuk Layanan Tempat Pelayanan Terpadu (TPT).
- Isi formulir pendaftaran Wajib Pajak Orang Pribadi yang disediakan oleh petugas secara lengkap dan jelas.
- Lampirkan berkas persyaratan (fotokopi KTP, Surat Keterangan Kerja/Usaha, dan dokumen terkait lainnya).
Langkah 3: Verifikasi dan Pencetakan
- Petugas TPT akan memeriksa keabsahan dan kelengkapan berkas fisik.
- Apabila berkas dinyatakan lengkap, petugas akan memproses data ke dalam sistem.
- Kartu NPWP fisik dapat langsung dicetak dan diserahkan kepada wajib pajak pada hari yang sama, apabila tidak terdapat kendala teknis pada sistem perbankan/data kependudukan.
Perbandingan Metode Pendaftaran NPWP Pribadi
| Parameter | Pendaftaran Online (e-Registration) | Pendaftaran Offline (KPP/KP2KP) |
|---|---|---|
| Waktu Operasional | 24 jam / 7 hari seminggu | Jam kerja operasional kantor |
| Pengeluaran Biaya Tambahan | Gratis (tanpa ongkos transportasi) | Biaya transportasi ke lokasi KPP |
| Kecepatan Penerbitan Digital | Instan / Maksimal 1 hari kerja | Langsung jadi (tergantung antrean) |
| Kendala Teknis | Potensi gangguan server / koreksi data | Membutuhkan waktu luang antre di lokasi |
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Memahami bagaimana cara mengurus npwp pribadi hanyalah tahap awal. Implementasinya dalam kehidupan finansial sehari-hari sangat menentukan kepatuhan perpajakan seseorang. Berikut adalah dua contoh skenario penerapan:
+----------------------------------------------------------------------------------+
|                   STUDI KASUS IMPLEMENTASI FUNGSI NPWP                           |
|                                                                                  |
|                                     |
| - Gaji Gross: Rp10.000.000/bln                 - Omzet Usaha: Rp25.000.000/bln    |
| - Menggunakan Potongan PPh 21 Normal          - Memanfaatkan Tarif Final UMKM    |
| - Bukti Potong Form 1721-A1                    - Pencatatan Omzet Bulanan        |
| - Wajib Lapor SPT (Form 1770 S)                - Wajib Lapor SPT (Form 1770)     |
+----------------------------------------------------------------------------------+
Skenario A: Karyawan Perusahaan Swasta
Budi baru saja diterima bekerja sebagai Staff Analis Data di sebuah perusahaan swasta dengan gaji Rp10.000.000 per bulan.
- Penerapan Perpajakan: Perusahaan meminta NPWP Budi untuk administrasi penggajian (payroll).
- Dampak: Karena Budi sudah memiliki NPWP, pemotongan PPh Pasal 21 atas gajinya dilakukan berdasarkan tarif pasal 17 UU PPh tanpa dikenakan sanksi penambahan tarif 20%. Pada awal tahun berikutnya, Budi menerima Bukti Potong Form 1721-A1 dari perusahaan dan menggunakannya untuk melaporkan SPT Tahunan melalui portal e-Filing.
Skenario B: Pekerja Bebas (Freelance Digital Marketer)
Siska bekerja sebagai konsultan pemasaran digital lepas dengan total omzet bulanan rata-rata Rp25.000.000.
- Penerapan Perpajakan: Siska mendaftarkan NPWP pribadi dengan kategori Wirausaha/Pekerja Bebas.
- Dampak: Siska dapat memanfaatkan skema PPh Final UMKM sesuai PP 55 Tahun 2022 (tarif 0,5% dari omzet brutobulan) jika omzet tahunannya telah melebihi Rp500.000.000. Setiap bulan, Siska mencatat penerimaan kas secara rapi untuk mempermudah perhitungan kewajiban pajaknya dan pelaporan SPT Tahunan Form 1770.
Kesalahan Umum yang Sering Terjadi Saat Mengurus dan Mengelola NPWP
Banyak calon wajib pajak mengalami kendala administratif akibat kesalahan mendasar. Mengidentifikasi kesalahan ini dapat mempercepat proses pendaftaran dan mencegah timbulnya masalah hukum perpajakan di kemudian hari.
1. Ketidaksesuaian Data Kependudukan (NIK dan KK)
Penyebab utama penolakan permohonan pendaftaran NPWP secara sistem adalah ketidakcocokan antara data NIK yang dimasukkan dengan basis data Direktorat Jenderal Kependudukan dan Pencatatan Sipil (Disdukcapil). Pastikan NIK dan nomor KK Anda sudah terekam aktif di sistem kependudukan nasional.
2. Pemilihan KPP Terdekat yang Tidak Sesuai Domisili KTP
Pada beberapa kasus, pemohon mendatangi KPP yang secara geografis paling dekat dengan tempat kerjanya, bukan KPP yang membawahi wilayah domisili KTP-nya. Secara regulasi dasar, penatausahaan perpajakan didasarkan pada alamat tempat tinggal atau domisili hukum wajib pajak.
3. Menganggap NPWP Hanya Sebagai Formalitas Dokumen
Sebagian masyarakat beranggapan bahwa kewajiban perpajakan selesai setelah kartu NPWP fisik diterima. Pemikiran ini keliru. Penerbitan NPWP justru merupakan awal dari timbulnya kewajiban pelaporan berkala (SPT Tahunan), meskipun penghasilan wajib pajak berada di bawah PTKP (dengan status nihil).
4. Lupa Kata Sandi dan Informasi Akun e-Registration
Banyak wajib pajak tidak menyimpan informasi kredensial akun e-Registration dan email yang digunakan saat pendaftaran. Hal ini menyulitkan saat wajib pajak hendak mengakses layanan e-Filing untuk pelaporan pajak tahunan.
Kesimpulan dan Ringkasan Insight Utama
Proses dan bagaimana cara mengurus npwp pribadi saat ini telah dirancang dengan sistem digital terintegrasi yang memudahkan masyarakat umum. Langkah-langkah pendaftaran melalui portal e-Registration efisien, transparan, dan tidak dipungut biaya (gratis).
Beberapa poin penting yang perlu diingat oleh setiap calon wajib pajak:
- Paham Status Perpajakan: Kepemilikan NPWP membawa kewajiban administratif berupa pelaporan SPT Tahunan secara rutin setiap awal tahun.
- Kelengkapan Dokumen: Memastikan keabsahan data NIK, KTP, dan dokumen pendukung pekerjaan sebelum memulai pendaftaran daring maupun luring.
- Pemanfaatan Layanan Digital: Gunakan portal resmi e-Registration (ereg.pajak.go.id) untuk kemudahan proses registrasi tanpa perlu mengantre di kantor pajak.
- Kesadaran Finansial: Memiliki NPWP bukan sekadar pemenuhan aturan hukum, melainkan langkah krusial dalam membangun rekam jejak finansial (financial track record) yang bersih dan teratur.
Melalui pemahaman yang komprehensif mengenai tata cara dan regulasi perpajakan pribadi, masyarakat dapat mengelola hak dan kewajiban perpajakannya secara mandiri, aman, dan akuntabel.