
Panduan Lengkap NPWP Badan: Syarat, Prosedur Online dan Offline, serta Kepatuhan Pajak Bisnis
Dalam ekosistem bisnis modern di Indonesia, kepatuhan terhadap regulasi perpajakan merupakan salah satu pilar utama yang menentukan kredibilitas dan keberlanjutan suatu entitas usaha. Setiap organisasi, baik yang berbentuk badan usaha berbadan hukum maupun non-badan hukum, memiliki kewajiban untuk mendaftarkan diri guna memperoleh Nomor Pokok Wajib Pajak (NPWP) Badan.
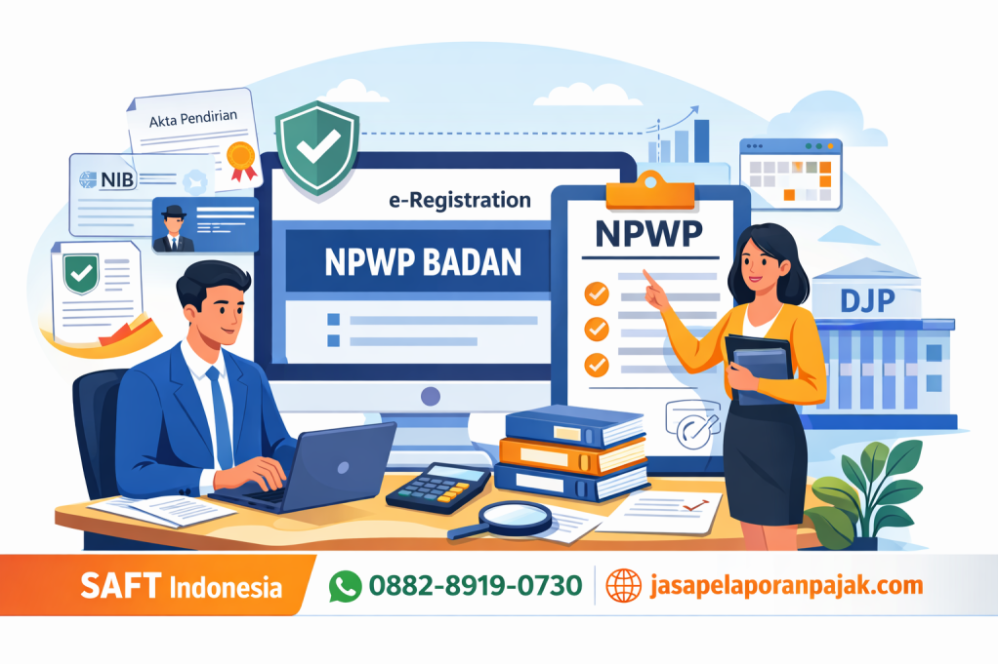
Bagi para pelaku usaha, pendiri startup, maupun pengurus organisasi, memahami bagaimana cara mengurus npwp badan secara akurat adalah langkah awal yang sangat krusial. Proses ini tidak hanya berkaitan dengan pemenuhan kewajiban administratif terhadap negara, tetapi juga menjadi fondasi utama dalam membuka akses ke berbagai fasilitas perbankan, perizinan usaha, hingga kerja sama komersial skala besar.
Artikel ini hadir sebagai panduan komprehensif yang mengulas secara mendalam mengenai definisi, persyaratan, mekanisme pendaftaran online maupun offline, hingga analisis risiko perpajakan bagi entitas bisnis di Indonesia.
Memahami Konsep Dasar NPWP Badan dalam Hukum Perpajakan
Nomor Pokok Wajib Pajak (NPWP) Badan adalah nomor identitas yang diberikan oleh Direktorat Jenderal Pajak (DJP) kepada instansi, perusahaan, atau organisasi yang bertindak sebagai subjek pajak badan. Identitas ini digunakan sebagai sarana dalam administrasi perpajakan yang mempergunakan sistem self-assessment.
Berbeda dengan NPWP Pribadi yang kini diintegrasikan dengan Nomor Induk Kependudukan (NIK), NPWP Badan tetap menggunakan format nomor identitas khusus entitas. Nomor ini berfungsi untuk menjaga ketertiban dalam pembayaran pajak dan pengawasan administrasi perpajakan perusahaan.
Jenis-Jenis Entitas yang Tergolong Wajib Pajak Badan
Berdasarkan ketentuan hukum perpajakan di Indonesia, kategori Wajib Pajak Badan mencakup berbagai bentuk entitas, antara lain:
- Badan Usaha Berbadan Hukum: Perseroan Terbatas (PT), Yayasan, Koperasi, dan BUMN/BUMD.
- Badan Usaha Non-Berbadan Hukum: Commanditaire Vennootschap (CV), Firma (Fa), dan Persekutuan Perdata.
- KSO (Joint Operation): Bentuk kerja sama operasi antar entitas bisnis yang melakukan penyerahan BKP/JKP atas nama KSO.
- Organisasi Non-Profit & Sosial: Perkumpulan, lembaga swadaya masyarakat, dan asosiasi.
- Badan Usaha Milik Swasta Asing: Bentuk Usaha Tetap (BUT) yang beroperasi di wilayah hukum Indonesia.
Manfaat dan Tujuan Kepemilikan NPWP Badan bagi Kelangsungan Bisnis
Kepemilikan NPWP Badan bukan sekadar pemenuhan kewajiban legal formal semata. Secara strategis, memiliki nomor identitas pajak memberikan berbagai keuntungan operasional dan finansial bagi entitas bisnis.
                    +------------------------------------+
                    |  MANFAAT UTAMA NPWP BADAN          |
                    +------------------------------------+
                                      |
         +----------------------------+----------------------------+
         |                            |                            |
         v                            v                            v
+------------------+         +------------------+         +------------------+
|  Akses Finansial |         | Legalitas & Tender|        | Transaksi Bisnis |
|  & Bank          |         | Pemerintah       |         | B2B yang Sah     |
+------------------+         +------------------+         +------------------+
1. Membuka Akses Layanan Perbankan dan Finansial
Lembaga keuangan perbankan mewajibkan kepemilikan NPWP Badan sebagai syarat utama pembukaan rekening atas nama perusahaan. Rekening giro atau tabungan badan sangat diperlukan untuk memisahkan aset pribadi pemilik dengan aset operasional perusahaan.
Selain itu, instrumen pembiayaan bisnis seperti Kredit Usaha Rakyat (KUR), kredit modal kerja, hingga fasilitas pinjaman investasi membutuhkan rekam jejak legalitas pajak yang jelas.
2. Syarat Mutlak Perizinan Usaha dan Keterlibatan Tender
Dalam sistem perizinan berusaha terintegrasi (Online Single Submission atau OSS), NPWP Badan merupakan data dasar yang diperlukan untuk menerbitkan Nomor Induk Berusaha (NIB). Without NIB and NPWP, business expansion will encounter administrative roadblocks.
Bagi perusahaan yang ingin berpartisipasi dalam proyek pengadaan barang dan jasa pemerintah (tender e-katalog) maupun swasta besar, NPWP Badan menjadi kriteria kualifikasi utama.
3. Kemudahan Pengelolaan Pemotongan Pajak Transaksional
Dalam transaksi Business-to-Business (B2B), perusahaan sering kali bertindak sebagai pemotong atau pemungut pajak, seperti PPh Pasal 23, PPh Pasal 21, atau PPh Pasal 4 ayat (2). Memiliki NPWP Badan memastikan bahwa potongan pajak tersebut dapat dikreditkan dan dilaporkan secara sah sesuai regulasi.
Dokumen dan Persyaratan Administrasi yang Harus Disiapkan
Sebelum mempelajari bagaimana cara mengurus npwp badan, penanggung jawab perusahaan harus menyiapkan seluruh dokumen persyaratan sesuai bentuk badan usahanya. Kelengkapan dokumen akan mempercepat proses verifikasi oleh petugas KPP.
| Jenis Badan Usaha | Dokumen Utama yang Dibutuhkan | Dokumen Penanggung Jawab |
|---|---|---|
| PT / CV / Koperasi (Orientasi Profit) | • Akta Pendirian & Perubahan • SK Kemenkumham • NIB / Surat Keterangan Domisili |
• NPWP Pribadi Pengurus • KTP (WNI) / Paspor & KITAS (WNA) |
| Non-Profit / Yayasan | • Akta Pendirian / Anggaran Dasar • Pengesahan Instansi Berwenang • NIB (jika ada) |
• NPWP Pribadi Ketua/Pengurus • Identitas Diri Pengurus |
| Cabang Perusahaan | • Fotokopi NPWP Badan Pusat • Surat Penunjukan Cabang • NIB Cabang |
• NPWP Pribadi Pimpinan Cabang • KTP Pimpinan Cabang |
| Joint Operation (KSO) | • Perjanjian Kerja Sama / KSO • NPWP Masing-masing Anggota KSO |
• NPWP Pribadi Penanggung Jawab KSO • KTP Penanggung Jawab |
Penting untuk dipastikan bahwa status NPWP Pribadi milik penanggung jawab perusahaan (Direktur Utama atau Ketua) dalam kondisi Valid dan Tidaks Wajib Pajak Non-Efektif (NE). Jika NPWP pengurus bermasalah, proses pendaftaran NPWP Badan akan ditolak secara sistem.
Panduan Langkah demi Langkah: Bagaimana Cara Mengurus NPWP Badan
Proses pendaftaran NPWP Badan saat ini dapat dilakukan melalui dua jalur utama, yaitu jalur daring (online) dan jalur luring (offline). Pemerintah telah mempermudah layanan perpajakan melalui integrasi sistem elektronik.
H3: Cara Mengurus NPWP Badan Secara Online via Sistem DJP
Metode online merupakan cara yang paling efisien karena dapat dilakukan dari mana saja tanpa harus mengantre di Kantor Pelayanan Pajak (KPP).
Langkah 1: Pendaftaran Akun di Portal E-REG
- Buka situs resmi pendaftaran pajak di
erep.pajak.go.idatau portal layanan Coretax DJP. - Pilih menu Daftar untuk membuat akun baru.
- Masukkan alamat email aktif yang digunakan khusus untuk administrasi perusahaan.
- Buka tautan verifikasi yang dikirimkan ke email untuk mengaktifkan akun.
Langkah 2: Pengisian Formulir Data Wajib Pajak
- Login ke akun e-Registration menggunakan email dan kata sandi yang telah dibuat.
- Pilih kategori Wajib Pajak: Badan.
- Isi identitas nama badan usaha sesuai dengan yang tertera pada Akta Pendirian.
- Masukkan nomor Akta Pendirian, Nomor SK Kemenkumham, serta NIB.
- Lengkapi data alamat domisili usaha dan alamat korespondensi secara akurat.
Langkah 3: Pengisian Data Penanggung Jawab dan Klasifikasi Usaha (KBLI)
- Masukkan data penanggung jawab perusahaan (Direktur/Pengurus Utama).
- Isi Klasifikasi Lapangan Usaha (KBLI) yang sesuai dengan kegiatan bisnis utama perusahaan.
- Tentukan perkiraan omset dan status kewajiban PPh Badan.
Langkah 4: Unggah Dokumen dan Minta Tokens
- Unggah hasil pemindaian (scan) dokumen persyaratan (Akta, SK, KTP/NPWP Pengurus) dalam format PDF/JPG.
- Klik tombol Minta Token untuk mendapatkan kode verifikasi melalui email atau SMS.
- Masukkan kode token ke kolom yang tersedia, lalu klik Kirim Permohonan.
+-----------------------------------------------------------------------+
|                       ALUR PENDAFTARAN ONLINE                         |
|                                                                       |
|  ->  ->  ->   |
|                                                                       |
|                                  |                                    |
|                                  v                                    |
|                           |
|                                  |                                    |
|                                  v                                    |
|                           |
+-----------------------------------------------------------------------+
Cara Mengurus NPWP Badan Secara Offline di KPP
Jika pemohon mengalami kendala teknis dalam sistem online, proses pendaftaran dapat dilakukan langsung melalui Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) tempat domisili usaha berada.
Langkah 1: Persiapan Fisik Dokumen
- Cetak formulir pendaftaran Wajib Pajak Badan yang telah diunduh dari situs DJP.
- Siapkan fotokopi seluruh dokumen persyaratan (Akta, SK Kemenkumham, NIB, KTP, dan NPWP Pengurus).
- Bawa stempel resmi perusahaan.
Langkah 2: Kunjungan ke KPP Domisili
- Datang ke KPP setempat sesuai wilayah kerja domisili perusahaan.
- Ambil nomor antrean untuk layanan Tempat Pelayanan Terpadu (TPT).
- Serahkan formulir yang telah diisi lengkap beserta lampiran dokumen kepada petugas TPT.
Langkah 3: Penerbitan Bukti Penerimaan Surat (BPS)
- Petugas akan melakukan pengecekan kelengkapan dan keabsahan dokumen.
- Jika dokumen lengkap, petugas akan menerbitkan Bukti Penerimaan Surat (BPS).
- Kartu NPWP fisik dan Surat Keterangan Terdaftar (SKT) akan dicetak langsung atau dikirimkan melalui jasa kurir ke alamat perusahaan.
Kewajiban Perpajakan Setelah Mendapatkan NPWP Badan
Mendapatkan NPWP Badan merupakan awal dari rangkaian kewajiban perpajakan entitas. Perusahaan harus memahami hak dan kewajiban berikutnya agar tidak terkena sanksi administrasi maupun denda.
                    +----------------------------------+
                    | SIKLUS KEPATUHAN PAJAK BADAN     |
                    +----------------------------------+
                                     |
         +---------------------------+---------------------------+
         |                           |                           |
         v                           v                           v
+------------------+        +------------------+        +------------------+
| Hitung & Setor   |        | Laporkan SPT     |        | Pengukuhan PKP   |
| PPh Masa / Final |        | Masa & Tahunan   |        | (Jika Omset      |
|                  |        |                  |        | > Rp 4,8 M/Thn)  |
+------------------+        +------------------+        +------------------+
1. Pelaporan SPT Masa dan SPT Tahunan
Wajib Pajak Badan memiliki kewajiban untuk melaporkan Surat Pemberitahuan (SPT) Pajak. Pelaporan ini terbagi menjadi dua:
- SPT Masa (Bulanan): Pengisian dan pelaporan pajak pemotongan/pemungutan PPh (Pasal 21, 23, 4 ayat 2) dan PPN (jika sudah PKP) setiap bulan.
- SPT Tahunan PPh Badan: Pelaporan kinerja keuangan dan penghitungan pajak penghasilan badan yang wajib disampaikan paling lambat 4 bulan setelah akhir tahun pajak (30 April).
2. Memahami Skema Pajak Penghasilan (PPh) Badan
Perusahaan yang baru berdiri dapat memanfaatkan skema PPh Final UMKM sesuai PP No. 55 Tahun 2022 dengan tarif 0,5% dari omset bruto, selama peredaran bruto belum melebihi Rp 4,8 miliar dalam satu tahun pajak. Fasilitas ini berlaku untuk jangka waktu tertentu (3 tahun untuk PT, 4 tahun untuk CV/Firma/Koperasi).
Jika jangka waktu fasilitas habis atau peredaran bruto melebihi Rp 4,8 miliar, perusahaan wajib menggunakan skema tarif umum PPh Badan Pasal 17 ayat (1b) UU PPh dengan memperhitungkan penghasilan kena pajak dari laporan keuangan commercial.
3. Pengukuhan Pengusaha Kena Pajak (PKP)
Bagi badan usaha yang memiliki omset bruto melebihi Rp 4,8 miliar dalam satu tahun buku, entitas tersebut wajib mendaftarkan diri untuk dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Badan usaha yang belum mencapai omset tersebut tetap dapat memilih untuk menjadi PKP secara sukarela demi kepentingan transaksi bisnis.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Mendaftar
Keputusan untuk mengurus NPWP Badan membawa konsekuensi hukum dan finansial jangka panjang. Oleh karena itu, ada beberapa faktor risiko yang perlu dianalisis secara cermat oleh para pendiri bisnis.
1. Denda Administrasi atas Keterlambatan Pelaporan
Apabila perusahaan telah memiliki NPWP tetapi tidak aktif menjalankan kewajiban pelaporan pajak, DJP akan mengenakan sanksi denda administrasi. Sebagai contoh:
- Denda keterlambatan pelaporan SPT Tahunan PPh Badan adalah sebesar Rp 1.000.000 per tahun pajak.
- Denda keterlambatan pelaporan SPT Masa PPN sebesar Rp 500.000 dan PPh Masa lainnya sebesar Rp 100.000.
2. Status Wajib Pajak Non-Efektif (NE) dan Penetapan Secara Jabatan
Perusahaan yang berhenti beroperasi sementara atau belum memiliki kegiatan usaha tetap memiliki kewajiban melapor. Jika tidak dilapor, status pajak dapat dibekukan atau ditetapan sebagai Non-Efektif (NE) setelah melalui prosedur verifikasi.
Namun, mengabaikan pendaftaran NPWP ketika bisnis sudah memenuhi syarat subjektif dan objektif juga berisiko. DJP memiliki kewenangan menerbitkan NPWP secara jabatan (ex-officio) disertai penagihan pajak terutang sejak syarat terpenuhi.
Kesalahan Umum Saat Mengurus NPWP Badan dan Cara Menghindarinya
Berdasarkan pengalaman praktis dalam administrasi perpajakan, berikut adalah beberapa kesalahan umum yang sering menyebabkan permohonan NPWP Badan ditolak:
+-----------------------------------+-----------------------------------+
| Kesalahan Umum                    | Solusi Praktis                    |
+-----------------------------------+-----------------------------------+
| Data KTP/NPWP Pengurus Tidak Match | Lakukan pemutakhiran data NIK/NPWP|
| dengan data Dukcapil/DJP          | pengurus terlebih dahulu.         |
+-----------------------------------+-----------------------------------+
| Alamat Domisili Usaha Tidak Sesuai| Pastikan alamat di Akta, NIB, dan |
| dengan Zonasi Perizinan           | lokasi aktual adalah konsisten.   |
+-----------------------------------+-----------------------------------+
| Dokumen SK Kemenkumham Belum      | Selesaikan proses pengesahan legal|
| Diterbitkan                       | di Kemenkumham sebelum pendaftaran|
+-----------------------------------+-----------------------------------+
| NPWP Pribadi Pengurus Berstatus   | Pelajari status pajak pribadi dan |
| Kurang Bayar atau Non-Efektif     | lunasi tunggakan sebelum daftar.  |
+-----------------------------------+-----------------------------------+
Contoh Penerapan dalam Konsteks Bisnis: Kasus PT Bintang Cemerlang
Untuk memberikan gambaran nyata mengenai bagaimana proses ini berjalan dalam praktik bisnis, simak ilustrasi kasus berikut.
PT Bintang Cemerlang adalah sebuah perusahaan rintisan di bidang teknologi informasi yang baru saja disahkan oleh Kemenkumham pada bulan Januari. Perusahaan ini berencana mengajukan pinjaman kredit modal kerja ke bank swasta untuk membeli peralatan server.
Tahapan Akses Legalitas dan Pajak:
- Persiapan: Tim hukum PT Bintang Cemerlang mengumpulkan Akta Pendirian, SK Kemenkumham, serta NPWP pribadi Direktur Utama.
- Pendaftaran: Pengurus mendaftarkan badan usaha melalui sistem e-Registration online. Mengetahui bagaimana cara mengurus npwp badan secara digital membuat proses pengisian data selesai dalam waktu kurang dari 45 menit.
- Penerbitan: Dalam waktu 1×24 jam, Kartu NPWP Elektronik diterbitkan oleh KPP setempat.
- Aplikasi Finansial: Menggunakan NPWP Badan dan NIB, perusahaan berhasil membuka rekening giro atas nama PT Bintang Cemerlang dan mengajukan fasilitas kredit bank secara legal.
Studi kasus di atas menunjukkan bahwa integrasi antara pengetahuan prosedur administrasi dan kesiapan dokumen merupakan kunci kelancaran operasional bisnis baru.
Kesimpulan dan Ringkasan
Mengurus identitas pajak perusahaan merupakan prosedur wajib yang menandai legalitas dan profesionalisme suatu bisnis di Indonesia. Memahami secara mendalam bagaimana cara mengurus npwp badan dapat menghindarkan pengusaha dari hambatan birokrasi, penolakan perizinan, dan sanksi denda di masa depan.
Ringkasan Insight Utama:
- Aksesibilitas: Pendaftaran NPWP Badan kini sangat mudah dilakukan secara online melalui e-Registration atau portal Coretax DJP tanpa dipungut biaya.
- Prasyarat Kunci: Validitas data pengurus (Direktur) dan keabsahan dokumen legalitas (Akta & SK Kemenkumham) menjadi penentu utama kelulusan verifikasi.
- Tanggung Jawab Lanjutan: Kepemilikan NPWP Badan melahirkan kewajiban rutin untuk menghitung, menyetor, dan melaporkan pajak (SPT Masa dan Tahunan).
- Manfaat Strategis: Membuka jalan bagi perbankan bisnis, keikutsertaan tender, skema kemitraan B2B, serta kepatuhan hukum yang solid.
Dengan tata kelola administrasi pajak yang rapi sejak awal pendirian, entitas bisnis dapat fokus pada pengembangan operasional dan ekspansi pasar secara berkelanjutan.