
Panduan Lengkap DANA Bisnis: Cara Pendaftaran, Manfaat, dan Strategi Pengelolaan Transaksi Digital UMKM
Perkembangan teknologi finansial telah mengubah lanskap transaksi pembayaran di Indonesia secara signifikan. Masyarakat kini semakin terbiasa menggunakan metode pembayaran non-tunai (cashless) untuk memenuhi kebutuhan sehari-hari, mulai dari belanja ritel hingga layanan jasa.
Bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), perubahan perilaku konsumen ini menuntut adanya adaptasi pada sistem pembayaran toko. Menyediakan opsi pembayaran digital bukan lagi sekadar pelengkap, melainkan sebuah kebutuhan operasional untuk menjaga daya saing usaha.
Salah satu solusi pembayaran digital yang populer dan mudah diakses oleh pelaku usaha adalah DANA Bisnis. Artikel ini akan membahas secara mendalam mengenai pengenalan platform, syarat pendaftaran, hingga bagaimana cara membuat akun dana bisnis guna mendukung tata kelola keuangan usaha yang lebih efektif.
Memahami Konsep DANA Bisnis dan Perbedaannya dengan Akun Personal
DANA Bisnis merupakan fitur khusus yang disediakan oleh dompet digital DANA untuk membantu para pemilik usaha menerima pembayaran non-tunai dari pelanggan. Layanan ini dirancang untuk mempermudah proses transaksi jual beli melalui integrasi Kode QRIS (Quick Response Code Indonesian Standard).
Secara mendasar, akun DANA terbagi menjadi dua kategori utama, yaitu Akun Personal dan Akun Bisnis. Meskipun keduanya berada dalam satu aplikasi DANA, karakteristik serta peruntukan kedua jenis akun tersebut sangat berbeda.
Akun Personal ditujukan untuk transaksi individu seperti transfer antarbank, pembayaran tagihan pribadi, dan pembelian pulsa. Batas saldo dan alur transaksi pada akun personal dirancang untuk kebutuhan konsumsi perorangan, bukan untuk aktivitas komersial yang intensif.
Sementara itu, DANA Bisnis dibekali dengan fitur pembukuan sederhana, pembuatan QRIS toko, dan limit transaksi harian yang lebih besar. Penggunaan akun bisnis memfasilitasi pemisahan antara dana pribadi dan aset operasional usaha secara jelas.
Tabel Perbandingan Akun DANA Personal dan DANA Bisnis
| Fitur / Parameter | DANA Personal | DANA Bisnis |
|---|---|---|
| Tujuan Utama | Transaksi keuangan pribadi | Penerimaan pembayaran usaha |
| Metode Penerimaan | Kirim saldo / Nomor Telepon | Kode QRIS Nasional |
| Laporan Keuangan | Riwayat transaksi standar | Laporan penjualan harian & bulanan |
| Limit Saldo Masuk | Sesuai batas DANA Premium | Lebih tinggi (disesuaikan dengan skala usaha) |
| Pencairan Saldo | Ke rekening pribadi | Ke rekening bank operasional usaha |
Manfaat Menggunakan Akun Pembayaran Digital untuk Usaha
Mengadopsi pembayaran digital seperti DANA Bisnis memberikan dampak positif pada operasional bisnis harian. Efisiensi yang ditawarkan tidak hanya dirasakan oleh pemilik usaha, tetapi juga oleh konsumen.
Berikut adalah beberapa manfaat utama dari penerapan pembayaran digital berbasis QRIS bagi pelaku usaha:
- Kemudahan Transaksi Pelanggan: Pelanggan dapat membayar menggunakan berbagai aplikasi dompet digital atau mobile banking yang mendukung scan QRIS.
- Mencegah Risiko Uang Palsu: Transaksi non-tunai menghilangkan risiko penerimaan uang kertas palsu yang dapat merugikan kas usaha.
- Pencatatan Keuangan Otomatis: Setiap uang masuk tercatat secara sistematis di dalam aplikasi, meminimalisir kesalahan manual (human error).
- Efisiensi Uang Kembalian: Pemilik usaha tidak perlu menyiapkan uang tunai kembalian dalam jumlah besar setiap hari.
- Meningkatkan Kredibilitas Usaha: Memiliki QRIS resmi meningkatkan kesan profesional pada mata pelanggan.
Syarat dan Dokumen yang Diperlukan Sebelum Mendaftar
Sebelum mempelajari teknis bagaimana cara membuat akun dana bisnis, Anda perlu mempersiapkan beberapa dokumen pendukung. Kepatuhan terhadap persyaratan dokumen ini penting agar proses verifikasi berjalan lancar tanpa penolakan.
Proses verifikasi dilakukan oleh pihak penyelenggara jasa keuangan untuk memastikan legitimasi usaha sesuai dengan regulasi yang berlaku di Indonesia.
Berikut adalah daftar dokumen dan informasi yang wajib disiapkan:
- Akun DANA Terverifikasi (DANA Premium): Nomor HP yang digunakan harus sudah terdaftar dan melewati verifikasi identitas (e-KTP).
- Kartu Tanda Penduduk (e-KTP): Identitas pemilik usaha yang masih berlaku dan terbaca jelas.
- Informasi Profil Usaha: Nama toko, bidang usaha, alamat lengkap operasional toko, dan jam operasional.
- Foto Tempat Usaha: Foto fisik toko tampak depan yang memperlihatkan plang nama toko, atau foto produk jika bisnis beroperasi secara online.
- Rekening Bank Pembayaran: Nomor rekening bank atas nama pemilik usaha untuk keperluan penarikan dana (settlement).
Bagaimana Cara Membuat Akun DANA Bisnis dengan Langkah yang Tepat
Proses pendaftaran akun bisnis dapat dilakukan langsung melalui aplikasi DANA yang terpasang pada smartphone Anda. Seluruh alur pendaftaran dirancang secara intuitif agar dapat diikuti oleh pemula.
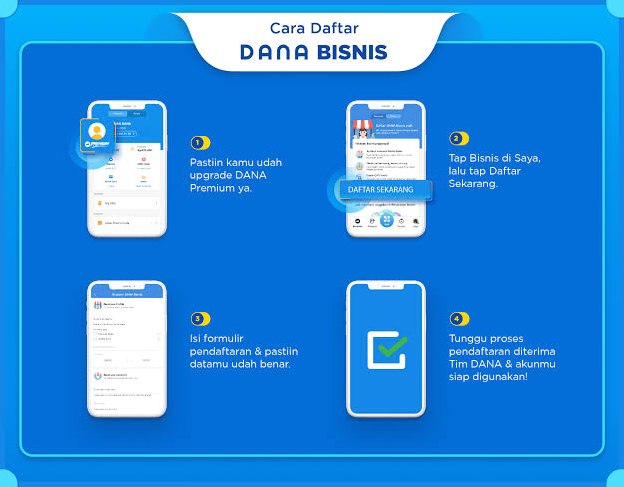
Berikut adalah tahapan sistematis mengenai bagaimana cara membuat akun dana bisnis dari awal hingga siap digunakan:
Langkah 1: Memastikan Akun Utama Sudah Berstatus DANA Premium
Langkah awal yang sangat krusial adalah memastikan akun DANA personal Anda sudah berstatus Premium. Verifikasi DANA Premium membutuhkan foto e-KTP dan foto selfie untuk pencocokan data identitas.
Jika akun Anda masih berstatus standar, lakukan pembaruan (upgrade) terlebih dahulu pada menu profil aplikasi DANA.
Langkah 2: Mengakses Fitur DANA Bisnis di Aplikasi
Setelah akun terverifikasi Premium, buka aplikasi DANA dan pilih menu "Saya" di sudut kanan bawah layar. Cari dan pilih opsi "DANA Bisnis" atau "Daftar DANA Bisnis" pada daftar menu yang tersedia.
Sistem akan menampilkan halaman informasi awal mengenai fitur dan keunggulan DANA Bisnis. Klik tombol "Daftar Sekarang" untuk memulai pengisian data.
Langkah 3: Mengisi Formulir Informasi Profil Usaha
Pada tahap ini, Anda diminta untuk melengkapi data rinci mengenai bisnis yang sedang dijalankan. Isilah kolom informasi dengan jujur dan akurat sesuai dengan kondisi riil di lapangan.
Data yang perlu diisi meliputi:
- Nama Toko/Bisnis: Gunakan nama merek yang konsisten dengan nama yang dikenal konsumen.
- Kategori Usaha: Pilih bidang industri yang sesuai, misalnya Kuliner, Pakaian, Jasa, atau Ritel.
- Lokasi Usaha: Masukkan alamat lengkap operasional bisnis, termasuk kota dan kode pos.
Langkah 4: Mengunggah Foto Bukti Usaha
Unggah foto pendukung yang menunjukkan aktivitas operasional bisnis Anda. Jika Anda memiliki toko fisik, unggah foto bagian depan toko yang memperlihatkan nama toko secara jelas.
Bagi pelaku usaha online atau rumahan, Anda dapat mengunggah tangkapan layar (screenshot) toko online di media sosial atau platform e-commerce, serta foto produk yang dijual.
Langkah 5: Mengirimkan Data dan Menunggu Proses Verifikasi
Setelah seluruh data dan foto berhasil diunggah, periksa kembali kelengkapan informasi tersebut. Pilih opsi "Kirim" untuk mengajukan permohonan pendaftaran ke tim verifikasi DANA.
Proses verifikasi umumnya memakan waktu 1 hingga 2 hari kerja. Anda akan menerima notifikasi di dalam aplikasi atau WhatsApp resmi DANA mengenai status pengajuan akun bisnis Anda.
Risiko dan Hal yang Perlu Diperhitungkan dalam Transaksi Digital
Meski teknologi pembayaran digital menawarkan kemudahan, pemilik bisnis tetap harus memahami potensi risiko dan konsekuensi operasional yang ada. Pendekatan analitis diperlukan agar pengelolaan risiko berjalan optimal.
1. Merchant Discount Rate (MDR)
Sebagai pelaku usaha, Anda perlu memahami adanya biaya transaksi atau Merchant Discount Rate (MDR). Sesuai ketentuan Bank Indonesia, penggunaan transaksi berbasis QRIS dapat dikenakan potongan persentase kecil dari nilai transaksi.
Biaya ini perlu dimasukkan ke dalam kalkulasi margin keuntungan produk agar tidak mengganggu arus kas bisnis.
2. Ketergantungan pada Jaringan Internet
Sistem pembayaran digital sepenuhnya bergantung pada stabilitas koneksi internet dan server penyedia jasa. Gangguan sinyal di lokasi toko dapat menghambat proses checkout pembayaran konsumen.
Untuk mengantisipasi hal ini, sediakan koneksi internet cadangan di lokasi toko guna menjaga kelancaran operasional.
3. Jangka Waktu Pencairan Dana (Settlement)
Uang yang masuk dari pembayaran QRIS tidak selalu secara instan masuk ke rekening bank operasional Anda. Terdapat jadwal pencairan dana yang diatur oleh sistem, biasanya mengikuti skema hari kerja (H+1).
Pemilik bisnis harus memperhitungkan jadwal penarikan saldo ini dalam manajemen likuiditas harian usaha.
Contoh Penerapan DANA Bisnis dalam Operasional UMKM
Untuk memahami relevansi fitur ini, mari kita simak dua skenario penerapan DANA Bisnis pada konteks usaha yang berbeda.
Skenario A: Kedai Kopi Konvensional (Toko Fisik)
Pemilik kedai kopi menempelkan kode QRIS cetak dari DANA Bisnis di area kasir. Pelanggan cukup melakukan pemindaian menggunakan aplikasi dompet digital pilihan mereka untuk membayar pesanan.
Setiap malam setelah toko tutup, kasir memeriksa laporan transaksi harian di aplikasi DANA Bisnis. Data transaksi tersebut langsung dicocokan dengan jumlah pesanan yang terdaftar pada sistem kasir (Point of Sale).
Skenario B: Toko Pakaian Online (Social Commerce)
Seorang pelaku usaha pakaian yang berjualan melalui media sosial mengirimkan gambar Kode QRIS toko kepada pembeli melalui pesan instan.
Setelah pembeli melakukan pembayaran, notifikasi dana masuk akan muncul secara real-time pada aplikasi pemilik toko. Hal ini mempercepat verifikasi pembayaran tanpa perlu meminta pembeli mengunggah bukti transfer manual.
Kesalahan Umum Saat Melakukan Pendaftaran dan Pengelolaan
Banyak pendaftaran DANA Bisnis tertunda atau ditolak karena kesalahan sepele saat proses pengajuan. Selain itu, ada pula kesalahan tata kelola setelah akun berhasil aktif.
Berikut adalah beberapa kesalahan umum yang sebaiknya Anda hindari:
- Mengunggah Foto Buram atau Tidak Jelas: Foto identitas atau foto lokasi usaha yang kabur membuat tim verifikasi sulit mengonfirmasi keabsahan data.
- Mencampuradukkan Rekening Pribadi dan Usaha: Memindahkan dana hasil penjualan ke rekening pribadi tanpa pencatatan dapat merusak struktur pembukuan keuangan.
- Tidak Memeriksa Riwayat Transaksi Secara Berkala: Mengabaikan pemeriksaan laporan harian dapat menyebabkan ketidaksesuaian antara stok barang keluar dengan uang yang masuk.
- Menggunakan Nama Toko yang Berubah-ubah: Konsistensi nama toko sangat penting agar pelanggan tidak ragu saat melakukan pemindaian kode QRIS.
Strategi Pengelolaan Keuangan Digital untuk UMKM
Memiliki akun pembayaran digital hanyalah langkah awal dalam modernisasi usaha. Keberhasilan finansial bisnis tetap bergantung pada disiplin dan strategi pengelolaan keuangan secara keseluruhan.
Berikut adalah beberapa prinsip dasar dalam mengelola transaksi keuangan digital:
1. Disiplin Memindahkan Saldo Usaha
Tetapkan jadwal rutin untuk menarik saldo transaksi dari DANA Bisnis ke rekening bank operasional. Langkah ini membantu mengamankan arus kas utama dan mempermudah pembayaran ke pemasok (supplier).
2. Memanfaat Data Laporan Penjualan
Fitur laporan pada DANA Bisnis menyediakan data rinci mengenai frekuensi transaksi. Analisis data ini untuk mengetahui jam-jam sibuk toko serta tren pembayaran konsumen.
3. Mengalokasikan Dana Darurat Bisnis
Jangan menghabiskan seluruh keuntungan usaha untuk operasional langsung. Sisihkan sebagian hasil penjualan secara rutin ke dalam rekening khusus sebagai dana darurat bisnis.
Kesimpulan
Penggunaan transaksi digital merupakan langkah strategis bagi UMKM dalam menghadapi era ekonomi berbasis non-tunai. Memahami bagaimana cara membuat akun dana bisnis memberikan akses bagi pelaku usaha untuk mengadopsi sistem pembayaran yang efisien, aman, dan terintegrasi secara nasional melalui QRIS.
Proses pendaftaran DANA Bisnis tergolong praktis selama seluruh persyaratan dokumen terpenuhi dengan baik. Meski demikian, kemudahan teknologi ini harus diimbangi dengan manajemen keuangan yang disiplin, pemahaman terhadap risiko operasional, dan kehati-hatian dalam mengelola arus kas.
Dengan memanfaatkan fitur-fitur pembayaran digital secara optimal, pelaku usaha dapat meningkatkan kualitas layanan kepada pelanggan sekaligus membangun sistem administrasi keuangan yang lebih rapi dan transparan.