
Panduan Lengkap Cara Menghitung Harga Pokok Penjualan (HPP) untuk Bisnis
Pengelolaan keuangan yang tertata merupakan kunci utama dalam menjaga keberlangsungan dan pertumbuhan suatu bisnis. Salah satu elemen fundamental dalam akuntansi keuangan bisnis adalah Harga Pokok Penjualan atau yang sering disingkat HPP.
Memahami cara menghitung harga pokok penjualan secara tepat akan memberikan gambaran jelas mengenai beban langsung yang dikeluarkan untuk menghasilkan produk atau jasa. Tanpa perhitungan HPP yang akurat, pemilik bisnis berisiko mengalami kekeliruan dalam menentukan harga jual dan mengukur tingkat profitabilitas usaha.
Artikel ini akan mengulas secara mendalam mengenai konsep dasar, komponen utama, metode perhitungan, hingga contoh penerapan HPP dalam konteks bisnis riil.
Apa Itu Harga Pokok Penjualan (HPP)?
Harga Pokok Penjualan (HPP) atau dalam terminologi global dikenal sebagai Cost of Goods Sold (COGS) adalah seluruh biaya langsung yang timbul dalam proses produksi atau akuisisi barang hingga barang tersebut siap untuk dijual.
Biaya-biaya ini mencakup beban bahan baku, tenaga kerja langsung, serta biaya overhead pabrik yang berkorelasi langsung dengan proses produksi. HPP tidak mencakup biaya operasional tidak langsung, seperti biaya pemasaran, sewa kantor administrasi, atau gaji manajemen eksekutif.
Dalam laporan keuangan, HPP disajikan pada Laporan Laba Rugi (Income Statement). Nilai HPP menjadi pengurang dari total pendapatan (revenue) untuk menghasilkan nilai laba kotor (gross profit).
Mengapa Memahami Cara Menghitung Harga Pokok Penjualan Sangat Krusial?
Menguasai cara menghitung harga pokok penjualan bukan sekadar pemenuhan kewajiban administratif akuntansi. Pengetahuan ini memberikan dasar analitis yang kuat bagi pengambilan keputusan strategis perusahaan.
Berikut adalah beberapa alasan mendasar mengapa perhitungan HPP sangat krusial bagi pelaku bisnis:
1. Menentukan Harga Jual yang Tepat
Menetapkan harga jual barang tanpa mengetahui HPP yang pasti dapat berdampak fatal. Jika harga terlalu rendah, bisnis berpotensi mengalami kerugian. Sebaliknya, jika harga terlalu tinggi tanpa dasar kalkulasi yang rasional, produk dapat kehilangan daya saing di pasar.
2. Mengukur Margin Laba Kotor
HPP merupakan variabel utama untuk mengukur persentase margin laba kotor. Nilai laba kotor menunjukkan seberapa efisien perusahaan memanfaatkan sumber daya untuk menghasilkan barang atau jasa.
3. Membantu Efisiensi Biaya Produksi
Dengan merinci setiap elemen dalam HPP, manajemen dapat mengidentifikasi pembengkakan biaya yang tidak perlu. Hal ini mempermudah langkah efisiensi pada pos bahan baku maupun tenaga kerja.
4. Menjaga Kepatuhan Pajak dan Pelaporan Keuangan
Laporan HPP yang akurat sangat dibutuhkan dalam perhitungan Pajak Penghasilan (PPh) Badan. Kesalahan dalam pencatatan HPP dapat mengakibatkan salah hitung kewajiban pajak yang berisiko pada sanksi administratif.
Komponen Utama dalam Perhitungan HPP
Sebelum menerapkan cara menghitung harga pokok penjualan, Anda harus memahami elemen-elemen dasar yang membentuk HPP. Secara umum, komponen HPP dibedakan berdasarkan jenis bisnisnya, yaitu bisnis perdagangan (trading) dan bisnis manufaktur (manufacturing).
Komponen HPP pada Bisnis Perdagangan
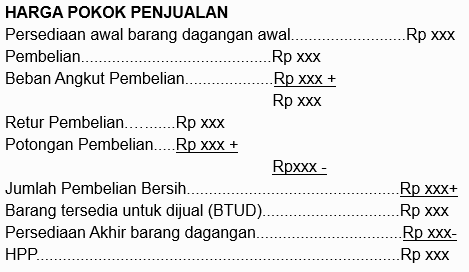
Pada perusahaan dagang yang membeli barang jadi untuk dijual kembali, komponen HPP relatif sederhana:
- Persediaan Awal Barang Dagangan: Nilai total barang dagangan yang tersedia di awal periode akuntansi.
- Pembelian Bersih: Total akumulasi pembelian barang dagangan ditambah biaya angkut masuk (freight-in), dikurangi potongan pembelian dan retur pembelian.
- Persediaan Akhir Barang Dagangan: Nilai total barang dagangan yang tersisa di akhir periode akuntansi berdasarkan hasil penimbangan fisik (stock opname).
Komponen HPP pada Bisnis Manufaktur
Pada perusahaan manufaktur yang mengolah bahan mentah menjadi produk jadi, komponen HPP mencakup tiga struktur biaya produksi utama:
- Biaya Bahan Baku Langsung (Direct Material Costs): Seluruh pengeluaran untuk membeli bahan utama yang diproses langsung menjadi produk akhir.
- Biaya Tenaga Kerja Langsung (Direct Labor Costs): Upah atau gaji yang dibayarkan kepada pekerja yang terlibat langsung dalam pembuatan produk.
- Biaya Overhead Pabrik (Manufacturing Overhead): Biaya produksi tidak langsung yang mendukung proses manufaktur, seperti listrik pabrik, penyusutan mesin, dan bahan penolong.
Rumus dan Cara Menghitung Harga Pokok Penjualan
Perhitungan HPP disesuaikan dengan karakteristik operasional masing-masing bentuk usaha. Berikut adalah formulasi standar yang digunakan dalam praktik akuntansi.
1. Rumus HPP Perusahaan Dagang
Untuk bisnis perdagangan, rumus dasar HPP dituliskan sebagai berikut:
$$textHPP = textPersediaan Awal + textPembelian Bersih – textPersediaan Akhir$$
Dimana Pembelian Bersih dihitung dengan rumus:
$$textPembelian Bersih = (textPembelian Kotor + textBiaya Angkut) – (textRetur Pembelian + textPotongan Pembelian)$$
2. Rumus HPP Perusahaan Manufaktur
Pada bisnis manufaktur, langkah perhitungan sedikit lebih panjang karena harus menghitung Harga Pokok Produksi terlebih dahulu.
Langkah 1: Menghitung Biaya Bahan Baku yang Digunakan
$$textBahan Baku Digunakan = textPersediaan Awal Bahan + textPembelian Bahan – textPersediaan Akhir Bahan$$
Langkah 2: Menghitung Total Biaya Produksi
$$textTotal Biaya Produksi = textBahan Baku Digunakan + textTenaga Kerja Langsung + textOverhead Pabrik$$
Langkah 3: Menghitung Harga Pokok Produksi
$$textHarga Pokok Produksi = textTotal Biaya Produksi + textPersediaan Awal BDP – textPersediaan Akhir BDP$$
(Ket: BDP = Barang Dalam Proses)
Langkah 4: Menghitung HPP Akhir
$$textHPP = textHarga Pokok Produksi + textPersediaan Awal Barang Jadi – textPersediaan Akhir Barang Jadi$$
Metode Penilaian Persediaan dalam HPP
Nilai persediaan akhir berpengaruh langsung terhadap besarnya HPP. Dalam akuntansi standar, terdapat tiga metode penilaian persediaan yang berimplikasi pada hasil akhir HPP:
First-In, First-Out (FIFO)
Metode FIFO mengasumsikan bahwa barang yang pertama kali dibeli atau diproduksi adalah barang yang pertama kali dijual. Dalam kondisi inflasi, metode FIFO menghasilkan HPP yang lebih rendah dan nilai persediaan akhir yang lebih tinggi, sehingga meningkatkan laba kotor.
Last-In, First-Out (LIFO)
Metode LIFO mengasumsikan bahwa barang yang terakhir dibeli adalah barang yang pertama kali dijual. Metode ini menghasilkan nilai HPP yang lebih tinggi saat terjadi kenaikan harga, yang berdampak pada penurunan beban pajak. Namun, penggunaan LIFO umumnya tidak diperbolehkan dalam standar akuntansi internasional (IFRS) maupun standar akuntansi keuangan di Indonesia (SAK).
Average Cost Method (Metode Rata-Rata Tertimbang)
Metode ini menghitung nilai persediaan berdasarkan rata-rata biaya per unit barang yang tersedia untuk dijual selama periode tertentu. Metode Average sangat populer bagi UMKM karena penerapannya yang fleksibel dan dapat meminimalkan fluktuasi harga.
Contoh Kasus Perhitungan HPP dalam Bisnis
Untuk memberikan gambaran nyata mengenai cara menghitung harga pokok penjualan, berikut adalah dua simulasi kasus pada sektor perdagangan dan manufaktur.
Kasus 1: Perusahaan Dagang (Toko Retail Mataram)
Toko Retail Mataram mencatatkan data keuangan berikut pada bulan Januari:
- Persediaan Awal Barang: Rp50.000.000
- Pembelian Barang Dagangan: Rp120.000.000
- Biaya Angkut Pembelian: Rp5.000.000
- Retur Pembelian: Rp3.000.000
- Potongan Pembelian: Rp2.000.000
- Persediaan Akhir Barang (hasil stock opname): Rp40.000.000
Langkah Perhitungan:
-
Kalkulasi Pembelian Bersih:
$$textPembelian Bersih = (textRp120.000.000 + textRp5.000.000) – (textRp3.000.000 + textRp2.000.000)$$
$$textPembelian Bersih = textRp125.000.000 – textRp5.000.000 = textRp120.000.000$$ -
Kalkulasi Barang Tersedia untuk Dijual:
$$textBarang Tersedia = textPersediaan Awal + textPembelian Bersih$$
$$textBarang Tersedia = textRp50.000.000 + textRp120.000.000 = textRp170.000.000$$ -
Kalkulasi HPP:
$$textHPP = textBarang Tersedia – textPersediaan Akhir$$
$$textHPP = textRp170.000.000 – textRp40.000.000 = textRp130.000.000$$
Kasus 2: Perusahaan Manufaktur/Kuliner (CV Pangan Mandiri)
CV Pangan Mandiri memproduksi barang jadi dengan catatan biaya operasional bulanan sebagai berikut:
| Komponen Biaya | Nilai (Rp) |
|---|---|
| Persediaan Awal Bahan Baku | 15.000.000 |
| Pembelian Bahan Baku | 45.000.000 |
| Persediaan Akhir Bahan Baku | 10.000.000 |
| Biaya Tenaga Kerja Langsung | 20.000.000 |
| Biaya Overhead Pabrik (Listrik, Air, Penyusutan) | 10.000.000 |
| Persediaan Awal Barang Dalam Proses | 5.000.000 |
| Persediaan Akhir Barang Dalam Proses | 3.000.000 |
| Persediaan Awal Barang Jadi | 25.000.000 |
| Persediaan Akhir Barang Jadi | 20.000.000 |
Langkah Perhitungan:
-
Bahan Baku Digunakan:
$$textBahan Baku = textRp15.000.000 + textRp45.000.000 – textRp10.000.000 = textRp50.000.000$$ -
Total Biaya Produksi:
$$textTotal Biaya = textRp50.000.000 (Bahan) + textRp20.000.000 (TK) + textRp10.000.000 (Overhead) = textRp80.000.000$$ -
Harga Pokok Produksi:
$$textHP Produksi = textRp80.000.000 + textRp5.000.000 (Awal BDP) – textRp3.000.000 (Akhir BDP) = textRp82.000.000$$ -
Harga Pokok Penjualan (HPP):
$$textHPP = textRp82.000.000 + textRp25.000.000 (Awal Barang Jadi) – textRp20.000.000 (Akhir Barang Jadi) = textRp87.000.000$$
Kesalahan Umum Saat Menghitung HPP
Dalam praktiknya, banyak pengusaha pemula atau pelaku UMKM yang melakukan kekeliruan dalam mengkalkulasi HPP. Memahami potensi kesalahan ini sangat penting agar pencatatan keuangan tetap sesuai standar.
1. Menggabungkan Biaya Operasional ke Dalam HPP
Kesalahan paling mendasar adalah memasukkan beban operasional umum—seperti biaya pemasaran digital, gaji staf administrasi, atau sewa kantor pusat—ke dalam struktur HPP. Hal ini menyebabkan HPP membengkak secara tidak wajar dan mendistorsi angka laba kotor.
2. Mengabaikan Beban Angkut Pembelian
Biaya transportasi untuk mendatangkan persediaan merupakan bagian dari harga akuisisi barang. Memisahkan biaya ini dari perhitungan persediaan akan membuat laporan HPP menjadi terlalu rendah (understated).
3. Tidak Melakukan Stock Opname Secara Rutin
Data persediaan akhir yang hanya didasarkan pada catatan akuntansi tanpa verifikasi fisik rawan kekeliruan. Kerusakan barang, penyusutan, atau kehilangan fisik persediaan yang tidak terdeteksi akan merusak keakuratan HPP.
4. Salah Mengalokasikan Biaya Overhead
Pada industri manufaktur, alokasi biaya overhead seperti listrik pabrik atau perawatan mesin sering kali salah dihitung. Penggunaan asumsi yang tidak konsisten dapat memicu deviasi pada nilai HPP per unit produk.
Risiko Akibat Ketidakakuratan Perhitungan HPP
Mengabaikan ketelitian dalam cara menghitung harga pokok penjualan membawa implikasi serius terhadap kesehatan finansial perusahaan.
- Penetapan Harga yang Keliru: Kesalahan menghitung HPP berisiko membuat produk dijual di bawah biaya produksi sesungguhnya (underpricing), atau justru terlalu mahal (overpricing) sehingga ditinggalkan konsumen.
- Penyajian Laporan Keuangan Bias: Manajemen akan kesulitan menilai kinerja riil usaha karena angka margin laba yang ditampilkan tidak mencerminkan kenyataan operasional.
- Masalah Pajak: Pelaporan HPP yang keliru dapat menyebabkan salah hitung Penghasilan Kena Pajak. Hal ini berpotensi memicu sanksi atau denda dari otoritas perpajakan saat dilakukan pemeriksaan audit.
Strategi Mengoptimalkan Pengelolaan HPP
Agar perhitungan dan pengelolaan HPP berjalan lebih efisien, beberapa pendekatan operasional berikut dapat diterapkan:
- Penerapan Sistem Pencatatan Perpetual: Menggunakan perangkat lunak atau sistem akuntansi terintegrasi yang mencatat pergerakan persediaan secara real-time dapat meminimalkan selisih data.
- Audit Fisik Persediaan Periodik: Lakukan stock opname secara berkala (bulanan atau triwulanan) untuk memastikan kecocokan antara data fisik dan pencatatan buku besar.
- Negosiasi dengan Pemasok: Mengevaluasi harga beli bahan baku dan mencari potongan harga dari pembelian volume besar dapat membantu menekan HPP secara langsung.
- Penerapan Standar Operasional Produksi: Pada sektor manufaktur, meminimalkan pembuangan bahan baku (waste material) selama proses produksi dapat menekan komponen biaya bahan secara signifikan.
Kesimpulan
Mengetahui cara menghitung harga pokok penjualan secara terstruktur merupakan fondasi krusial bagi keberhasilan operasional dan finansial bisnis. HPP berfungsi sebagai indikator efisiensi produksi, acuan dalam menetapkan harga jual, serta instrumen utama dalam penyusunan laporan keuangan yang transparan.
Perhitungan HPP memerlukan kedisiplinan dalam mencatat setiap variabel persediaan, biaya bahan baku, hingga beban produksi langsung. Dengan menghindari kesalahan pengalokasian beban operasional dan rutin mengaudit persediaan, pemilik bisnis dapat menghasilkan analisis keuangan yang akurat guna mendukung pertumbuhan usaha secara berkelanjutan.