
Panduan Lengkap Cara Menghitung Gaji Pokok dan Tunjangan Karyawan
Pengelolaan penggajian atau payroll merupakan salah satu aspek operasional paling krusial dalam pengelolaan sumber daya manusia dan keuangan perusahaan. Bagi pemilik Usaha Mikro, Kecil, dan Menengah (UMKM), entrepreneur, maupun praktisi HR, pemahaman yang mendalam mengenai sistem pengupahan sangat dibutuhkan untuk menjaga kepatuhan hukum dan efisiensi operasional.
Di sisi lain, bagi karyawan, memahami struktur imbalan kerja membantu dalam memverifikasi ketepatan penerimaan hak keuangan harian maupun bulanan. Memahami cara menghitung gaji pokok dan tunjangan secara akurat akan mencegah terjadinya perselisihan hubungan industrial serta mengoptimalkan perencanaan anggaran operasional bisnis.
Artikel ini menyajikan panduan komprehensif mengenai konsep, aturan hukum, formulasi, hingga simulasi kalkulasi kompensasi kerja secara terstruktur dan obyektif.
Konsep Dasar Komponen Penggajian di Indonesia
Sistem kompensasi tenaga kerja di Indonesia umumnya terdiri dari beberapa komponen utama yang membentuk pendapatan kotor (gross income) hingga pendapatan bersih (take-home pay).
Setiap komponen memiliki karakteristik, kriteria penilaian, serta implikasi perpajakan yang berbeda.
1. Gaji Pokok
Gaji pokok adalah imbalan dasar yang dibayarkan kepada pekerja menurut tingkat atau jenis pekerjaan yang besarnya ditetapkan berdasarkan kesepakatan atau peraturan perundang-undangan.
Nilai gaji pokok mencerminkan patokan nilai pasar dari peran atau jabatan tersebut, kualifikasi pendidikan, serta pengalaman kerja yang dimiliki oleh karyawan.
2. Tunjangan Tetap
Tunjangan tetap merupakan pembayaran teratur yang berkaitan dengan pekerjaan dan dibayarkan secara berkelanjutan dalam satuan waktu yang sama dengan pembayaran gaji pokok.
Pembayaran tunjangan ini tidak dikaitkan dengan kehadiran atau pencapaian kinerja harian karyawan. Contoh tunjangan tetap meliputi:
- Tunjangan jabatan (fungsional atau struktural)
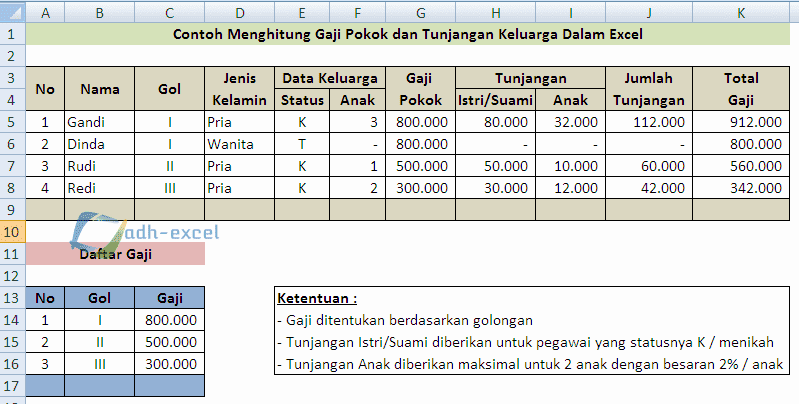
- Tunjangan keluarga (istri/suami dan anak)
- Tunjangan daerah terpencil atau operasional khusus
3. Tunjangan Tidak Tetap
Tunjangan tidak tetap adalah pembayaran yang secara langsung atau tidak langsung berkaitan dengan pekerja, yang dibayarkan secara tidak tetap dan dikaitkan dengan kehadiran atau pencapaian kinerja tertentu.
Variabel ini dapat bertambah atau berkurang tergantung pada akumulasi aktivitas harian pekerja. Contoh tunjangan tidak tetap antara lain:
- Tunjangan makan harian (hanya diberikan jika hadir)
- Tunjangan transportasi harian
- Insentif penjualan atau insentif kehadiran
4. Potongan Wajib
Pendapatan kotor karyawan akan dikurangi oleh potongan wajib yang diatur oleh pemerintah maupun regulasi internal perusahaan. Potongan tersebut mencakup:
- Iuran BPJS Ketenagakerjaan (JHT dan JP)
- Iuran BPJS Kesehatan
- Pajak Penghasilan Pasal 21 (PPh 21)
Ketentuan Hukum dan Rasio Penggajian
Pemerintah Indonesia telah menetapkan regulasi batas minimum rasio gaji pokok dalam struktur kompensasi melalui Undang-Undang Ketenagakerjaan yang disempurnakan dalam UU Cipta Kerja serta Peraturan Pemerintah Nomor 36 Tahun 2021 tentang Pengupahan.
+-----------------------------------------------------------------------+
|                       STRUKTUR GAJI MINIMUM                           |
+-----------------------------------------------------------------------+
|  Gaji Pokok (Min. 75%)   |  Tunjangan Tetap (Maks. 25%)               |
+-----------------------------------------------------------------------+
|                 Total Upah Tetap (Gaji Pokok + Tunjangan Tetap)       |
+-----------------------------------------------------------------------+
Sesuai dengan ketentuan pasal-pasal dalam regulasi pengupahan, jika komponen upah terdiri dari gaji pokok dan tunjangan tetap, maka besarnya gaji pokok sekurang-kurangnya harus 75% dari total gabungan gaji pokok dan tunjangan tetap.
Aturan ini dibuat untuk melindungi hak-hak pekerja, terutama yang berkaitan dengan kalkulasi imbalan lain seperti Tunjangan Hari Raya (THR), uang pesangon, dan iuran jaminan sosial yang menjadikan upah tetap sebagai basis perhitungannya.
Langkah-Langkah dan Cara Menghitung Gaji Pokok dan Tunjangan
Proses kalkulasi kompensasi dapat dibagi menjadi empat tahapan fungsional. Menerapkan langkah-langkah terstruktur membantu memperkecil risiko kesalahan input data pada sistem payroll.
Langkah 1: Menentukan Struktur Skala Upah
Sebelum menghitung nominal akhir, perusahaan harus menyusun Struktur dan Skala Upah (SUSU). Perusahaan menentukan batas bawah (berdasarkan Upah Minimum Provinsi/Kota) dan batas atas untuk setiap golongan jabatan.
Gaji pokok ditentukan dari posisi posisi jabatan karyawan di dalam rentang skala upah tersebut.
Langkah 2: Mengkalkulasi Tunjangan Tetap dan Tidak Tetap
Setelah menentukan gaji pokok, tunjangan ditambahkan sesuai porsi dan perjanjian kerja.
Tunjangan tetap dijumlahkan langsung secara utuh setiap bulan. Sedangkan tunjangan tidak tetap dikalikan dengan rekapitulasi kehadiran atau ketercapaian target harian dalam bulan berjalan.
$$textTunjangan Tidak Tetap = textTarif Tunjangan per Hari times textJumlah Hari Hadir$$
Langkah 3: Menghitung Iuran Jaminan Sosial dan Pajak
Potongan BPJS dihitung dari batas atas upah yang dilaporkan (caping) sesuai aturan yang berlaku.
| Jenis Program | Tanggungan Perusahaan | Tanggungan Karyawan |
|---|---|---|
| BPJS Kesehatan | 4% | 1% |
| BPJS Ketenagakerjaan – JHT | 3,7% | 2% |
| BPJS Ketenagakerjaan – JP | 2% | 1% |
| BPJS Ketenagakerjaan – JK & JKM | 0,24% – 1,74% | 0% |
Iuran yang ditanggung oleh karyawan akan menjadi faktor pemotong pendapatan kotor, sedangkan potongan PPh 21 dihitung berdasarkan Pendapatan Tidak Kena Pajak (PTKP) serta Tarif Efektif Rata-Rata (TER) atau tarif Pasal 17 UU PPh.
Langkah 4: Menghitung Total Take Home Pay
Setelah seluruh komponen diidentifikasi, rumus matematis untuk menentukan Take Home Pay (THP) atau gaji bersih yang diterima karyawan adalah sebagai berikut:
$$textTHP = (textGaji Pokok + textTunjangan Tetap + textTunjangan Tidak Tetap) – textTotal Potongan Wajib$$
Simulasi Penghitungan Gaji: Contoh Kasus Nyata
Untuk memberikan gambaran praktis mengenai cara menghitung gaji pokok dan tunjangan, berikut dua simulasi studi kasus untuk kondisi kerja bulanan penuh dan sistem prorasional (prorate).
Contoh Kasus 1: Karyawan Bekerja Bulanan Penuh
Bapak Andi bekerja sebagai manajer operasional di sebuah perusahaan manufaktur dengan rincian kompensasi sebagai berikut:
- Status: Menikah, tanpa anak (K/0)
- Gaji Pokok: Rp6.000.000
- Tunjangan Jabatan (Tetap): Rp1.500.000
- Tunjangan Transport (Tidak Tetap): Rp50.000 / hari hadir
- Kehadiran bulan ini: 20 hari kerja
Rincian Kompensasi Kotor (Gross Income):
- Gaji Pokok = Rp6.000.000
- Tunjangan Tetap = Rp1.500.000
- Tunjangan Tidak Tetap = $20 times textRp50.000 = textRp1.000.000$
- Total Gaji Kotor = $textRp6.000.000 + textRp1.500.000 + textRp1.000.000 = textRp8.500.000$
Verifikasi Rasio Legal:
Total Upah Tetap = $textRp6.000.000 + textRp1.500.000 = textRp7.500.000$.
Persentase Gaji Pokok = $(textRp6.000.000 / textRp7.500.000) times 100% = 80%$.
Persentase ini memenuhi syarat minimal legal undang-undang (minimal 75%).
Rincian Potongan Wajib Karyawan:
- BPJS Kesehatan (1% dari maksimal batas dasar): $1% times textRp7.500.000 = textRp75.000$
- BPJS Ketenagakerjaan JHT (2%): $2% times textRp7.500.000 = textRp150.000$
- BPJS Ketenagakerjaan JP (1%): $1% times textRp7.500.000 = textRp75.000$
- Total Potongan BPJS = Rp300.000
- Asumsi PPh 21 (TER K/0 kategori tertentu): Rp120.000
Kalkulasi Take Home Pay (THP):
$$textTHP = textRp8.500.000 – (textRp300.000 + textRp120.000) = textRp8.080.000$$
Contoh Kasus 2: Menghitung Gaji Prorata (Masuk Tengah Bulan)
Penghitungan prorata dilakukan ketika seorang karyawan mulai bekerja di tengah periode berjalan penggajian. Rumus prorata yang umum digunakan berdasarkan hari kerja efektif adalah:
$$textGaji Prorata = fractextJumlah Hari Kerja Efektif DijalanitextTotal Hari Kerja Efektif Sebulan times textUpah Tetap Sebulan$$
Ibu Budi mulai bekerja pada tanggal 15 di sebuah kantor dengan skenario 5 hari kerja per minggu (total 20 hari kerja dalam bulan tersebut). Ibu Budi berhasil menyelesaikan 10 hari kerja.
- Hak Upah Tetap (Gaji Pokok + Tunjangan Tetap) = Rp5.000.000
Kalkulasi Kompensasi Prorata:
$$textUpah Prorata = frac1020 times textRp5.000.000 = textRp2.500.000$$
Tunjangan tidak tetap akan dikalkulasikan murni berdasarkan akumulasi 10 hari kedatangan tersebut. Potongan pajak dan BPJS disesuaikan secara proporsional mengacu pada pendapatan prorata yang diterima pada periode bersangkutan.
Manfaat Pengelolaan Kompensasi yang Terstruktur
Menerapkan formula dan cara menghitung gaji pokok dan tunjangan secara disiplin mendatangkan manfaat operasional dan finansial jangka panjang bagi ekosistem bisnis.
+--------------------------------------------------------------------+
|                         MANFAAT PENGGAJIAN                         |
+--------------------------------------------------------------------+
| Manfaat Perusahaan                  | Manfaat Karyawan             |
+-------------------------------------+------------------------------+
| * Kepatuhan Regulasi (Audit)        | * Kepastian Hak Finansial    |
| * Perencanaan Anggaran Otomatis     | * Transparansi Penghasilan   |
| * Retensi Karyawan Meningkat        | * Kemudahan Akses Kredit     |
+--------------------------------------------------------------------+
Bagi Sisi Bisnis dan Manajemen
- Meminimalkan Risiko Hukum: Menghindari sanksi administratif dan tuntutan perselisihan hubungan industrial akibat pembayaran kompensasi di bawah standar regulasi.
- Efisiensi Anggaran Tenaga Kerja: Membantu tim keuangan (finance) menyusun projected cash flow bulanan yang presisi tanpa kekeliruan variabel tunjangan.
- Meningkatkan Kepercayaan Internal: Transparansi perhitungan upah menciptakan hubungan kerja yang harmonis dan profesional antara manajemen dan pekerja.
Bagi Sisi Karyawan
- Kepastian Akurasi Hak: Karyawan dapat memverifikasi isi slip gaji secara mandiri setiap bulannya.
- Perencanaan Keuangan Pribadi: Memudahkan karyawan mengatur arus kas rumah tangga, alokasi tabungan, dan pemenuhan kewajiban perpajakan perorangan.
Risiko dan Kesalahan Umum dalam Kalkulasi Penggajian
Meskipun terlihat sebagai formulasi matematika sederhana, operasional payroll di lapangan sering kali menghadapi berbagai tantangan prosedural.
+--------------------------------------------------------------------+
|                    KESALAHAN UMUM PENGGAJIAN                       |
+--------------------------------------------------------------------+
|  Melanggar Ketentuan Minimum Gaji Pokok (Kurang dari 75%)        |
|  Keliru Membedakan Tunjangan Tetap dan Tidak Tetap untuk THR    |
|  Salah Menentukan Batas Atas (Caping) Iuran BPJS                |
|  Mengabaikan Rekapitulasi Presensi Terbaru saat Prorata         |
+--------------------------------------------------------------------+
1. Pelanggaran Batas Minimum Gaji Pokok
Kesalahan yang paling sering dijumpai pada bisnis skala menengah adalah menekan nilai gaji pokok terlalu rendah dan membesarkan nilai tunjangan tidak tetap dengan tujuan menekan kewajiban iuran jaminan sosial.
Tindakan ini melanggar peraturan perundang-undangan dan berisiko memicu sanksi dari pengawas ketenagakerjaan.
2. Kekeliruan Pembagian Komponen Dasar THR
Ketentuan Tunjangan Hari Raya (THR) Keagamaan menetapkan bahwa perhitungan 1 bulan upah didasarkan pada Gaji Pokok + Tunjangan Tetap.
Banyak pengelola penggajian keliru memasukkan tunjangan tidak tetap (seperti tunjangan makan/transport) ke dalam basis THR, atau sebaliknya, menghilangkan tunjangan tetap dari basis kalkulasi.
3. Salah Menghitung Batas Maksimal BPJS
BPJS Kesehatan dan BPJS Ketenagakerjaan (Jaminan Pensiun) memiliki batas atas gaji (caping salary) yang diperbarui berkala oleh pemerintah.
Mengabaikan batasan caping ini akan menyebabkan salah hitung pada nilai potongan bulanan karyawan maupun kewajiban beban perusahaan.
Pertimbangan Penting untuk Keuangan Bisnis dan Pribadi
Memahami cara menghitung gaji pokok dan tunjangan hendaknya dipandang sebagai bagian integral dari strategi keuangan bisnis maupun pribadi yang lebih luas.
Bagi Pemilik Usaha (Owner / HR)
- Gunakan Sistem Otomatisasi: Jika skala perusahaan telah melebihi 10-15 karyawan, pertimbangkan untuk beralih dari pencatatan manual berbasis lembar kerja (spreadsheet) ke perangkat lunak payroll terintegrasi. Hal ini berguna untuk meminimalkan human error.
- Lakukan Evaluasi Berkala: Evaluasi struktur pengupahan minimal satu kali dalam seahun untuk menyesuaikan dengan inflasi, kriteria Upah Minimum Regional (UMR), dan daya saing industri.
Bagi Pekerja / Karyawan
- Pelajari Slip Gaji: Selalu periksa rincian penerimaan dan potongan pada slip gaji yang diterbitkan oleh divisi HR/Finance setiap periode pembayaran.
- Pahami Komponen Non-Tunai: Perhatikan pula besarnya kontribusi perusahaan pada BPJS sebagai bagian dari Total Reward yang Anda terima di luar tunai.
Kesimpulan
Penghitungan gaji pokok dan tunjangan merupakan gabungan antara pemahaman regulasi ketenagakerjaan, formulasi matematis, serta ketelitian administrasi.
Prinsip utama yang wajib dipegang adalah pemenuhan batas minimal gaji pokok sebesar 75% dari total upah tetap, pemisahan yang jelas antara tunjangan tetap dan tidak tetap, serta transparansi atas seluruh potongan wajib seperti BPJS dan PPh 21.
Dengan menerapkan prinsip akuntansi dan regulasi pengupahan yang benar, perusahaan dapat menjamin keberlanjutan operasionalnya sekaligus menjaga kesejahteraan dan produktivitas tenaga kerja secara seimbang.