
Panduan Lengkap: Cara Membuat No Rekening untuk Bisnis dan Pengelolaannya
Pengelolaan keuangan yang terstruktur merupakan salah satu pilar utama dalam membangun bisnis yang berkelanjutan. Banyak pelaku usaha pemula yang masih mencampur rekening pribadi dengan akun operasional usaha mereka.
Memahami bagaimana cara membuat no rekening untuk bisnis adalah langkah krusial untuk menjaga profesionalisme dan akurasi pencatatan keuangan. Artikel ini akan membahas panduan mendalam mengenai pembuatan rekening bisnis, manfaat, dokumen yang dibutuhkan, hingga strategi pengelolaannya secara efisien.
Definisi dan Konsep Dasar Rekening Bisnis
Rekening bisnis adalah akun perbankan yang dirancang khusus untuk memfasilitasi transaksi keuangan suatu organisasi, perusahaan, atau usaha perorangan. Akun ini berbeda dari rekening pribadi karena terhubung langsung dengan identitas entitas usaha dan dilengkapi fitur finansial pendukung operasional bisnis.
Secara umum, fasilitas perbankan untuk bisnis terbagi menjadi dua jenis utama, yaitu rekening tabungan bisnis dan rekening giro (checking account). Rekening tabungan bisnis cocok untuk pemula atau UMKM, sedangkan rekening giro umumnya digunakan oleh entitas hukum yang membutuhkan transaksi menggunakan cek atau bilyet giro.
| Fitur | Rekening Pribadi | Rekening Bisnis / Giro |
|---|---|---|
| Tujuan | Kebutuhan konsumsi pribadi | Transaksi komersial usaha |
| Atas Nama | Nama individu | Nama badan usaha / entitas dagang |
| Instruksi Pembayaran | Transfer bank, kartu debit | Transfer, Cek, Bilyet Giro, Corporate Online Banking |
| Limit Transaksi | Standar/Terbatas | Lebih tinggi / Dapat disesuaikan |
| Pelaporan | Rekening koran standar | Laporan arus kas terintegrasi |
Manfaat Memisahkan Keuangan dan Membuat Rekening Bisnis
Pemisahan antara dana pribadi dan dana usaha bukan sekadar formalitas perbankan. Praktik ini didasari oleh prinsip akuntansi dasar yang memandang bisnis sebagai entitas terpisah (entity concept).
1. Meningkatkan Kredibilitas dan Profesionalisme
Konsumen dan mitra bisnis cenderung lebih percaya ketika melakukan pembayaran ke rekening atas nama perusahaan atau nama usaha resmi. Hal ini memberikan kesan bahwa bisnis dikelola secara sah, terdaftar, dan memiliki keseriusan operasional.
2. Memudahkan Pencatatan dan Pelaporan Keuangan
Pencampuran transaksi pribadi dan bisnis dapat menyulitkan penyusunan laporan keuangan harian maupun bulanan. Dengan rekening terpisah, setiap pemasukan dan pengeluaran yang tercantum di rekening koran secara otomatis mencerminkan aktivitas bisnis yang sebenarnya.
3. Mempermudah Pengurusan Perpajakan
Kepatuhan pajak membutuhkan data transaksi yang akurat dan transparan. Rekening khusus usaha mempermudah akuntan atau pemilik usaha dalam menghitung kewajiban Pajak Penghasilan (PPh) serta Pajak Pertambahan Nilai (PPN) tanpa terdistraksi oleh pengeluaran pribadi.
4. Membuka Akses ke Fasilitas Pembiayaan
Lembaga keuangan dan bank membutuhkan bukti arus kas yang sehat sebelum menyetujui pengajuan pinjaman modal kerja. Rekening bisnis yang aktif dan teratur menjadi dokumen pendukung utama dalam proses evaluasi kelayakan kredit (credit scoring).
Risiko Mengabaikan Pemisahan Keuangan Bisnis
Mengabaikan pembuatan akun perbankan khusus dapat menimbulkan berbagai dampak negatif bagi pertumbuhan usaha Anda.
- Pencampuran Arus Kas (Cash Flow Blurring): Pemilik usaha berisiko menggunakan keuntungan bisnis untuk kepentingan pribadi tanpa disadari, sehingga menyulitkan evaluasi profitabilitas.
- Sengketa Legalitas dan Pertanggungjawaban: Jika terjadi masalah hukum pada bisnis, aset pribadi dapat terancam apabila tidak ada batasan yang jelas antara dana pribadi dan dana entitas usaha.
- Kesulitan Audit Keuangan: Proses pemeriksaan internal maupun eksternal akan memakan waktu lebih lama dan berpotensi menimbulkan kesalahan data due diligence.
Syarat dan Dokumen yang Dibutuhkan
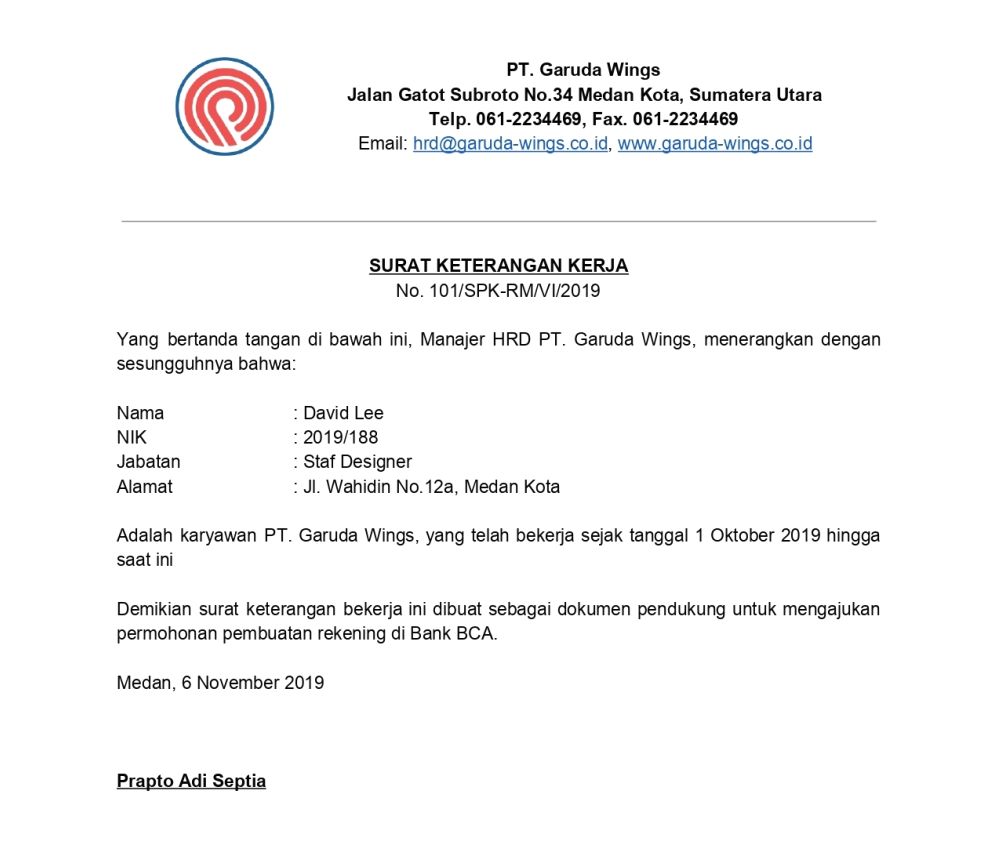
Sebelum mempelajari bagaimana cara membuat no rekening untuk bisnis, Anda harus menyiapkan dokumen legalitas pendukung. Persyaratan dokumen bervariasi tergantung pada bentuk entitas bisnis yang Anda jalankan.
1. Bisnis Perorangan / UMKM (Belum Berbadan Hukum)
Untuk usaha perorangan, proses pembukaan rekening terhitung lebih sederhana. Dokumen yang umumnya diminta meliputi:
- Kartu Tanda Penduduk (KTP) pemilik usaha.
- Nomor Pokok Wajib Pajak (NPWP) pribadi.
- Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) dari kelurahan/kecamatan.
- Pasfoto pemilik usaha.
2. Badan Usaha / Badan Hukum (CV, PT, atau Yayasan)
Untuk entitas bisnis formal, bank menerapkan prinsip Know Your Customer (KYC) yang lebih ketat. Dokumen wajib antara lain:
- Akta Pendirian Perusahaan dan Akta Perubahan Terakhir.
- Surat Keputusan Pengesahan dari Kementerian Hukum dan HAM (Kemenkumham).
- Nomor Induk Berusaha (NIB) dan Izin Usaha Operasional.
- NPWP Badan atas nama perusahaan.
- KTP/Paspor serta NPWP pengurus (Direktur dan Komisaris).
- Surat Kuasa Penunjukan Pengelola Rekening (jika dikuasakan).
Langkah-Langkah dan Cara Membuat No Rekening untuk Bisnis
Proses pembuatan rekening dapat dilakukan melalui kantor cabang bank terdekat atau secara digital melalui platform resmi perbankan.
➔ ➔ ➔ ➔ Langkah 1: Memilih Bank dan Jenis Produk yang Tepat
Tinjau kembali kebutuhan transaksi operasional harian bisnis Anda. Pertimbangkan faktor-faktor seperti biaya administrasi bulanan, kemudahan akses internet banking, hingga ketersediaan jaringan ATM dan kantor cabang.
Langkah 2: Menyiapkan Dokumen Legalitas
Pastikan semua dokumen resmi masih berlaku dan data di dalamnya konsisten. Ketidaksesuaian alamat atau nama pengurus pada dokumen legalitas dapat menyebabkan penolakan permohonan.
Langkah 3: Mengajukan Permohonan Pembukaan Rekening
Pahami bagaimana cara membuat no rekening untuk bisnis secara teknis melalui dua jalur berikut:
- Secara Offline: Datangi kantor cabang bank terpilih, temui petugas Customer Service, dan isi formulir pembukaan rekening bisnis atau giro.
- Secara Online: Gunakan aplikasi atau website resmi bank yang menyediakan layanan pembukaan rekening korporat secara digital dengan mengunggah dokumen yang dipindai.
Langkah 4: Verifikasi Data dan Wawancara Singkat
Petugas bank akan melakukan verifikasi keaslian dokumen. Pada beberapa kasus, bank mungkin melakukan wawancara singkat terkait profil bisnis, estimasi omzet bulanan, dan sumber dana.
Langkah 5: Setoran Awal dan Aktivasi Fitur
Setelah permohonan disetujui, lakukan setoran awal sesuai dengan batas minimal yang ditentukan oleh bank. Pastikan Anda juga mengaktifkan layanan Corporate Online Banking, kartu debit bisnis, serta fitur otorisasi bertingkat (multi-authorization) jika diperlukan.
Rekomendasi Fitur Perbankan Bisnis yang Perlu Dipertimbangkan
Saat memilih produk tabungan bisnis, perhatikan fitur pendukung yang ditawarkan oleh lembaga perbankan:
- Sistem Manajemen Kas (Cash Management System): Fitur yang memungkinkan pembayaran massal, seperti penggajian karyawan (payroll), secara terintegrasi.
- Akses Multi-User: Kemampuan memberikan hak akses berbeda bagi pembuat transaksi (maker), pemeriksa (checker), dan pemutus (approver).
- Integrasi API Perbankan: Kemudahan menghubungkan rekening bank dengan sistem akuntansi atau software Point of Sale (POS) bisnis.
- Fasilitas Rekening Koran Otomatis: Fitur unduh laporan mutasi secara berkala dalam format digital seperti CSV atau PDF.
Contoh Penerapan dalam Konsep Operasional Bisnis
Untuk memberikan gambaran praktis, mari cermati simulasi penggunaan rekening bisnis pada usaha ritel makanan dan minuman (F&B).
Usaha "Kopi Nusantara" yang berbentuk CV mendaftarkan rekening giro atas nama CV Kopi Nusantara. Manajemen menerapkan aturan penggunaan alur transaksi sebagai berikut:
- Alur Pemasukan: Seluruh hasil penjualan dari transaksi kasir digital (QRIS, EDC, dan transfer) masuk langsung ke rekening giro CV.
- Alur Pengeluaran Operasional: Pembayaran kepada pemasok bahan baku dilakukan melalui Corporate Online Banking oleh staf keuangan dengan otorisasi akhir oleh pemilik.
- Alur Penggajian: Transfer gaji bulanan ke seluruh karyawan dijadwalkan secara otomatis menggunakan fitur payroll system bank.
Dengan skema ini, pemilik dapat memantau kesehatan arus kas secara real-time tanpa ada kekhawatiran tercampur dengan pengeluaran rumah tangga pribadi.
Kesalahan Umum Saat Membuat dan Mengelola Rekening Bisnis
Meskipun prosesnya cukup jelas, beberapa pelaku usaha sering mengalami kendala akibat kesalahan taktis.
1. Memilih Produk Bank Tanpa Memperhitungkan Biaya Administrasi
Setiap produk perbankan bisnis memiliki struktur biaya yang bervariasi, termasuk biaya pemeliharaan rekening, biaya transfer antarbank, dan biaya layanan online banking. Selalu pelajari rincian biaya sebelum mengambil keputusan.
2. Menunda Pembuatan Rekening Hingga Bisnis Skala Besar
Banyak pengusaha beranggapan bahwa pembuatan akun terpisah baru diperlukan saat omzet sudah mencapai angka tertentu. Padahal, pemisahan akun sejak awal pendirian usaha akan membentuk disiplin finansial yang lebih baik.
3. Mengabaikan Pembaharuan Data Legalitas
Ketika terjadi perubahan struktur organisasi, perubahan alamat, atau perpanjangan masa berlaku izin usaha, pemilik bisnis sering lupa memperbarui data tersebut di bank. Hal ini dapat berujung pada pembekuan sementara akun bisnis.
4. Menggunakan Rekening Bisnis untuk Transaksi Pribadi
Meskipun akun bisnis terdaftar atas nama usaha perorangan, hindari melakukan penarikan dana secara sembarangan untuk kepentingan pribadi. Gunakan mekanisme mekanisme alokasi gaji pemilik (draw/prive) yang tercatat resmi.
Kesimpulan
Mengetahui bagaimana cara membuat no rekening untuk bisnis merupakan langkah awal yang krusial dalam membangun tata kelola keuangan perusahaan yang sehat, transparan, dan akuntabel. Pemisahan antara dana pribadi dan operasional usaha membantu meningkatkan kredibilitas di mata pelanggan, mempermudah pelaporan pajak, serta memfasilitasi analisis kinerja keuangan secara akurat.
Persiapkan dokumen legalitas usaha Anda secara cermat, pilih produk perbankan yang memiliki fitur sesuai dengan skala operasional, dan manfaatkan layanan cash management secara maksimal untuk mendukung efisiensi bisnis dalam jangka panjang.