
Panduan Lengkap: Bagaimana Cara Membuat Paylater Sendiri untuk Bisnis Anda
Perkembangan metode pembayaran digital dalam beberapa tahun terakhir telah mengubah lanskap transaksi bisnis secara signifikan. Salah satu inovasi yang paling diminati oleh konsumen adalah fasilitas Buy Now Pay Later (BNPL) atau sistem bayar nanti.
Bagi pemilik bisnis dan pengusaha, menghadirkan fasilitas ini dapat menjadi strategi yang sangat efektif untuk meningkatkan volume penjualan. Artikel ini akan membahas secara mendalam tentang bagaimana cara membuat paylater sendiri, mulai dari konsep dasar, regulasi, hingga strategi teknis pelaksanaannya.
Definisi dan Konsep Dasar Sistem Paylater
Apa Itu Paylater (BNPL)?
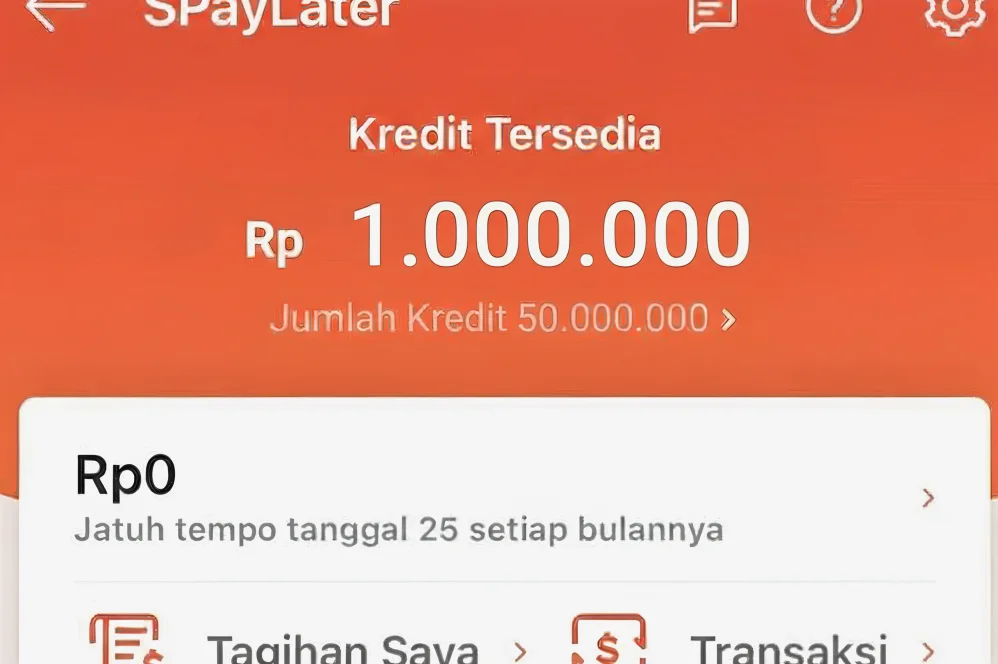
Paylater adalah skema pembiayaan jangka pendek yang memungkinkan konsumen untuk melakukan pembelian barang atau jasa secara langsung dan membayarnya di kemudian hari. Pembayaran tersebut dapat dilakukan secara sekaligus pada tanggal jatuh tempo atau melalui mekanisme angsuran berkala.
Secara finansial, paylater beroperasi mirip dengan kartu kredit, namun dengan proses pengajuan yang umumnya lebih sederhana dan terintegrasi langsung pada platform transaksi digital.
Prinsip Kerja Ekosistem Paylater
Ekosistem paylater melibatkan tiga pihak utama, yaitu penyedia dana (lembaga keuangan/fintek), pemilik platform (merchant), dan konsumen akhir. Ketika transaksi terjadi, penyedia paylater membayar talangan terlebih dahulu kepada pemilik bisnis.
Selanjutnya, konsumen akan memiliki kewajiban utang kepada penyedia fasilitas paylater sesuai dengan jangka waktu dan bunga atau biaya layanan yang telah disepakati bersama.
Manfaat dan Tujuan Mengembangkan Paylater Sendiri
Meningkatkan Konversi dan Rata-Rata Nilai Transaksi (Basket Size)
Fasilitas bayar nanti mengurangi hambatan psikologis konsumen saat hendak melakukan pembelian barang bernilai tinggi. Dengan opsi angsuran, konsumen cenderung lebih berani menyelesaikan transaksi yang sebelumnya tertunda.
Hal ini secara langsung meningkatkan angka konversi penjualan (conversion rate) serta memperbesar nilai rata-rata keranjang belanja (average order value).
Memperkuat Retensi dan Loyalitas Pelanggan
Memiliki sistem paylater terintegrasi memberikan kemudahan akses finansial bagi pengguna setia platform Anda. Eksklusivitas dan kemudahan proses checkout akan mendorong konsumen untuk kembali melakukan transaksi berulang (repeat purchase).
Pengalaman bertransaksi yang efisien dan fleksibel menjadi nilai tambah diferensiasi bisnis Anda dibanding kompetitor.
Risiko dan Hal yang Perlu Dipertimbangkan
+-------------------------------------------------------------------+
|                  RISIKO UTAMA SISTEM PAYLATER                     |
+-------------------------------------------------------------------+
| 1. Risiko Kredit (Default/NPL)  -> Pengguna gagal membayar tunai.  |
| 2. Risiko Likuiditas          -> Arus kas terganggu penundaan.    |
| 3. Risiko Kepatuhan Hukum     -> Pelanggaran aturan regulator.    |
| 4. Risiko Keamanan Siber      -> Kebocoran data & fraud sistem.   |
+-------------------------------------------------------------------+
Risiko Kredit dan Gagal Bayar (Non-Performing Loan)
Risiko terbesar dalam skema pembiayaan penundaan bayar adalah potensi gagal bayar dari konsumen. Jika bisnis Anda menanggung sendiri risiko kredit ini, rasio Non-Performing Loan (NPL) yang tinggi dapat menggerus keuntungan bisnis utama.
Oleh karena itu, penyaringan profil risiko calon pengguna menjadi krusial sebelum fasilitas kredit diberikan.
Kebutuhan Modal dan Pengelolaan Likuiditas
Mengembangkan fasilitas kredit mandiri membutuhkan cadangan modal tunai yang cukup besar untuk menalangi transaksi harian. Arus kas (cash flow) perusahaan dapat terganggu jika perputaran piutang tidak berjalan lancar sesuai jadwal penagihan.
Manajemen likuiditas yang disiplin sangat diperlukan agar operasional bisnis inti tidak terganggu oleh kemacetan piutang.
Panduan Langkah: Bagaimana Cara Membuat Paylater Sendiri
Memahami bagaimana cara membuat paylater sendiri memerlukan perencanaan yang terstruktur, baik dari aspek legalitas, modal, maupun teknologi. Berikut adalah langkah-langkah strategis yang perlu dilewati:
1. Memilih Model Bisnis Paylater yang Sesuai
Langkah awal dalam memahami bagaimana cara membuat paylater sendiri adalah menentukan pendekatan struktur bisnisnya. Terdapat dua model utama yang dapat dipilih:
- Model In-House (Mandiri): Perusahaan Anda mengelola risiko kredit, lisensi regulasi, dan teknologi secara mandiri dari awal.
- Model Kemitraan (White-Label / BaaS): Perusahaan Anda bekerja sama dengan penyedia Fintech-as-a-Service (FaaS) atau lembaga keuangan berizin yang menyediakan teknologi dan lisensi pembiayaan.
Bagi sebagian besar perusahaan non-fintek, model kemitraan adalah jalur teraman dan paling efisien untuk memulai.
2. Memenuhi Kepatuhan Hukum dan Regulasi Fintek
Aspek legalitas adalah pondasi paling vital jika Anda mempelajari bagaimana cara membuat paylater sendiri di Indonesia. Aktivitas pemberian pinjaman atau fasilitas pembiayaan diatur secara ketat oleh Otoritas Jasa Keuangan (OJK).
Jika memilih mendirikan lembaga pembiayaan sendiri, Anda wajib mengantongi izin operasional resmi sebagai Lembaga Jasa Keuangan atau Penyelenggara Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi (LPBBTI).
Menggunakan mitra fintek yang sudah terdaftar dan diawasi OJK merupakan opsi terbaik untuk menghindari masalah hukum di kemudian hari.
3. Mengembangkan Infrastruktur Teknologi
Langkah praktis selanjutnya dalam bagaimana cara membuat paylater sendiri adalah membangun arsitektur teknologi yang andal. Infrastruktur ini meliputi sistem onboarding pengguna, mesin penilaian kredit (credit scoring engine), hingga sistem ledger transaksi.
Sistem harus terhubung secara mulus melalui Application Programming Interface (API) dengan basis data platform e-commerce atau aplikasi kasir (Point of Sale) Anda.
+-------------------------------------------------------------------+
|                 ALUR ARSITEKTUR TEKNOLOGI PAYLATER               |
+-------------------------------------------------------------------+
|   <--->  <--->     |
|                                                     |             |
|    <--->   <--------+              |
+-------------------------------------------------------------------+
4. Membangun Mesin Credit Scoring dan Penilaian Risiko
Penilaian tingkat kelayakan kredit secara otomatis sangat penting untuk meminimalkan potensi kredit macet. Mesin analisis ini biasanya memanfaatkan algoritma berbasis data historis transaksi, verifikasi identitas (e-KYC), hingga data perilaku digital pengguna.
Dengan menentukan batas kredit (limit credit) yang sesuai dengan profil risiko pengguna, Anda dapat menekan potensi kerugian secara signifikan.
5. Menyediakan Mekanisme Penagihan dan Integrasi Payment Gateway
Sistem paylater membutuhkan infrastruktur penagihan yang sistematis untuk memastikan pembayaran tepat waktu. Fitur pengingat otomatis melalui SMS, email, atau WhatsApp harus diintegrasikan langsung dengan payment gateway.
Pilihan metode pembayaran kembali (repayment) yang beragam, seperti transfer bank, virtual account, atau e-wallet, akan memudahkan konsumen menyelesaikan kewajibannya.
Pilihan Pendekatan: In-House vs Kemitraan B2B Fintech
Untuk membantu Anda menentukan arah pengembangan, berikut adalah tabel komparasi antara membangun sistem sendiri (In-House) versus memanfaatkan mitra pembiayaan (Fintech Partnership):
| Parameter Pertimbangan | Pengembangan In-House | Kemitraan Fintek (White-Label) |
|---|---|---|
| Kebutuhan Modal | Sangat Tinggi (Teknologi & Modal Talangan) | Rendah hingga Sedang |
| Waktu Peluncuran (Time-to-Market) | Panjang (12–24 bulan) | Cepat (1–3 bulan) |
| Lisensi & Regulasi OJK | Wajib Mengurus Izin Sendiri | Menggunakan Izin Milik Mitra |
| Manajemen Risiko Kredit | Ditanggung Perusahaan Sendiri | Ditanggung oleh Mitra Fintek |
| Kontrol Pengalaman Pengguna | Penuh dan Sangat Fleksibel | Mengikuti Standar Sistem Mitra |
Contoh Penerapan dalam Konsep Bisnis
Penerapan pada Platform E-Commerce dan Retail B2C
Sebuah platform perdagangan online skala menengah ingin menerapkan opsi bayar nanti untuk produk-produk elektronik. Dibandingkan mengurus izin keuangan yang rumit, perusahaan mengintegrasikan API dari penyedia White-Label Paylater.
Saat checkout, pelanggan memilih opsi angsuran 3 bulan. Sistem mitra melakukan analisis persetujuan instan dalam hitungan detik, dan toko menerima dana secara penuh dari mitra pada hari berikutnya.
Penerapan Skema Pembiayaan Internal pada UMKM B2B
Dalam konteks transaksi antarbisnis (B2B), seorang distributor grosir memberikan fasilitas tenor pembayaran 30 hari (Term of Payment) kepada jaringan tokonya. Distributor tersebut membangun portal internal khusus untuk mencatat batas kredit tiap pemilik toko.
Pencatatan histori pembayaran toko dilakukan secara otomatis melalui aplikasi, sehingga distributor dapat menyesuaikan batas pemesanan barang secara aman tanpa mengganggu kas operasional.
Kesalahan Umum dalam Membangun Sistem Paylater
- Mengabaikan Ketentuan Regulasi Fintek: Menjalankan skema kredit atau pembiayaan tanpa lisensi resmi atau mitra berizin dapat berujung pada sanksi pidana dan penutupan operasional oleh regulator.
- Sistem Penilaian Risiko Kredit yang Lemah: Terlalu mudah memberikan limit kredit demi mengejar pertumbuhan pengguna sering kali berakhir pada tingkat rasio penunggakan (default rate) yang merusak kas bisnis.
- Kurangnya Transparansi Biaya: Tidak menjelaskan rincian bunga, denda keterlambatan, atau biaya admin secara jujur kepada pengguna dapat merusak reputasi merek dan memicu komplain publik.
- Sistem Penagihan yang Terlalu Agresif: Menggunakan prosedur penagihan (collection) yang melanggar norma hukum dan etika bisnis dapat menghancurkan loyalitas konsumen jangka panjang.
Kesimpulan
Mengetahui bagaimana cara membuat paylater sendiri memberikan pemahaman mendalam bahwa inovasi pembayaran ini bukan sekadar fitur teknologi, melainkan sebuah ekosistem keuangan yang kompleks. Keberhasilannya bergantung pada keseimbangan antara kemudahan pengalaman pengguna, efisiensi infrastruktur teknologi, kepatuhan regulasi, serta manajemen risiko kredit yang disiplin.
Bagi sebagian besar pelaku bisnis dan pengusaha, bekerja sama dengan penyedia layanan fintek terdaftar merupakan langkah paling rasional untuk memulai. Strategi ini memungkinkan bisnis menikmati peningkatan volume penjualan dan loyalitas pelanggan tanpa harus terbeban oleh risiko likuiditas dan kebingungan regulasi keuangan yang rumit.