
Memahami Perbedaan Gross Margin dan Profit Margin dalam Bisnis
Banyak pelaku bisnis dan pengusaha pemula terjebak dalam angka penjualan yang tinggi. Mereka melihat angka omzet yang fantastis di akhir bulan dan menganggap bisnis mereka berkinerja sangat baik. Namun, ketika melihat sisa saldo di rekening kas, angka yang tersedia justru jauh dari harapan.
Fenomena ini sering terjadi karena kurangnya pemahaman terhadap metrik efisiensi dan profitabilitas bisnis. Pendapatan kotor yang tinggi tidak secara otomatis mencerminkan tingkat keuntungan yang sehat. Untuk menilai kesehatan keuangan secara akurat, seorang pemilik bisnis harus memahami rasio laba yang digunakan dalam akuntansi.
Dua metrik yang paling sering digunakan tetapi kerap membingungkan adalah margin laba kotor (gross margin) dan margin laba bersih (profit margin). Memahami apa perbedaan gross margin dan profit margin merupakan langkah krusial dalam mengelola efisiensi operasional, menetapkan harga produk, serta memastikan keberlanjutan bisnis dalam jangka panjang.
Memahami Definisi dan Konsep Dasar Margin Keuangan
Sebelum membahas perbedaan mendalam di antara keduanya, penting untuk memahami konsep dasar dari masing-masing indikator keuangan ini. Kedua indikator ini dihitung dalam bentuk persentase untuk mengukur seberapa efisien perusahaan mengolah pendapatan menjadi keuntungan.
+-------------------------------------------------------------------+
|                        TOTAL PENDAPATAN                           |
+-------------------------------------------------------------------+
                                 |
                     Dikurangi HPP (Biaya Langsung)
                                 v
+-------------------------------------------------------------------+
|            GROSS MARGIN (Margin Laba Kotor)                       |
|   Mengukur efisiensi produksi & penetapan harga barang/jasa       |
+-------------------------------------------------------------------+
                                 |
            Dikurangi Beban Operasional, Pajak, & Bunga
                                 v
+-------------------------------------------------------------------+
|         PROFIT MARGIN / NET MARGIN (Margin Laba Bersih)           |
|      Mengukur profitabilitas akhir seluruh operasional bisnis     |
+-------------------------------------------------------------------+
Apa Itu Gross Margin (Margin Laba Kotor)?
Gross margin, atau sering disebut margin laba kotor, adalah persentase pendapatan yang tersisa setelah dikurangi seluruh biaya langsung yang berkaitan dengan produksi barang atau jasa. Biaya langsung ini dikenal dengan istilah Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS).
Indikator ini mencerminkan seberapa efisien bisnis dalam menggunakan bahan baku dan tenaga kerja langsung untuk menghasilkan barang dagangan. Semakin tinggi angka margin laba kotor, semakin besar kemampuan perusahaan dalam menutupi beban operasional lainnya.
Rumus dasar untuk menghitung gross margin adalah:
$$textGross Margin (%) = left( fractextPendapatan Total – textHPPtextPendapatan Total right) times 100$$
Apa Itu Profit Margin (Net Profit Margin / Margin Laba Bersih)?
Profit margin, yang dalam konteks laporan keuangan lengkap mengacu pada net profit margin (margin laba bersih), adalah persentase pendapatan yang tersisa setelah seluruh biaya operasional dan non-operasional dikurangi dari total pendapatan.
Biaya-biaya tersebut mencakup HPP, gaji karyawan non-produksi, sewa kantor, biaya pemasaran, tagihan listrik, penyusutan aset, bunga pinjaman, hingga kewajiban pajak. Profit margin merupakan indikator akhir yang menunjukkan berapa banyak uang tunai aktual yang benar-benar menjadi hak pemilik bisnis dari setiap rupiah pendapatan yang masuk.
Rumus dasar untuk menghitung profit margin adalah:
$$textProfit Margin (%) = left( fractextLaba Bersih Setelah PajaktextPendapatan Total right) times 100$$
Apa Perbedaan Gross Margin dan Profit Margin?
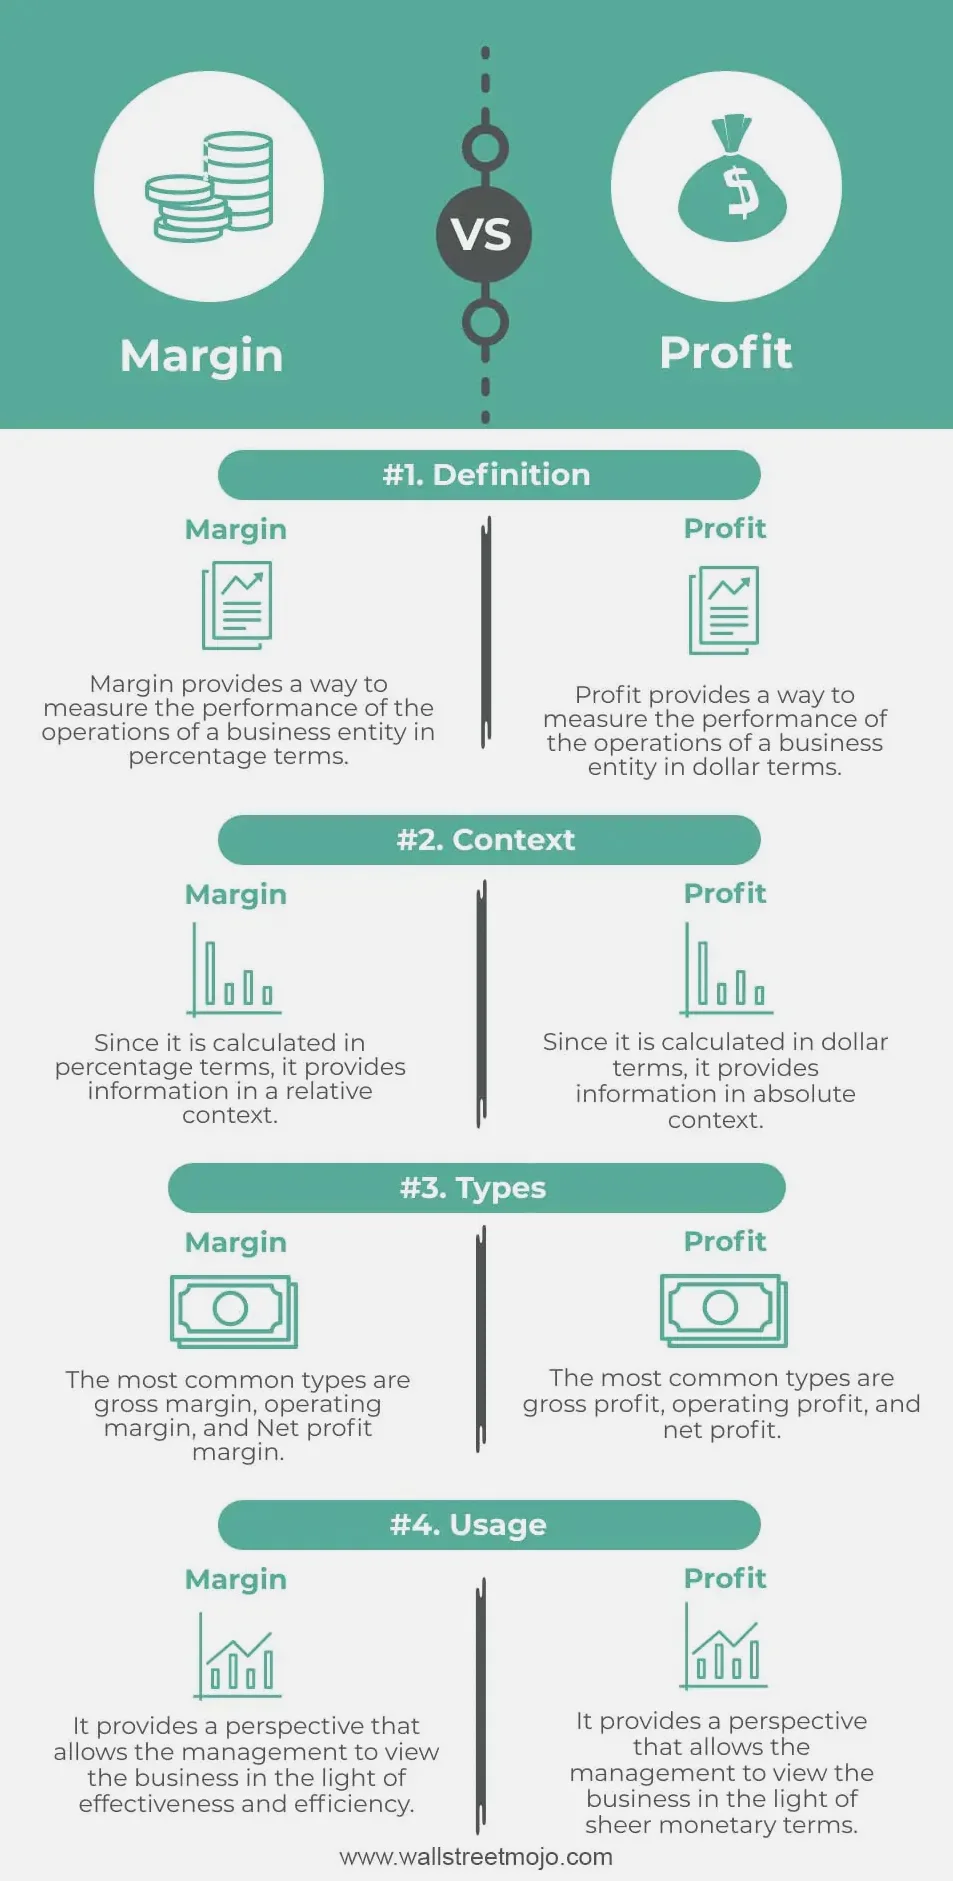
Memahami apa perbedaan gross margin dan profit margin secara mendasar terletak pada jenis biaya yang dimasukkan ke dalam kalkulasi masing-masing rasio. Kedua metrik ini memberikan sudut pandang yang berbeda terhadap kondisi keuangan perusahaan.
Gross margin hanya berfokus pada biaya produksi atau akuisisi produk secara langsung. Rasio ini mengisolasi proses manufaktur atau pembelian barang dari seluruh biaya manajerial dan administrasi perusahaan.
Sementara itu, profit margin memberikan gambaran menyeluruh (holistic view) mengenai efisiensi seluruh organisasi. Metrik ini memperhitungkan tidak hanya efisiensi produksi, tetapi juga efektivitas manajemen dalam mengendalikan beban umum, strategi pemasaran, serta beban keuangan bisnis.
| Parameter Pembanding | Gross Margin (Margin Laba Kotor) | Profit Margin (Margin Laba Bersih) |
|---|---|---|
| Fokus Utama | Efisiensi produksi dan HPP | Profitabilitas menyeluruh bisnis |
| Komponen Biaya | Hanya Biaya Langsung (HPP/COGS) | Seluruh Biaya (HPP + Operasional + Pajak + Bunga) |
| Tujuan Analisis | Menilai penetapan harga dan biaya bahan baku | Menilai kesehatan keuangan bisnis secara total |
| Pengaruh Keputusan | Pemilihan supplier, metode produksi, strategi harga | Efisiensi sewa, manajemen gaji, promosi, restrukturisasi utang |
| Sensitivitas | Rentan terhadap kenaikan harga bahan baku | Rentan terhadap seluruh biaya overhead dan beban operasional |
Manfaat Menghitung Margin Keuangan bagi Bisnis
Melakukan pemantauan secara berkala terhadap kedua jenis margin ini memberikan landasan analitis yang kuat bagi manajemen bisnis. Tanpa kalkulasi yang tepat, keputusan strategis berisiko diambil berdasarkan asumsi yang keliru.
1. Mengukur Efisiensi Produksi dan Akuisisi
Gross margin membantu manajemen melihat apakah biaya langsung produksi berada dalam batas rasional. Jika gross margin menurun secara bertahap, hal itu menandakan adanya kenaikan harga bahan baku atau pemborosan dalam proses produksi.
Informasi ini memungkinkan perusahaan untuk segera melakukan negosiasi ulang dengan pemasok atau mencari alternatif penyedia bahan baku. Tanpa pemantauan gross margin, penurunan efisiensi produksi sering kali tidak terdeteksi.
2. Mengontrol Beban Operasional dan Overhead
Profit margin memberikan sinyal penting mengenai apakah struktur biaya operasional perusahaan terlalu membengkak. Sebuah bisnis bisa saja memiliki gross margin yang sangat tinggi, tetapi profit margin yang sangat tipis atau bahkan minus.
Kondisi tersebut menunjukkan bahwa beban operasional seperti sewa gedung, biaya iklan, atau gaji manajemen terlalu besar dibandingkan skala bisnis saat ini. Analisis ini membantu pengusaha melakukan efisiensi biaya secara tepat sasaran.
3. Membantu Pengambilan Keputusan Penetapan Harga
Penetapan harga jual produk (pricing strategy) yang ideal tidak bisa hanya mengandalkan perhitungan berbasis HPP semata. Bisnis harus memastikan bahwa harga jual cukup tinggi untuk menghasilkan gross margin yang memadai guna menutupi seluruh biaya operasional.
Dengan memahami interaksi antara kedua rasio ini, pemilik bisnis dapat menentukan harga yang kompetitif di pasar tanpa mengorbankan tingkat keuntungan bersih perusahaan.
Contoh Penerapan dan Cara Menghitung dalam Bisnis
Untuk memberikan gambaran yang lebih konkret mengenai apa perbedaan gross margin dan profit margin, mari kita simulasikan kalkulasi keuangan pada sebuah usaha ritel pakaian.
Ilustrasi Kasus: PT Busana Nusantara
PT Busana Nusantara adalah bisnis yang bergerak di bidang penjualan pakaian jadi. Selama tahun berjalan, perusahaan mencatatkan laporan keuangan ringkas sebagai berikut:
- Total Pendapatan Penjualan: Rp500.000.000
- Harga Pokok Penjualan (HPP): Rp200.000.000
- Beban Operasional (Gaji, Sewa, Pemasaran): Rp180.000.000
- Bunga Pinjaman dan Pajak: Rp20.000.000
Langkah Perhitungan:

1. Laba Kotor = Total Pendapatan - HPP
   Laba Kotor = Rp500.000.000 - Rp200.000.000 = Rp300.000.000

2. Gross Margin = (Laba Kotor / Total Pendapatan) x 100%
   Gross Margin = (Rp300.000.000 / Rp500.000.000) x 100% = 60%

3. Total Seluruh Biaya = HPP + Beban Operasional + Bunga & Pajak
   Total Seluruh Biaya = Rp200.000.000 + Rp180.000.000 + Rp20.000.000 = Rp400.000.000

4. Laba Bersih = Total Pendapatan - Total Seluruh Biaya
   Laba Bersih = Rp500.000.000 - Rp400.000.000 = Rp100.000.000

5. Profit Margin = (Laba Bersih / Total Pendapatan) x 100%
   Profit Margin = (Rp100.000.000 / Rp500.000.000) x 100% = 20%
Analisis Hasil Perhitungan
Dari simulasi di atas, PT Busana Nusantara menghasilkan Gross Margin sebesar 60%. Angka ini menunjukkan bahwa setiap Rp100 pendapatan yang dihasilkan, bisnis menyisihkan Rp60 untuk menutupi biaya operasional dan menghasilkan keuntungan.
Namun, setelah memperhitungkan seluruh beban operasional, sewa, pemasaran, serta pajak, Profit Margin akhirnya berada di angka 20%. Selisih sebesar 40% antara gross margin dan profit margin adalah persentase pendapatan yang habis digunakan untuk membiayai operasional perusahaan.
Strategi Meningkatkan Gross Margin dan Profit Margin
Meningkatkan rasio laba membutuhkan pendekatan strategis yang terencana. Karena kedua metrik ini dipengaruhi oleh variabel biaya yang berbeda, tindakan yang diambil pun harus disesuaikan dengan target peningkatan yang diinginkan.
Strategi Mengoptimalkan Gross Margin
- Negosiasi dengan Pemasok: Minta potongan harga untuk pembelian bahan baku dalam jumlah besar atau cari pemasok alternatif dengan kualitas setara namun harga lebih bersaing.
- Peningkatan Efisiensi Produksi: Kurangi jumlah bahan baku yang terbuang (waste) selama proses manufaktur melalui standarisasi kerja.
- Penyesuaian Harga Jual: Lakukan evaluasi harga secara berkala dan naikkan harga jual secara terukur jika nilai tambah produk di mata konsumen mendukung.
Strategi Mengoptimalkan Profit Margin
- Efisiensi Biaya Operasional: Evaluasi beban sewa, tagihan utilitas, dan efektivitas anggaran pemasaran yang tidak memberikan imbal hasil (return on investment) yang jelas.
- Otomatisasi Proses Bisnis: Manfaatkan teknologi untuk mengotomatiskan tugas-tugas administratif rutin sehingga produktivitas tenaga kerja meningkat tanpa menambah jumlah personil.
- Fokus pada Produk Berprofit Tinggi: Identifikasi lini produk atau jasa yang menyumbangkan margin tertinggi dan alokasikan lebih banyak sumber daya pemasaran untuk menjual produk tersebut.
Risiko dan Hal yang Perlu Dipertimbangkan dalam Analisis Margin
Meskipun analisis margin sangat berguna, penggunaannya harus dilakukan secara cermat dan kontekstual. Mengandalkan angka margin tanpa memahami variabel pendukungnya dapat mengarahkan pada kesimpulan yang keliru.
+-------------------------------------------------------------------+
|               HAL PENTING DALAM ANALISIS MARGIN                   |
+-------------------------------------------------------------------+
| 1. Karakteristik Industri Berbeda (SaaS vs Ritel)                |
| 2. Margin Tinggi Tidak Menjamin Cash Flow Positif                 |
| 3. Dampak Inflasi terhadap Biaya Operasional                      |
+-------------------------------------------------------------------+
1. Perbedaan Karakteristik Antar Industri
Setiap sektor industri memiliki standar rasio laba yang sangat berbeda. Sebagai contoh, bisnis perangkat lunak (SaaS) umumnya memiliki gross margin yang sangat tinggi (bisa mencapai 80-90%) karena biaya distribusi produk digital sangat kecil.
Sebaliknya, bisnis ritel atau supermarket biasanya beroperasi dengan gross margin yang jauh lebih rendah (sekitar 15-25%), tetapi mereka mengandalkan volume penjualan yang sangat tinggi. Oleh karena itu, membandingkan margin perusahaan ritel dengan perusahaan teknologi bukanlah pembandingan yang setara.
2. Margin Tidak Sama dengan Arus Kas (Cash Flow)
Sebuah bisnis bisa saja melaporkan gross margin dan profit margin yang menguntungkan di kertas laporan keuangan. Namun, jika sebagian besar penjualan dilakukan secara kredit dan piutang tersebut sulit ditagih, perusahaan tetap bisa mengalami krisis likuiditas.
Margin keuangan mengukur profitabilitas berbasis akrual, bukan ketersediaan uang tunai secara riil. Oleh karena itu, analisis margin wajib disandingkan dengan analisis laporan arus kas.
3. Pengaruh Inflasi dan Fluktuasi Biaya
Kondisi makroekonomi seperti inflasi dapat meningkatkan harga bahan baku secara mendadak. Jika perusahaan tidak mampu meneruskan kenaikan biaya ini kepada konsumen melalui penyesuaian harga, gross margin akan tergerus secara signifikan dalam waktu singkat.
Kesalahan Umum dalam Mengelola Gross Margin dan Profit Margin
Dalam praktiknya, pelaku bisnis sering melakukan kekeliruan saat menganalisis kedua metrik keuangan ini. Kekeliruan ini umumnya bersumber dari penyederhanaan perhitungan atau pemahaman akuntansi yang terbatas.
- Menyamakan Laba Kotor dengan Laba Bersih: Menganggap uang yang tersisa setelah membeli bahan baku sebagai keuntungan yang siap digunakan untuk kepentingan pribadi.
- Mengabaikan Biaya Biaya Hidden Overhead: Lupa memasukkan komponen biaya penyusutan alat, biaya pemeliharaan sistem, atau porsi biaya listrik ke dalam kalkulasi beban operasional.
- Terlalu Fokus pada Omzet Tanpa Memperhatikan Margin: Melakukan diskon besar-besaran untuk mengejar target penjualan kotor, tanpa menyadari bahwa strategi tersebut merusak gross margin dan membuat profit margin menjadi negatif.
- Menggunakan Standar Margin Tunggal untuk Semua Produk: Tidak menghitung margin per item barang, sehingga tidak menyadari ada produk tertentu yang sebenarnya dijual rugi (loss leader) secara tidak disengaja.
Kesimpulan dan Ringkasan Insight Utama
Memahami secara mendalam apa perbedaan gross margin dan profit margin adalah fondasi penting dalam literasi keuangan bisnis. Kedua indikator ini bukan metrik yang saling bersaing, melainkan dua alat ukur yang saling melengkapi dalam menilai kinerja perusahaan.
Gross margin memberikan gambaran mengenai efisiensi proses produksi dan kekuatan penetapan harga produk di pasar. Sementara itu, profit margin mencerminkan kemampuan manajemen dalam mengelola seluruh organisasi dan menghasilkan tingkat pengembalian bersih bagi pemilik usaha.
Untuk menjaga keberlanjutan bisnis jangka panjang, manajer dan pemilik usaha harus rutin memantau tren kedua margin ini secara bersamaan. Dengan menjaga keseimbangan antara efisiensi biaya langsung dan pengendalian beban operasional, bisnis dapat tumbuh secara sehat, stabil, dan berkelanjutan.