
Memahami Perbedaan Bisnis Skala Kecil dan Menengah: Panduan Komprehensif untuk Pelaku Usaha
Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) memegang peranan krusial dalam menopang stabilitas perekonomian nasional. Banyak pelaku usaha memulai perjalanan bisnis mereka dari skala terkecil sebelum akhirnya berhasil berkembang menjadi unit bisnis yang lebih besar.
Namun, dalam praktiknya, masih banyak wirausahawan yang kesulitan membedakan klasifikasi operasional usaha mereka. Pemahaman mengenai apa perbedaan bisnis skala kecil dan menengah menjadi sangat krusial karena berdampak langsung pada aspek legalitas, perpajakan, tata kelola keuangan, hingga strategi ekspansi bisnis.
Artikel ini akan mengulas secara mendalam mengenai perbedaan kedua skala bisnis tersebut berdasarkan regulasi, indikator keuangan, manajemen operasional, serta tantangan strategis yang dihadapi oleh masing-masing kategori usaha.
Definisi dan Konsep Dasar Skala Bisnis
Untuk memahami kategori usaha secara objektif, pelaku bisnis perlu merujuk pada regulasi resmi yang berlaku di Indonesia. Pemerintah telah mengatur kualifikasi skala usaha guna memberikan kepastian hukum dan sasaran kebijakan ekonomi yang tepat.
Regulasi terbaru yang mengatur pengelompokan ini tertuang dalam Peraturan Pemerintah (PP) Nomor 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan Usaha Mikro, Kecil, dan Menengah. Regulasi ini mengklasifikasikan skala usaha berdasarkan modal usaha atau hasil penjualan tahunan (omzet).
+-------------------------------------------------------------------+
|                     KLASIFIKASI SKALA USAHA                       |
+---------------------------------+---------------------------------+
|          USAHA KECIL            |         USAHA MENENGAH          |
|                                 |                                 |
|  Modal Usaha:                   |  Modal Usaha:                   |
|  > Rp1 Miliar - Rp5 Miliar      |  > Rp5 Miliar - Rp10 Miliar     |
|                                 |                                 |
|  Omzet Tahunan:                 |  Omzet Tahunan:                 |
|  > Rp2 Miliar - Rp15 Miliar     |  > Rp15 Miliar - Rp50 Miliar    |
+---------------------------------+---------------------------------+
Apa Itu Bisnis Skala Kecil?
Bisnis skala kecil adalah entitas ekonomi produktif yang berdiri sendiri dan dijalankan oleh perorangan atau badan usaha yang bukan merupakan anak perusahaan atau cabang dari perusahaan besar. Usaha ini memiliki struktur organisasi yang sederhana dan batas pendanaan yang relatif terbatas.
Berdasarkan PP No. 7 Tahun 2021, usaha kecil dikategorikan memiliki modal usaha lebih dari Rp1.000.000.000,00 (satu miliar rupiah) sampai dengan paling banyak Rp5.000.000.000,00 (lima miliar rupiah), tidak termasuk tanah dan bangunan tempat usaha. Alternatifnya, usaha kecil memiliki hasil penjualan tahunan lebih dari Rp2.000.000.000,00 (dua miliar rupiah) sampai dengan Rp15.000.000.000,00 (lima belas miliar rupiah).
Apa Itu Bisnis Skala Menengah?
Bisnis skala menengah merupakan entitas usaha ekonomi produktif yang memiliki skala operasional lebih besar, struktur manajemen yang terorganisir, serta cakupan pasar yang lebih luas dibandingkan usaha kecil. Usaha menengah sering kali menjadi jembatan antara bisnis skala kecil dan korporasi besar.
Menurut regulasi yang sama, usaha menengah memiliki modal usaha lebih dari Rp5.000.000.000,00 (lima miliar rupiah) sampai dengan paling banyak Rp10.000.000.000,00 (sepuluh miliar rupiah), tidak termasuk tanah dan bangunan tempat usaha. Dari sisi kriteria omzet, usaha menengah memiliki hasil penjualan tahunan lebih dari Rp15.000.000.000,00 (lima belas miliar rupiah) hingga maksimal Rp50.000.000.000,00 (lima puluh miliar rupiah).
Analisis Komparatif: Perbedaan Utama Usaha Kecil dan Menengah
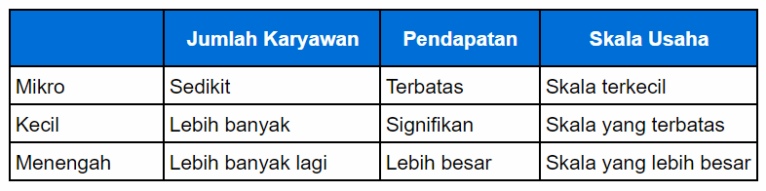
Mengetahui kriteria angka finansial saja tidak cukup untuk menganalisis apa perbedaan bisnis skala kecil dan menengah secara menyeluruh. Terdapat perbedaan signifikan dari segi manajerial, struktur modal, operasional, dan profil risiko.
Tabel berikut menyajikan ringkasan perbedaan utama antara bisnis skala kecil dan bisnis skala menengah:
| Parameter Evaluasi | Bisnis Skala Kecil | Bisnis Skala Menengah |
|---|---|---|
| Modal Usaha (di luar tanah/bangunan) | > Rp1 Miliar – Rp5 Miliar | > Rp5 Miliar – Rp10 Miliar |
| Penjualan Tahunan (Omzet) | > Rp2 Miliar – Rp15 Miliar | > Rp15 Miliar – Rp50 Miliar |
| Struktur Organisasi | Sederhana, keputusan terpusat pada pemilik | Tersetruktur, terdapat pembagian departemen |
| Sistem Operasional & SOP | Masih berkembang, fleksibel | Sudah terstandarisasi dan terdokumentasi |
| Akses Pembiayaan | Terbatas (perbankan ritel, p2p, pembiayaan mikro) | Luas (kredit korporasi, modal ventura, obligasi) |
| Jangkauan Pasar | Lokal hingga regional | Nasional hingga ekspor internasional |
| Pengolahan Arus Kas | Berfokus pada likuiditas jangka pendek | Berfokus pada efisiensi modal dan investasi |
Modal dan Indikator Keuangan
Dari kriteria modal kerja, usaha kecil beroperasi dengan struktur ekuitas yang lebih ramping. Sebagian besar pendanaan usaha kecil berasal dari tabungan pribadi pemilik, pinjaman keluarga, atau fasilitas kredit perbankan skala kecil.
Sebaliknya, usaha menengah memiliki aksesibilitas modal yang lebih kompleks. Perusahaan menengah mampu menarik pendanaan dari institusi keuangan komersial, investor institusional, atau skema kemitraan strategis karena memiliki laporan keuangan yang telah diaudit secara profesional.
Struktur Organisasi dan Manajemen Tenaga Kerja
Pada usaha kecil, pemilik bisnis umumnya memegang peran ganda (multi-tasking) sebagai pengambil keputusan utama sekaligus pengawas operasional harian. Hirarki kepemimpinan tergolong pendek, sehingga proses pengambilan keputusan dapat dilakukan dengan sangat cepat.
Pada usaha menengah, struktur organisasi telah terbagi ke dalam divisi-divisi fungsional seperti Manajer Keuangan, Manajer Operasional, dan Manajer Pemasaran. Manajemen profesional mulai mengambil alih peran pemilik bisnis untuk memastikan efisiensi kerja yang lebih terukur.
Jangkauan Pasar dan Operasional
Jangkauan operasional usaha kecil sebagian besar berfokus pada pasar lokal atau wilayah geografis tertentu. Rantai pasok (supply chain) yang digunakan cenderung sederhana dan bergantung pada pemasok lokal.
Sementara itu, bisnis skala menengah memiliki jangkauan distribusi yang melintasi batas kota, provinsi, bahkan mencapai pasar mancanegara. Infrastruktur operasional yang dimiliki sudah mendukung produksi massal dan pengisian stok secara berkelanjutan.
Manfaat Memahami Klasifikasi Skala Bisnis
Memahami secara tepat posisi skala bisnis yang sedang dijalankan bukan sekadar urusan administrasi, melainkan dasar dalam menetapkan arah kebijakan bisnis. Ada beberapa alasan mengapa penetapan skala ini sangat krusial bagi para wirausahawan.
                  +-----------------------------------+
                  |  MANFAAT MEMAHAMI SKALA BISNIS    |
                  +-----------------+-----------------+
                                    |
        +---------------------------+---------------------------+
        |                           |                           |
        v                           v                           v
+---------------+           +---------------+           +---------------+
| Kepatuhan     |           | Perencanaan   |           | Efisiensi     |
| Legal & Pajak |           | Strategis     |           | Alokasi Modal |
+---------------+           +---------------+           +---------------+
Kepatuhan Legalitas dan Perpajakan
Pemerintah menerapkan kewajiban perpajakan dan perizinan usaha yang berbeda berdasarkan kualifikasi modal serta pendapatan bisnis. Pemilik usaha yang memahami skala bisnisnya dapat menghindari sanksi administratif dan memanfaatkan fasilitas insentif pajak secara tepat.
Sebagai contoh, skema perpajakan final atau fasilitas pajak UMKM memiliki batas batasan omzet tertentu. Mengabaikan klasifikasi ini dapat mengakibatkan kesalahan penghitungan kewajiban perpajakan entitas usaha.
Perencanaan Strategis dan Manajemen Risiko
Mengetahui skala usaha membantu pimpinan perusahaan menetapkan Target Key Performance Indicators (KPI) yang realistis. Strategi pertumbuhan yang terlalu agresif pada bisnis skala kecil tanpa ditopang struktur modal yang memadai berisiko memicu krisis likuiditas.
Sebaliknya, jika bisnis skala menengah dikelola dengan gaya manajemen bisnis kecil, perusahaan akan kehilangan daya saing akibat lambatnya inovasi dan tidak efisiennya alokasi sumber daya manusia.
Efisiensi Alokasi Sumber Daya Keuangan
Manajemen keuangan bisnis sangat bergantung pada skala operasional perusahaan. Bisnis kecil perlu menitikberatkan perhatian pada arus kas harian (cash flow management) dan pengelolaan modal kerja bersih (working capital).
Di sisi lain, bisnis skala menengah harus mulai memikirkan penganggaran modal jangka panjang (capital budgeting), diversifikasi portofolio produk, serta efisiensi beban operasional melalui otomatisasi teknologi.
Risiko dan Tantangan pada Masing-Masing Skala Bisnis
Setiap tahapan perkembangan usaha membawa karakteristik risiko yang berbeda. Pengusaha harus siap mengantisipasi tantangan operasional dan finansial yang melekat pada skala bisnis yang sedang dijalani.
Risiko dan Tantangan Bisnis Skala Kecil
- Ketergantungan pada Figur Pemilik (Key Person Dependency): Bisnis kecil sangat rentan terganggu apabila pemilik utama mengalami masalah kesehatan atau berhalangan hadir secara operasional.
- Keterbatasan Arus Kas: Bisnis kecil sering kali memiliki cadangan kas (cash reserve) yang tipis, sehingga rentan terhadap gejolak ekonomi atau keterlambatan pembayaran dari pelanggan.
- Kapasitas Produksi Terbatas: Sulit bagi bisnis kecil untuk memenuhi pesanan dalam volume besar secara mendadak tanpa menambah investasi alat produksi secara signifikan.
Risiko dan Tantangan Bisnis Skala Menengah
- Beban Biaya Overhead yang Tinggi: Struktur organisasi yang membesar berimplikasi pada kenaikan biaya gaji, penyusutan aset, serta biaya operasional tetap lainnya.
- Kompleksitas Birokrasi Internal: Penambahan rantai komando dapat memicu penurunan kecepatan pengambilan keputusan dan koordinasi antar departemen.
- Risiko Regulasi dan Kepatuhan: Bisnis skala menengah menghadapi pengawasan legalitas, standar lingkungan, dan ketenagakerjaan yang jauh lebih ketat dari regulator.
Strategi Transisi: Menolak Stagnasi dari Kecil ke Menengah
Transformasi dari usaha kecil menuju usaha menengah membutuhkan perubahan filosofi manajemen secara fundamental. Banyak pengusaha mengalami kegagalan pada masa transisi ini karena menolak mengubah pola kepemimpinan lama.
+-------------------------------------------------------------------+
|               TAHAPAN STRATEGI TRANSISI SKALA BISNIS              |
+-------------------------------------------------------------------+
| 1. Standarisasi Proses (SOP)                                      |
|    Membangun sistem operasional baku agar tidak tergantung individu|
+-------------------------------------------------------------------+
| 2. Perekrutan Tenaga Profesional                                  |
|    Mendelegasikan tugas teknis kepada spesialis fungsional        |
+-------------------------------------------------------------------+
| 3. Digitalisasi dan Otomatisasi Systems                          |
|    Menerapkan sistem software akuntansi dan ERP terintegrasi      |
+-------------------------------------------------------------------+
| 4. Restrukturisasi Manajemen Keuangan                             |
|    Memisahkan arus kas modal dengan profit dan audit berkala      |
+-------------------------------------------------------------------+
Berikut adalah langkah-langkah strategis yang umum diterapkan untuk mendorong transisi skala usaha secara aman:
- Membangun Standar Operasional Prosedur (SOP): Dokumentasikan seluruh tahapan kerja agar kualitas produk atau layanan tetap konsisten meskipun terjadi pergantian personel.
- Melakukan Delegasi Bertahap: Pemilik bisnis harus mulai mengalihkan tugas-tugas operasional harian kepada tim manajerial dan berfokus pada perencanaan strategis jangka panjang.
- Mengintegrasikan Teknologi Sistem Informasi: Gunakan perangkat lunak akuntansi, manajemen persediaan, dan Customer Relationship Management (CRM) untuk meningkatkan akurasi data operasional.
- Memperkuat Laporan Keuangan: Lakukan penyusunan laporan keuangan sesuai dengan Standar Akuntansi Keuangan (SAK) yang berlaku guna meningkatkan kredibilitas di mata investor dan perbankan.
Contoh Kasus Penerapan dalam Sektor Riil
Untuk memberikan gambaran yang lebih jelas mengenai apa perbedaan bisnis skala kecil dan menengah, mari kita cermati studi kasus pada dua industri yang berbeda berikut ini.
Sektor Industri Makanan dan Minuman (F&B)
- Skala Kecil: Sebuah restoran lokal yang memiliki dua cabang di satu kota. Usaha ini mempekerjakan 15 orang karyawan dengan omzet Rp3 miliar per tahun. Pengadaan bahan baku dibeli harian di pasar lokal, dan manajemen keuangan masih dicatat manual oleh pemilik.
- Skala Menengah: Jaringan restoran cepat saji lokal yang memiliki 20 cabang tersebar di satu provinsi. Usaha ini memiliki dapur pusat (central kitchen), sistem rantai pasok terintegrasi, mempekerjakan 150 karyawan, dan mencetak omzet tahunan sebesar Rp25 miliar.
Sektor Industri Manufaktur Pakaian (Garmen)
- Skala Kecil: Lokakarya (workshop) konveksi rumahan yang memproduksi pakaian berdasarkan pesanan instansi lokal. Usaha ini memanfaatkan modal kerja senilai Rp1,5 miliar, mengoperasikan 20 unit mesin jahit, dan fokus pada pemenuhan pasar daerah.
- Skala Menengah: Pabrik garmen yang memproduksi pakaian jadi merek sendiri dan didistribusikan ke jaringan ritel nasional. Usaha ini memiliki mesin pemotong otomatis, menggunakan modal kerja senilai Rp7 miliar, dan telah melakukan penjualan hingga ke pasar Asia Tenggara.
Kesalahan Umum dalam Mengelola dan Mengidentifikasi Skala Bisnis
Dalam perjalanan membangun usaha, wirausahawan kerap kali terjebak dalam beberapa pemahaman keliru yang dapat mengganggu pertumbuhan bisnis.
+-------------------------------------------------------------------+
|                KESALAHAN UMUM PELAKU USAHA                        |
+-------------------------------------------------------------------+
|  Mengacaukan Angka Omzet dengan Keuntungan Bersih (Profit)     |
|  Menerapkan Skala Ekspansi Prematur (Premature Scaling)        |
|  Mengabaikan Tata Kelola Arus Kas demi Mengejar Pertumbuhan    |
|  Menunda Pemisahan Keuangan Pribadi dan Keuangan Bisnis        |
+-------------------------------------------------------------------+
Mengacaukan Omzet dengan Keuntungan
Banyak pengusaha beranggapan bahwa omzet yang tinggi secara otomatis menunjukkan bahwa bisnis telah naik kelas menjadi skala menengah. Omzet hanya mencerminkan total penjualan kotor.
Bisnis dengan omzet puluhan miliar rupiah namun memiliki margin profit yang sangat tipis serta arus kas negatif tetap berada dalam posisi finansial yang rentan. Penilaian skala usaha harus tetap memperhitungkan kecukupan modal dan stabilitas struktur keuangan.
Melakukan Ekspansi Prematur (Premature Scaling)
Kesalahan fatal lainnya adalah memperbesar kapasitas operasional atau menambah cabang sebelum sistem fondasi bisnis skala kecil berjalan stabil. Ekspansi yang terburu-buru dapat melonjakkan biaya operasional tetap (fixed costs) yang pada akhirnya memicu kebangkrutan.
Menunda Pemisahan Keuangan Pribadi dan Bisnis
Banyak pelaku usaha kecil yang mencampur rekening pribadi dengan rekening operasional usaha. Ketika bisnis mulai berkembang menuju skala menengah, kebiasaan ini akan menyulitkan analisis performa keuangan dan memicu potensi masalah perpajakan.
Kesimpulan
Memahami apa perbedaan bisnis skala kecil dan menengah merupakan langkah krusial bagi setiap wirausahawan yang ingin mengelola usaha secara profesional. Perbedaan kedua skala ini tidak hanya terletak pada kriteria formal seperti nilai aset dan hasil penjualan tahunan, tetapi juga menyangkut tata kelola manajemen, manajemen risiko, serta strategi operasional.
Bisnis skala kecil unggul dalam hal fleksibilitas dan kecepatan adaptasi, sementara bisnis skala menengah memiliki keunggulan berupa efisiensi biaya, kapasitas produksi besar, dan akses pendanaan yang lebih luas. Mengetahui posisi entitas usaha saat ini memungkinkan pemilik bisnis untuk menerapkan strategi keuangan, pemenuhan regulasi, serta kepemimpinan yang paling sesuai.
Pertumbuhan skala bisnis bukanlah proses instan, melainkan hasil dari pengelolaan arus kas yang disiplin, peningkatan sistem operasional, serta pengembangan sumber daya manusia yang berkelanjutan. Dengannya, bisnis dapat berkembang secara sehat dan memberikan dampak ekonomi jangka panjang.