
Memahami Panduan Komprehensif: Apa Perbedaan Bisnis Jasa dan Dagang dalam Dunia Usaha
Dalam mengawali langkah di dunia wirausaha, penentuan model bisnis merupakan fondasi terpenting yang akan menentukan arah operasional, strategi pemasaran, hingga pengelolaan keuangan perusahaan. Dua bentuk model bisnis yang paling umum ditemui di masyarakat adalah bisnis jasa dan bisnis dagang.
Meskipun keduanya berfokus pada pemenuhan kebutuhan konsumen untuk menghasilkan keuntungan, mekanisme kerja di antara keduanya memiliki perbedaan yang cukup mendasar. Bagi calon pengusaha, pemilik UMKM, maupun praktisi keuangan, memahami apa perbedaan bisnis jasa dan dagang secara mendalam adalah kunci untuk membangun sistem manajemen yang efektif.
Artikel ini akan membahas secara komprehensif mengenai perbedaan operasional, pencatatan keuangan, manajemen risiko, serta karakteristik dari kedua model bisnis tersebut agar Anda dapat mengambil keputusan bisnis yang tepat.
Definisi dan Konsep Dasar Bisnis Jasa dan Dagang
Untuk memahami struktur operasional dari masing-masing model bisnis, langkah pertama yang perlu dilakukan adalah menelaah definisi dan konsep dasar dari bisnis jasa dan bisnis dagang.
Apa itu Bisnis Jasa?
Bisnis jasa adalah jenis usaha yang menawarkan produk tidak berwujud (intangible) berupa keahlian, keterampilan, tindakan, atau layanan kepada konsumen. Dalam bisnis jasa, tidak ada perpindahan kepemilikan atas suatu barang fisik dari penjual ke pembeli.
Pendapatan dalam bisnis jasa diperoleh melalui kompensasi atas waktu, tenaga, atau keahlian yang diberikan untuk menyelesaikan masalah pelanggan. Contoh umum dari bisnis jasa meliputi layanan hukum, konsultan keuangan, bengkel kendaraan, agensi pemasaran digital, hingga fasilitas kesehatan.
Apa itu Bisnis Dagang?
Bisnis dagang adalah jenis usaha yang kegiatan utamanya membeli barang jadi dari pemasok atau produsen, kemudian menjualnya kembali kepada konsumen tanpa mengubah bentuk atau sifat fisik barang tersebut. Tujuan utama dari bisnis ini adalah memperoleh keuntungan dari selisih harga jual dan harga beli barang (margin keuntungan).
Berbeda dengan bisnis jasa, bisnis dagang selalu melibatkan transaksi barang berwujud (tangible). Contoh dari bisnis dagang antara lain toko kelontong, minimarket, distributor barang elektronik, grosir pakaian, dan retailer produk kecantikan.
Komparasi Utama: Memahami Apa Perbedaan Bisnis Jasa dan Dagang
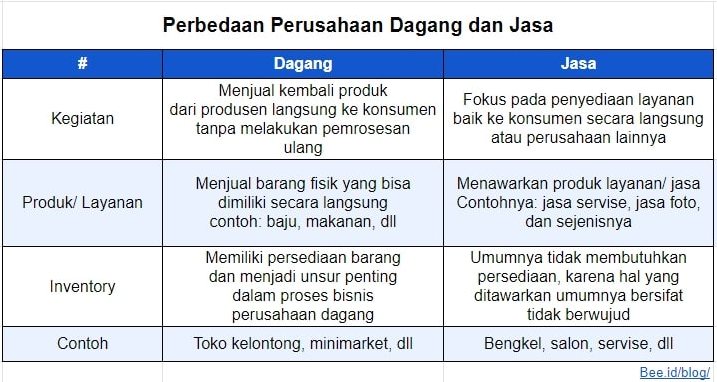
Guna mempermudah pemetaan, berikut adalah tabel komparasi yang merangkum parameter perbedaan utama antara bisnis jasa dan bisnis dagang dari berbagai sudut pandang manajemen usaha:
| Parameter Evaluasi | Bisnis Jasa | Bisnis Dagang |
|---|---|---|
| Wujud Produk | Tidak berwujud (Intangible) | Berwujud (Tangible) |
| Persediaan Barang | Tidak memiliki persediaan barang dagangan | Memiliki persediaan barang (Inventory) |
| Harga Pokok Penjualan (HPP) | Umumnya tidak memiliki HPP fisik | Memiliki HPP yang dihitung secara spesifik |
| Pengakuan Pendapatan | Saat layanan selesai diberikan atau disepakati | Saat penyerahan kepemilikan barang |
| Skalabilitas Operasional | Terbatas oleh waktu dan kapasitas SDM | Dapat ditingkatkan melalui penambahan stok |
| Risiko Kerusakan Produk | Risiko rendah (tidak ada barang kedaluwarsa) | Risiko tinggi (deadstock, kerusakan, susut) |
Perbedaan Mendalam Berdasarkan Aspek Keuangan dan Operasional
Setelah melihat gambaran umum melalui tabel komparasi di atas, mari kita bahas secara lebih terperinci mengenai elemen-elemen pembeda utama yang memisahkan kedua model bisnis ini.
                    ┌───────────────────────────┐
                    │  Model Bisnis Komersial   │
                    └─────────────┬─────────────┘
                                  │
          ┌───────────────────────┴───────────────────────┐
          ▼                                               ▼
┌───────────────────┐                           ┌───────────────────┐
│    Bisnis Jasa    │                           │   Bisnis Dagang   │
└─────────┬─────────┘                           └─────────┬─────────┘
          │                                               │
  ► Tidak Berwujud (Intangible)                   ► Berwujud (Tangible)
  ► Tanpa Persediaan Barang                       ► Ada Manajemen Persediaan
  ► Fokus Keahlian & Waktu                        ► Fokus Harga Pokok Penjualan
  ► Tanpa Biaya Penyimpanan                       ► Membutuhkan Gudang/Logistik
1. Keberadaan Persediaan Barang (Inventory)
Salah satu poin paling krusial ketika menguraikan apa perbedaan bisnis jasa dan dagang terletak pada manajemen persediaan. Bisnis dagang sangat bergantung pada stok barang fisik yang disimpan di gudang atau etalase sebelum dijual kepada konsumen.
Sebaliknya, bisnis jasa tidak memerlukan ruang penyimpanan untuk barang dagangan karena produk yang ditawarkan diproduksi dan dikonsumsi secara bersamaan. Meskipun perusahaan jasa mungkin memiliki perlengkapan operasional (seperti alat tulis atau mesin), bahan tersebut digunakan untuk mendukung operasional, bukan untuk dijual kembali.
2. Penentuan Harga Pokok Penjualan (HPP)
Dalam struktur laporan keuangan, bisnis dagang wajib menghitung Harga Pokok Penjualan (HPP) yang mencakup persediaan awal, pembelian bersih, dan persediaan akhir. HPP ini nantinya dikurangkan dari pendapatan penjualan untuk menentukan laba kotor perusahaan.
Pada bisnis jasa, akun HPP umumnya tidak ditemukan karena tidak ada komponen barang fisik yang dibeli untuk dijual kembali. Komponen biaya utama dalam bisnis jasa dialokasikan langsung ke Beban Operasional, seperti gaji tenaga ahli, biaya pelatihan, dan beban utilitas.
3. Struktur Laporan Laba Rugi
Perbedaan dalam penanganan persediaan dan HPP secara otomatis berdampak pada format laporan laba rugi kedua model bisnis ini. Laporan keuangan bisnis dagang menggunakan kalkulasi multi-langkah (multi-step) untuk memisahkan laba kotor sebelum menghitung laba bersih operasional.
Sementara itu, laporan laba rugi perusahaan jasa cenderung lebih sederhana. Pendapatan jasa yang diterima langsung dikurangi dengan seluruh beban operasional untuk menghasilkan angka laba bersih usaha.
Karakteristik dan Tantangan Operasional Masing-Masing Bisnis
Setiap model bisnis membawa karakteristik unik yang berpengaruh pada tantangan operasional harian para pengelola usaha.
Karakteristik Bisnis Jasa
- Perishability (Ketidaktahanan): Waktu atau kapasitas jasa yang tidak terpakai hari ini tidak dapat disimpan untuk dijual di masa depan. Contohnya, satu jam kosong jadwal seorang dokter tidak bisa "disimpan" ke hari berikutnya.
- Inseparability (Ketidakpisahan): Proses produksi dan konsumsi jasa terjadi pada waktu yang hampir bersamaan, sering kali membutuhkan kehadiran atau partisipasi langsung dari konsumen.
- Variability (Keragaman): Kualitas layanan sangat dipengaruhi oleh siapa yang memberikan layanan, kapan, dan di mana layanan tersebut diberikan, sehingga standarisasi memerlukan sistem kontrol kualitas yang ketat.
Karakteristik Bisnis Dagang
- Tangibility (Keberwujudan): Konsumen dapat melihat, menyentuh, dan menguji produk secara langsung sebelum melakukan keputusan pembelian.
- Transferability (Keteralihan Kepemilikan): Terjadi perpindahan hak milik yang jelas atas suatu barang dari pedagang kepada pembeli setelah transaksi selesai dilakukan.
- Logistik dan Rantai Pasok: Operasional bisnis sangat bergantung pada keandalan rantai pasok, manajemen gudang, pengiriman, dan kontrol stok barang.
Analisis Risiko dan Pertimbangan Keuangan
Memahami risiko inherent pada masing-masing model usaha membantu wirausahawan merancang strategi mitigasi yang lebih matang.
       BISNIS JASA                           BISNIS DAGANG
┌───────────────────────────┐         ┌───────────────────────────┐
│ • Keterbatasan Kapasitas  │         │ • Kerusakan/Kerugian Stok │
│ • Ketergantungan Talenta  │  VS     │ • Biaya Penyimpanan Tinggi│
│ • Risiko Kualitas Jasa    │         │ • Fluktuasi Harga Pasar   │
└───────────────────────────┘         └───────────────────────────┘
Risiko pada Bisnis Jasa
Risiko terbesar dalam bisnis jasa terletak pada ketergantungan terhadap sumber daya manusia (human capital). Jika tenaga ahli atau karyawan kunci keluar dari perusahaan, kualitas operasional dan hubungan pelanggan dapat terganggu secara signifikan.
Selain itu, skalabilitas bisnis jasa yang berbasis waktu cenderung terbatas. Untuk meningkatkan pendapatan, pemilik bisnis harus menambah jam kerja atau menambah jumlah tenaga ahli, yang berarti menaikkan beban gaji.
Risiko pada Bisnis Dagang
Bisnis dagang menghadapi risiko modal kerja yang tertanam pada persediaan barang (inventory risk). Barang yang disimpan di gudang dapat mengalami kerusakan, penurunan kualitas, atau kedaluwarsa jika tidak terjual dalam jangka waktu tertentu.
Tantangan lainnya adalah risiko barang tidak laku (deadstock) akibat perubahan tren pasar atau preferensi konsumen. Di samping itu, fluktuasi harga bahan baku atau barang jadi dari pemasok dapat menggerus margin keuntungan secara mendadak.
Contoh Penerapan Model Bisnis Jasa dan Dagang
Untuk memberikan gambaran kontekstual yang konkrit, berikut adalah beberapa contoh penerapan kedua model bisnis tersebut dalam berbagai sektor industri:
Sektor Teknologi dan Informasi
- Bisnis Jasa: Perusahaan pengembang perangkat lunak (software house) yang menerima proyek pembuatan aplikasi khusus sesuai permintaan klien.
- Bisnis Dagang: Toko komputer yang membeli laptop, aksesori, dan komponen perangkat keras dari distributor untuk dijual kembali kepada konsumen akhir.
Sektor Otomotif
- Bisnis Jasa: Bengkel perawatan mesin yang menawarkan jasa perbaikan, tune-up, dan pencucian kendaraan.
- Bisnis Dagang: Toko suku cadang (sparepart) yang memfokuskan kegiatannya pada penjualan komponen mesin, oli, dan ban secara eceran.
Sektor Kombinasi (Model Hibrida)
Dalam praktik bisnis modern, tidak sedikit perusahaan yang menggabungkan kedua model ini untuk mengoptimalkan potensi pendapatan. Sebagai contoh, sebuah salon kecantikan menyediakan jasa pemotongan dan perawatan rambut (bisnis jasa), sekaligus menjual produk perawatan rambut seperti sampo dan vitamin secara eceran (bisnis dagang).
Penerapan model hibrida ini memerlukan sistem pencatatan keuangan terpisah agar pengelola dapat mengevaluasi efisiensi dari masing-masing lini usaha secara akurat.
Kesalahan Umum dalam Mengelola Bisnis Jasa dan Dagang
Banyak pebisnis pemula mengalami kendala operasional karena menerapkan metode pengelolaan yang tidak sesuai dengan karakteristik model bisnisnya.
1. Menentukan Harga Jasa Menggunakan Rumus Bisnis Dagang
Kesalahan yang sering terjadi pada bisnis jasa adalah menetapkan harga berdasarkan perhitungan cost-plus sederhana tanpa memperhitungkan nilai keahlian (value-based pricing). Mengabaikan aspek tingkat kesulitan, pengalaman, dan efisiensi waktu dapat membuat penetapan harga jasa menjadi terlalu murah (underpriced).
2. Membiarkan Manajemen Persediaan Tanpa Pengawasan
Pada bisnis dagang, kegagalan dalam mengontrol tingkat perputaran stok (inventory turnover) dapat mengakibatkan krisis arus kas. Menimbun barang terlalu banyak akan mengikat modal kerja, sementara stok yang terlalu sedikit berisiko menghilangkan peluang penjualan (lost sales).
3. Pencampuran Pencatatan Akuntansi
Menggabungkan pos pendapatan jasa dan penjualan barang tanpa pemisahan akun yang jelas dapat menyulitkan analisis performa bisnis. Hal ini berpotensi mengaburkan informasi mengenai lini bisnis mana yang paling memberikan kontribusi laba bersih.
Strategi Pengelolaan Keuangan yang Tepat
Agar kedua jenis bisnis dapat berkembang secara berkelanjutan, penerapan manajemen keuangan yang terdisiplin menjadi aspek yang sangat krusial.
                    ┌───────────────────────────┐
                    │    Strategi Manajemen     │
                    └─────────────┬─────────────┘
                                  │
          ┌───────────────────────┴───────────────────────┐
          ▼                                               ▼
┌───────────────────┐                           ┌───────────────────┐
│   Fokus Jasa      │                           │   Fokus Dagang    │
├───────────────────┤                           ├───────────────────┤
│ • Kontrol Efisiensi│                          │ • Manajemen Stok  │
│   Waktu Kerja     │                           │   (FIFO/LIFO)     │
│ • Investasi pada  │                           │ • Optimalisasi    │
│   Pengembangan SDM│                           │   Arus Kas Modal  │
└───────────────────┘                           └───────────────────┘
Manajemen Keuangan Bisnis Jasa
- Fokus pada Efisiensi Jam Kerja: Lakukan pelacakan terhadap jam kerja produktif (billable hours) untuk memastikan kapasitas tim teralokasi secara optimal.
- Pengendalian Beban Tetap: Mengingat beban gaji merupakan komponen terbesar, pastikan rasio antara pendapatan operasional dan beban tenaga kerja tetap berada dalam batas aman.
- Manajemen Piutang: Karena sistem pembayaran jasa sering kali menggunakan termin (invoicing), terapkan kebijakan penagihan yang tegas untuk menjaga kelancaran arus kas.
Manajemen Keuangan Bisnis Dagang
- Penerapan Metode Inventori yang Tepat: Gunakan metode pencatatan persediaan seperti FIFO (First In, First Out) untuk menjaga kualitas barang dan keakuratan HPP.
- Negosiasi Syarat Pembayaran: Maksimalkan jangka waktu pembayaran kepada pemasok (Accounts Payable) sembari mempercepat penerimaan kas dari pelanggan.
- Analisis Laju Perputaran Stok: Evaluasi produk mana yang masuk dalam kategori fast-moving dan slow-moving untuk mengoptimalkan penggunaan modal kerja.
Kesimpulan: Memilih Model Bisnis yang Sesuai
Memahami secara mendalam tentang apa perbedaan bisnis jasa dan dagang sangat penting untuk menentukan arah operasional, struktur pencatatan akuntansi, hingga mitigasi risiko perusahaan. Bisnis jasa berfokus pada pemanfaatan keahlian, efisiensi waktu, dan pengelolaan kualitas SDM tanpa beban pengelolaan persediaan fisik. Sementara itu, bisnis dagang bertumpu pada keandalan rantai pasok, manajemen stok barang, dan optimalisasi margin dari penjualan barang berwujud.
Kedua model bisnis ini memiliki keunggulan dan tantangan tersendiri, serta tidak ada yang secara absolut lebih baik dari yang lain. Pemilihan model bisnis yang paling tepat bergantung pada ketersediaan modal, keahlian yang dimiliki, kapasitas operasional, serta pemahaman atas kebutuhan pasar yang ingin disasar. Dengan pemahaman yang tepat, Anda dapat membangun strategi pengoperasian dan pengelolaan keuangan yang presisi demi keberlanjutan usaha dalam jangka panjang.