
Memahami Keuangan Bisnis: Apa Perbedaan Laba Usaha dan Laba Bersih?
Dalam mengelola bisnis, memahami laporan keuangan adalah fondasi utama untuk mengambil keputusan yang tepat. Banyak pemilik usaha pemula yang merasa sudah memutar roda bisnis dengan baik hanya karena melihat angka penjualan yang tinggi. Padahal, angka penjualan belum tentu mencerminkan keuntungan riil yang siap masuk ke dalam kas perusahaan.
Di sinilah pentingnya memahami indikator keuangan, khususnya dalam memisahkan jenis-jenis keuntungan. Pertanyaan yang sering muncul bagi para pelaku UMKM dan entrepreneur adalah apa perbedaan laba usaha dan laba bersih. Kedua istilah ini sering dianggap sama, padahal memegang peran yang sangat berbeda dalam menilai kesehatan finansial.
Artikel ini akan mengupas secara mendalam mengenai definisi, metode perhitungan, hingga penerapan praktis dari kedua jenis laba tersebut. Memahami perbedaan ini akan membantu Anda mengelola arus kas dengan lebih efisien dan terhindar dari kekeliruan pengambilan keputusan bisnis.
Definisi dan Konsep Dasar Keuangan Bisnis
Sebelum melangkah pada pembahasan utama mengenai apa perbedaan laba usaha dan laba bersih, kita perlu memahami siklus arus uang dalam laporan laba rugi. Laporan laba rugi mencatat seluruh pendapatan yang masuk dan memotongnya dengan beban-beban secara bertahap.
Apa itu Laba Usaha (Laba Operasional)?
Laba usaha, yang sering disebut sebagai laba operasional atau operating profit, adalah keuntungan yang diperoleh perusahaan murni dari kegiatan operasional utamanya. Keuntungan ini dihitung setelah pendapatan kotor dikurangi dengan Beban Pokok Penjualan (HPP) dan seluruh beban operasional seperti gaji karyawan, sewa gedung, biaya pemasaran, serta utilitas.
Laba usaha menggambarkan sejauh mana efisiensi bisnis inti Anda berjalan tanpa dipengaruhi oleh faktor luar seperti pinjaman bank atau kewajiban pajak. Dalam laporan keuangan internasional, nilai ini sering kali berkolerasi erat dengan Operating Income atau EBIT (Earnings Before Interest and Taxes).
Apa itu Laba Bersih (Net Profit)?
Laba bersih, atau yang dikenal dengan istilah net profit maupun net income, merupakan garis akhir (bottom line) dari seluruh laporan laba rugi. Keuntungan ini adalah jumlah uang tersisa setelah seluruh pendapatan dikurangi total seluruh beban, baik beban operasional maupun non-operasional.
Beban non-operasional mencakup pembayaran bunga pinjaman, kerugian selisih kurs, dan kewajiban pajak penghasilan. Laba bersih merupakan indikator mutlak mengenai total dana yang benar-benar menjadi milik perusahaan dan dapat dibagikan sebagai dividen atau disimpan sebagai laba ditahan.
Komponen Penyusun Laporan Laba Rugi
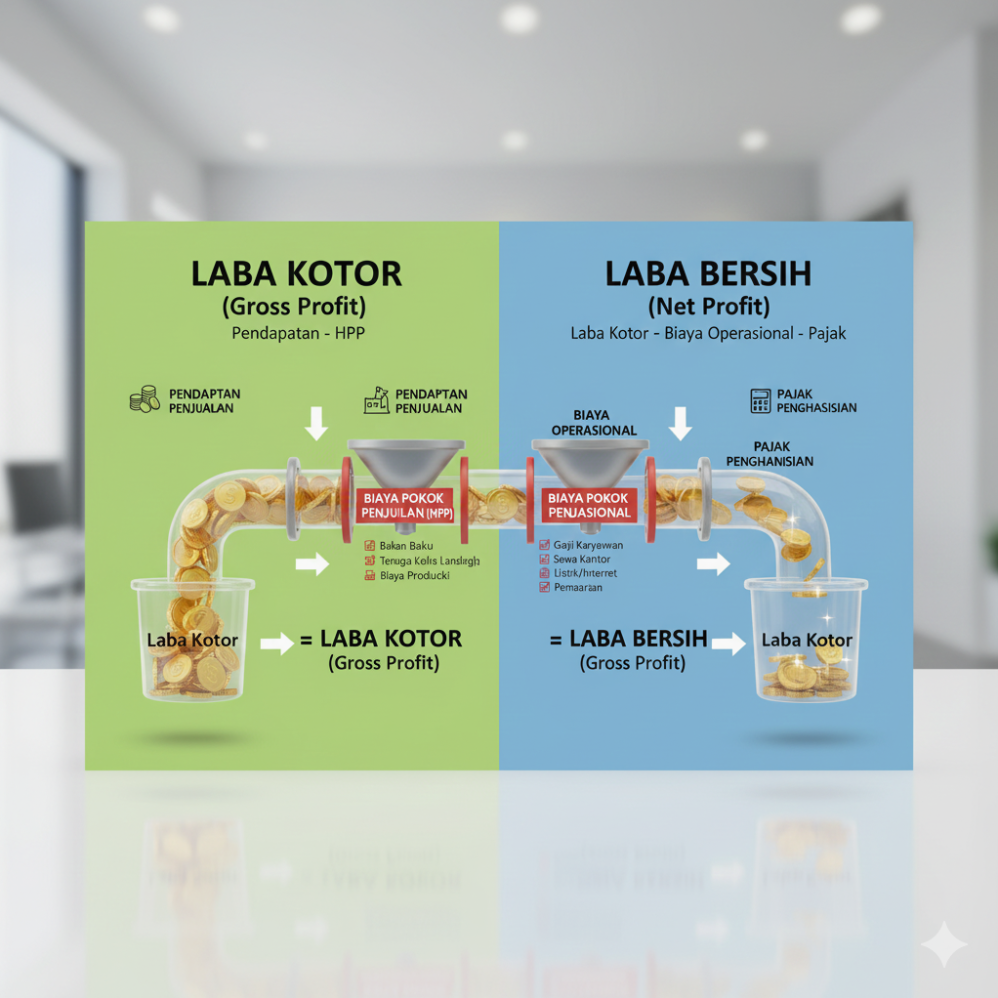
Untuk membedakan kedua jenis laba ini, Anda harus memahami hierarki komponen keuangan. Penjualan kotor adalah tahap paling awal, yang kemudian dikurangi HPP untuk menghasilkan laba kotor.
Setelah laba kotor dikurangi biaya operasional, barulah dihasilkan laba usaha. Selanjutnya, laba usaha disesuaikan dengan pendapatan dan beban non-operasional serta pajak untuk menghasilkan laba bersih.
Memahami Apa Perbedaan Laba Usaha dan Laba Bersih secara Detail
Mengetahui apa perbedaan laba usaha dan laba bersih bukan sekadar hafalan teori akuntansi. Perbedaan ini memuat implikasi praktis yang sangat menentukan nasib keberlanjutan suatu usaha.
Laba usaha mencerminkan kemampuan perusahaan dalam mengelola operasional harian secara efisien. Sebaliknya, laba bersih mencerminkan efisiensi operasional sekaligus efektivitas struktur modal dan manajemen pajak perusahaan.
Berikut adalah tabel komparasi untuk memperjelas perbedaan mendasar di antara keduanya:
| Parameter Pembanding | Laba Usaha (Operating Profit) | Laba Bersih (Net Profit) |
|---|---|---|
| Definisi | Keuntungan dari aktivitas operasional utama bisnis. | Keuntungan akhir setelah seluruh beban dan pajak dikurangi. |
| Posisi Laporan | Bagian tengah laporan laba rugi (Operating Line). | Baris paling bawah laporan laba rugi (Bottom Line). |
| Beban yang Memotong | Beban Pokok Penjualan (HPP) & Biaya Operasional. | Seluruh beban (Operasional, Bunga Pinjaman, & Pajak). |
| Fokus Evaluasi | Efisiensi produksi, penjualan, dan manajemen operasional. | Kesehatan finansial menyeluruh dan pengembalian investasi. |
| Istilah Teknis | Operating Income / EBIT. | Net Income / Net Earnings. |
Jika laba usaha sebuah perusahaan tinggi namun laba bersihnya sangat kecil, hal ini menunjukkan adanya beban non-operasional yang membebankan perusahaan. Sebaliknya, jika laba usaha rendah tetapi laba bersih tinggi, kemungkinan perusahaan mendapatkan pendapatan sekunder dari luar bisnis utamanya.
Manfaat Memahami Kedua Jenis Laba bagi Pemilik Bisnis dan Investor
Memahami apa perbedaan laba usaha dan laba bersih memberikan keuntungan strategis dalam membaca dinamika bisnis. Baik pebisnis maupun investor membutuhkan kedua indikator ini untuk perspektif yang berbeda.
Berikut adalah beberapa manfaat utama dari pemisahan analisis laba usaha dan laba bersih:
- Evaluasi Efisiensi Operasional: Membantu manajemen mengetahui apakah produk atau jasa dijual dengan margin operasional yang sehat tanpa terdistorsi oleh utang.
- Penilaian Beban Finansial: Membantu mendeteksi apakah beban bunga pinjaman atau utang bank sudah terlalu membebankan arus kas perusahaan.
- Dasar Pengambilan Keputusan Ekspansi: Membantu menentukan apakah perusahaan siap menambah kapasitas produksi berdasarkan kinerja bisnis inti yang solid.
- Perencanaan Pajak dan Dividen: Laba bersih memberikan gambaran pasti mengenai dana yang tersedia untuk alokasi dividen kepada pemegang saham dan penyerapan kewajiban pajak.
Contoh Penerapan dan Perhitungan Sederhana dalam Bisnis
Untuk memberikan gambaran yang jelas mengenai apa perbedaan laba usaha dan laba bersih, mari kita perhatikan skenario bisnis hipotetis berikut. Kita akan melihat bagaimana angka-angka ini diolah dalam sebuah usaha manufaktur skala menengah.
Skenario Bisnis: PT Maju Bersama
PT Maju Bersama mencatatkan Pendapatan Penjualan sebesar Rp 1.000.000.000 dalam satu tahun berjalan. Selama periode tersebut, perusahaan mengeluarkan Beban Pokok Penjualan (HPP) sebesar Rp 400.000.000.
Selain HPP, terdapat Beban Operasional (gaji, sewa kantor, listrik, pemasaran) sebesar Rp 250.000.000. Perusahaan juga memiliki utang bank dengan beban bunga Rp 30.000.000, serta kewajiban Pajak Penghasilan sebesar Rp 40.000.000.
Langkah Perhitungan Laba Usaha dan Laba Bersih
Pertama, kita hitung terlebih dahulu Laba Kotor perusahaan.
$$textLaba Kotor = textPenjualan – textHPP$$
$$textLaba Kotor = textRp 1.000.000.000 – textRp 400.000.000 = textRp 600.000.000$$
Kedua, kita hitung Laba Usaha (Laba Operasional).
$$textLaba Usaha = textLaba Kotor – textBeban Operasional$$
$$textLaba Usaha = textRp 600.000.000 – textRp 250.000.000 = textRp 350.000.000$$
Ketiga, kita hitung Laba Bersih.
$$textLaba Bersih = textLaba Usaha – textBeban Bunga – textPajak$$
$$textLaba Bersih = textRp 350.000.000 – textRp 30.000.000 – textRp 40.000.000 = textRp 280.000.000$$
Dari simulasi ini, terlihat bahwa apa perbedaan laba usaha dan laba bersih terletak pada potongan beban non-operasional sebesar Rp 70.000.000 (bunga dan pajak). Laba usaha perusahaan adalah Rp 350.000.000, sedangkan sisa uang murni yang menjadi hak pemilik bisnis adalah Rp 280.000.000.
Risiko dan Hal yang Perlu Dipertimbangkan dalam Analisis Laba
Mengabaikan salah satu dari kedua jenis laba ini dapat membawa risiko yang membahayakan stabilitas keuangan. Pengambil keputusan tidak boleh hanya berpatokan pada satu angka saja dalam membaca laporan keuangan.
Jebakan Terfokus pada Laba Bersih Saja
Fokus yang terlalu berlebihan pada laba bersih dapat menyamarkan masalah kinerja operasional bisnis. Sebuah perusahaan bisa saja memiliki laba bersih tinggi karena menjual aset tetap, padahal kegiatan bisnis intinya sedang mengalami kerugian.
Keuntungan dari penjualan aset bersifat sementara dan tidak dapat diulang setiap tahun. Jika bisnis inti tidak menghasilkan laba usaha yang positif, perusahaan rentan mengalami krisis di masa depan.
Mengabaikan Risiko Pendanaan dan Utang
Sebaliknya, jika hanya melihat laba usaha, manajemen mungkin tidak menyadari bahwa beban bunga utang sudah menggerogoti arus kas. Kondisi ini berisiko memicu masalah likuiditas meskipun kegiatan operasional secara teori tampak menguntungkan.
Tingginya beban bunga pinjaman dapat mengikis laba bersih hingga bernilai negatif. Oleh karena itu, keseimbangan antara rasio operasional dan rasio utang harus selalu dipantau secara berkala.
Strategi Mengoptimalkan Laba Usaha dan Laba Bersih
Setelah memahami apa perbedaan laba usaha dan laba bersih, langkah berikutnya adalah menerapkan strategi perbaikan. Peningkatan kedua indikator ini membutuhkan pendekatan yang berbeda namun saling melengkapi.
Peningkatan Efisiensi Operasional (Memaksimalkan Laba Usaha)
Untuk meningkatkan laba usaha, fokus utama manajemen harus tertuju pada efisiensi proses produksi dan pengurangan pemborosan. Negosiasi ulang harga bahan baku dengan pemasok dapat menekan Beban Pokok Penjualan secara langsung.
Selain itu, tingkatkan efisiensi pemasaran dengan mengoptimalkan saluran digital yang terukur. Mengurangi biaya overhead yang tidak produktif akan langsung mendongkrak marjin laba operasional perusahaan.
Optimalisasi Manajemen Keuangan (Memaksimalkan Laba Bersih)
Guna mendongkrak laba bersih, perusahaan perlu mengelola struktur modal dan kewajiban secara bijak. Lakukan restrukturisasi utang jika bunga yang ditanggung saat ini dirasa terlalu membebani kas harian.
Manfaatkan pula insentif perpajakan yang sah sesuai peraturan hukum yang berlaku untuk meminimalkan beban pajak. Pengelolaan arus kas yang cermat akan memastikan bahwa laba usaha yang tinggi dapat terkonversi menjadi laba bersih yang optimal.
Kesalahan Umum dalam Mengidentifikasi dan Membukukan Laba
Dalam praktik bisnis harian, khususnya pada skala UMKM, kerap terjadi kesalahan pembukuan yang merusak akurasi data finansial. Kesalahan ini membuat analisis apa perbedaan laba usaha dan laba bersih menjadi tidak presisi.
Berikut adalah beberapa kesalahan fatal yang sering dijumpai dalam pembukuan:
- Mencampur Keuangan Pribadi dan Usaha: Pengeluaran pribadi pemilik sering dimasukkan ke dalam beban operasional, sehingga merusak angka laba usaha yang sebenarnya.
- Salah Mengklasifikasikan Beban: Memasukkan beban bunga pinjaman bank ke dalam beban operasional harian, atau sebaliknya.
- Mengabaikan Biaya Penyusutan: Tidak menghitung depresiasi aset sebagai bagian dari beban operasional, sehingga laba usaha terlihat lebih besar secara semu.
- Tidak Memperhitungkan Kewajiban Pajak Bertahap: Menganggap laba usaha sebagai uang yang bebas dipakai tanpa menyisihkan dana untuk beban pajak di akhir periode.
Kesimpulan
Memahami secara komprehensif apa perbedaan laba usaha dan laba bersih adalah kunci penting dalam menjaga daya tahan dan pertumbuhan bisnis secara sustained. Laba usaha menjadi tolak ukur efisiensi kegiatan bisnis inti, sedangkan laba bersih mencerminkan hasil akhir dari seluruh keputusan keuangan perusahaan.
Kedua indikator keuangan ini tidak untuk diadu, melainkan harus dianalisis secara berdampingan. Laba usaha yang sehat menjadi fondasi utama, sementara pengelolaan beban non-operasional yang cermat akan memastikan laba bersih tetap optimal.
Dengan menerapkan pembukuan yang rapi, disiplin memisahkan jenis beban, dan rutin melakukan evaluasi finansial, pelaku bisnis dapat mengambil keputusan strategis yang lebih terukur demi kelangsungan usaha jangka panjang.