
Memahami Dunia Keuangan: Apa Perbedaan Keuntungan dan Laba dalam Bisnis?
Dalam dunia bisnis dan pengelolaan keuangan, istilah "keuntungan" dan "laba" sering kali digunakan secara bergantian. Banyak orang menganggap kedua kata ini memiliki arti yang persis sama, yaitu uang tambahan yang diperoleh dari hasil transaksi usaha.
Namun, dalam kacamata akuntansi dan manajemen keuangan profesional, kedua istilah tersebut memiliki makna, batasan, dan fungsi yang berbeda. Ketidakpahaman atas perbedaan ini dapat berdampak pada kesalahan pencatatan, analisis kinerja bisnis yang keliru, hingga salah dalam mengambil keputusan strategis.
Bagi seorang pemilik usaha mikro, kecil, dan menengah (UMKM), investor, maupun karyawan, penting bagi setiap pelaku usaha untuk memahami apa perbedaan keuntungan dan laba secara mendalam. Artikel ini akan mengupas tuntas perbedaan, konsep dasar, jenis-jenis, hingga penerapannya dalam aktivitas keuangan sehari-hari.
Definisi dan Konsep Dasar Keuangan
Untuk memahami perbedaan dasarnya, kita perlu melihat bagaimana kedua istilah ini didefinisikan dalam praktik bisnis dan standar akuntansi yang berlaku.
+-----------------------------------------------------------------------+
|                            PENDAPATAN TOTAL                           |
+-----------------------------------+-----------------------------------+
| Beban Operasional & HPP           | LABA (PROFIT)                     |
| (Biaya Bahan, Gaji, Sewa, dll.)   | Hasil operasional utama bisnis    |
+-----------------------------------+-----------------------------------+
| Transaksi Non-Operasional         | KEUNTUNGAN (GAIN)                 |
| (Penjualan Aset, Investasi, dll.) | Hasil di luar kegiatan utama      |
+-----------------------------------+-----------------------------------+
Konsep Laba (Profit)
Laba adalah istilah resmi dalam akuntansi yang merujuk pada jumlah uang yang tersisa setelah seluruh biaya, beban, dan pengeluaran operasional dikurangi dari total pendapatan usaha. Laba mengukur efisiensi operasional suatu bisnis dalam periode waktu tertentu, misalnya bulanan atau tahunan.
Perhitungan laba secara umum berfokus pada aktivitas utama bisnis. Jika Anda menjalankan usaha restoran, maka pendapatan dari penjualan makanan dikurangi biaya bahan baku dan operasional restoran akan menghasilkan laba.
Konsep Keuntungan (Gain)
Keuntungan memiliki cakupan makna yang lebih luas dan sering merujuk pada gain dalam konteks akuntansi, atau benefit dalam konteks umum. Gain atau keuntungan finansial biasanya berasal dari transaksi di luar kegiatan operasional utama perusahaan.
Sebagai contoh, jika restoran Anda menjual mesin pembuat kopi lama yang sudah tidak terpakai dengan harga di atas nilai bukunya, selisih positif tersebut dicatat sebagai keuntungan (gain), bukan laba operasional. Secara umum, keuntungan juga bisa merujuk pada manfaat non-finansial, seperti peningkatan reputasi merek atau perluasan jaringan bisnis.
Perbandingan Utama: Keuntungan vs Laba
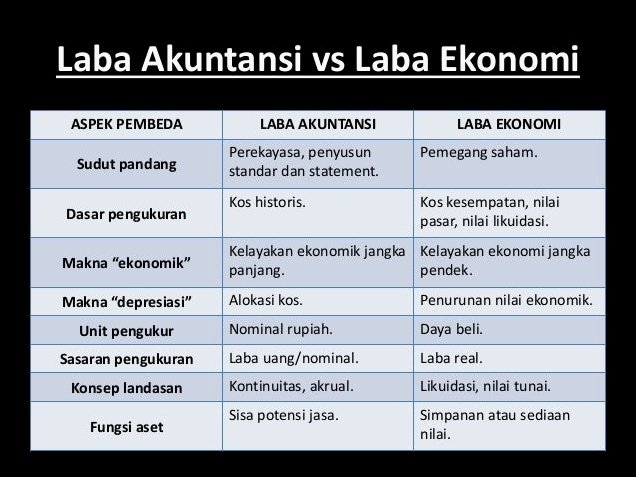
Secara sekilas keduanya terlihat sama, namun jika digali lebih lanjut, apa perbedaan keuntungan dan laba terletak pada cakupan dan konteks penggunaannya. Berikut adalah perbandingan ringkas antara keduanya:
| Parameter Perbandingan | Laba (Profit) | Keuntungan (Gain / Benefit) |
|---|---|---|
| Sumber Utama | Aktivitas operasional bisnis harian/utama. | Transaksi non-operasional atau faktor eksternal. |
| Sifat Kehadiran | Berulang (recurring) dan terprediksi. | Insidental (sekali waktu) atau acak. |
| Konteks Penggunaan | Standar laporan keuangan (Laporan Laba Rugi). | Analisis aset, investasi, atau manfaat umum. |
| Metode Perhitungan | Total Pendapatan Operasional – Total Beban. | Harga Jual Aset – Nilai Buku/Beban Perolehan. |
| Bentuk | Selalu bernilai finansial/kuantitatif. | Bisakah berupa finansial maupun non-finansial. |
Jenis-Jenis Laba dalam Akuntansi Bisnis
Dalam laporan keuangan, laba dibagi menjadi beberapa tingkatan untuk memberikan gambaran yang lebih spesifik mengenai kinerja perusahaan.
        │
        ▼  (- HPP)

        │
        ▼  (- Beban Operasional)

        │
        ▼  (- Bunga & Pajak)
1. Laba Kotor (Gross Profit)
Laba kotor adalah pendapatan total dari penjualan barang atau jasa yang dikurangi dengan Harga Pokok Penjualan (HPP). HPP mencakup biaya langsung yang dikeluarkan untuk memproduksi barang atau jasa tersebut, seperti bahan baku dan tenaga kerja langsung.
Laba kotor memberikan informasi tentang seberapa efisien perusahaan dalam mengelola produksi dan penetapan harga jual.
2. Laba Operasional (Operating Profit)
Laba operasional diperoleh dari laba kotor yang dikurangi dengan seluruh beban operasional harian perusahaan. Beban ini mencakup gaji staf administrasi, biaya sewa kantor, biaya listrik, biaya pemasaran, dan penyusutan alat.
Indikator ini menunjukkan kemampuan perusahaan dalam menghasilkan keuntungan dari bisnis inti tanpa memperhitungkan beban bunga atau pajak.
3. Laba Bersih (Net Profit)
Laba bersih adalah hasil akhir dari pencatatan keuangan yang sering disebut sebagai bottom line. Angka ini didapat setelah laba operasional ditambah dengan pendapatan lain-lain dan dikurangi dengan seluruh biaya non-operasional, termasuk bunga pinjaman dan pajak.
Laba bersih menjadi indikator utama bagi investor dan pemilik usaha untuk menilai tingkat kesehatan finansial perusahaan secara keseluruhan.
Jenis dan Bentuk Keuntungan dalam Praktik Bisnis
Berbeda dengan laba yang terstruktur ketat dalam laporan keuangan, keuntungan dapat mewujud dalam beberapa bentuk.
Keuntungan Non-Operasional (Capital Gain)
Keuntungan ini diperoleh ketika nilai jual suatu aset meningkat melebihi harga pembelian awalnya. Contoh paling umum adalah penjualan tanah, bangunan, saham, atau obligasi yang dimiliki oleh perusahaan.
Keuntungan ini tidak bergantung pada penjualan produk utama harian, melainkan pada apresiasi nilai aset dari waktu ke waktu.
Keuntungan Non-Finansial
Dalam lanskap bisnis modern, keuntungan tidak selalu berbentuk dana tunai. Perusahaan sering kali mengejar keuntungan strategis yang berdampak jangka panjang.
Bentuk keuntungan ini meliputi:
- Peningkatan efisiensi operasional akibat adopsi teknologi baru.
- Peningkatan citra publik (brand equity) dan loyalitas pelanggan.
- Perluasan pangsa pasar dan penguatan posisi tawar terhadap pemasok.
Mengapa Memahami Perbedaan Ini Sangat Penting?
Memahami apa perbedaan keuntungan dan laba memberikan landasan yang kuat dalam menganalisis kesehatan keuangan secara objektif.
Akurasi Evaluasi Kinerja Bisnis
Mengetahui perbedaan ini mencegah pemilik usaha dari Ilusi Keuangan. Bisnis mungkin terlihat menghasilkan banyak uang tunai karena baru saja menjual aset bernilai tinggi (keuntungan/gain).
Namun, jika operasi utamanya sebenarnya mengalami kerugian (laba negatif), maka bisnis tersebut berada dalam bahaya secara jangka panjang.
Ketepatan Perencanaan Pajak
Di banyak negara, kewajiban pajak untuk laba operasional usaha berbeda dengan pajak atas keuntungan modal (capital gain). Pencatatan yang terpisah membantu perusahaan melaporkan pajak sesuai dengan regulasi yang berlaku dan menghindari denda akibat kesalahan klasifikasi.
Pengambilan Keputusan Investor
Investor profesional selalu melihat sumber pendapatan perusahaan secara cermat. Mereka lebih menyukai perusahaan dengan pertumbuhan laba operasional yang konsisten dibandingkan perusahaan yang mengandalkan keuntungan insidental dari penjualan aset.
Risiko dan Hal yang Perlu Dipertimbangkan
Mengelola laba dan keuntungan memerlukan pemahaman mendalam tentang risiko keuangan agar bisnis dapat bertahan lama.
+-----------------------------------------------------------------------+
|                    RISIKO DALAM PENGELOLAAN KEUSANGAN                 |
+-----------------------------------------------------------------------+
|  1. Profit On Paper vs Cash Flow                                     |
|     Laba tinggi di atas kertas belum tentu menjamin ketersediaan kas.  |
+-----------------------------------------------------------------------+
|  2. Ketergantungan Keuntungan Sekali Tampil                          |
|     Keuntungan non-operasional tidak bisa diandalkan secara rutin.    |
+-----------------------------------------------------------------------+
|  3. Kepatuhan Hukum dan Pajak                                         |
|     Kesalahan klasifikasi dapat berujung sanksi administratif.        |
+-----------------------------------------------------------------------+
1. Fluktuasi Arus Kas (Cash Flow)
Laba yang tinggi pada laporan keuangan belum tentu mencerminkan ketersediaan uang tunai (cash flow) yang sehat. Jika penjualan dilakukan secara kredit dengan piutang yang tertahan, perusahaan bisa saja mencetak laba kotor tinggi tetapi kesulitan membayar operasional harian.
2. Ketergantungan pada Keuntungan Tidak Rutin
Mengandalkan keuntungan (gain) non-operasional untuk menutupi defisit operasional adalah strategi yang sangat berisiko. Aset yang dapat dijual akan habis pada akhirnya, sehingga bisnis harus kembali bertumpu pada kemampuan menghasilkan laba operasional.
3. Kepatuhan Regulasi
Setiap jenis pendapatan dan keuntungan memiliki implikasi hukum dan akuntansi tersendiri. Kesalahan dalam mengkategorikan transaksi dapat menyebabkan laporan keuangan menjadi tidak valid (misleading) bagi pihak eksternal seperti bank atau calon investor.
Contoh Penerapan dalam Skenario Nyata
Untuk memberikan gambaran nyata mengenai apa perbedaan keuntungan dan laba, mari kita cermati contoh kasus berikut.
Studi Kasus 1: Perusahaan Manufaktur Makanan
Sebuah perusahaan bakery memiliki pencatatan keuangan bulanan sebagai berikut:
- Total Penjualan Roti: Rp100.000.000
- Bahan Baku & Gaji Koki: Rp40.000.000
- Bahan Biaya Sewa & Listrik: Rp20.000.000
- Laba Operasional: Rp40.000.000 (Rp100jt – Rp40jt – Rp20jt)
Pada bulan yang sama, perusahaan menjual satu oven bekas seharga Rp15.000.000. Nilai buku oven tersebut dalam pencatatan akuntansi adalah Rp10.000.000.
- Keuntungan (Gain) Penjualan Aset: Rp5.000.000 (Rp15jt – Rp10jt)
Dalam laporan keuangan, nilai Rp40.000.000 dicatat sebagai Laba Operasional yang berasal dari bisnis inti (roti), sedangkan Rp5.000.000 dicatat terpisah sebagai Keuntungan Non-Operasional. Total pendapatan bersih sebelum pajak menjadi Rp45.000.000.
Studi Kasus 2: Keuangan Pribadi dan Investasi
Dalam konteks keuangan pribadi, seorang individu bekerja sebagai karyawan dengan gaji tetap dan memiliki portofolio saham.
- Gaji Bulanan: Sumber pendapatan utama yang dikurangi biaya hidup harian untuk menghasilkan sisa dana (analogi laba bersih pribadi).
- Penjualan Saham: Ketika saham yang dibeli seharga Rp5.000.000 dijual pada harga Rp8.000.000, selisih Rp3.000.000 tersebut adalah Keuntungan Modal (Capital Gain).
Kesalahan Umum dalam Mengelola Laba dan Keuntungan
Banyak pelaku bisnis pemula terjebak dalam kesalahan persepsi dasar yang merugikan kelangsungan usaha mereka.
 ──► Terlalu cepat membelanjakan uang tunai
  ──► Menilai laba lebih tinggi dari sebenarnya
  ──► Kesulitan memisahkan dana pribadi dan usaha
Menganggap Omzet Sebagai Laba
Salah satu kesalahan paling sering terjadi pada skala UMKM adalah menganggap total pendapatan kotor (omzet) sebagai laba yang bisa langsung digunakan untuk kepentingan pribadi. Tanpa memperhitungkan HPP dan beban operasional, bisnis akan mengalami krisis modal kerja.
Mengabaikan Penyusutan Aset (Depresiasi)
Banyak pengusaha lupa memasukkan biaya penyusutan mesin atau kendaraan operasional ke dalam komponen beban. Hal ini membuat nilai laba terlihat lebih besar dari yang sebenarnya, sehingga perencanaan peremajaan alat di masa depan terabaikan.
Menyatukan Keuangan Pribadi dan Bisnis
Pencampuran arus kas pribadi dan kas perusahaan membuat garis antara laba bersih bisnis dan pengeluaran pribadi menjadi kabur. Akibatnya, pemilik usaha sulit mengukur apakah bisnisnya secara riil menghasilkan laba atau justru menggerogoti modal.
Strategi Memaksimalkan Laba dan Keuntungan Bisnis
Untuk memastikan bisnis tumbuh secara berkelanjutan, manajemen harus menerapkan strategi terstruktur pada kedua aspek ini.
Strategi Meningkatkan Laba Operasional
- Optimasi Harga Pokok Penjualan (HPP): Lakukan negosiasi dengan pemasok bahan baku atau cari metode produksi yang lebih efisien tanpa mengorbankan kualitas produk.
- Pengendalian Beban Operasional: Evaluasi biaya-biaya rutin secara berkala. Hilangkan pemborosan pada penggunaan energi, sewa yang tidak efektif, atau alokasi pemasaran yang kurang terukur.
- Peningkatan Nilai Tambah Produk: Naikkan margin laba kotor dengan memberikan nilai tambah pada produk, sehingga pelanggan bersedia membayar harga yang lebih tinggi.
Strategi Memaksimalkan Keuntungan Aset
- Manajemen Portofolio Aset: Lakukan audit berkala terhadap aset tetap perusahaan. Aset yang sudah tidak produktif dapat dijual untuk mendapatkan keuntungan kas (capital gain) yang bisa dialokasikan kembali.
- Pemanfaatan Kapasitas Menganggur: Jika perusahaan memiliki ruangan atau peralatan yang jarang digunakan, pertimbangkan untuk menyewakannya agar menghasilkan pendapatan non-operasional tambahan.
Ringkasan Perbedaan Utama
Untuk mempermudah pemahaman kembali, berikut adalah poin-poin kunci yang membedakan kedua istilah keuangan ini:
- Laba (Profit) merupakan pengukur utama keberhasilan bisnis harian yang dihitung dari total pendapatan dikurangi seluruh biaya operasional.
- Keuntungan (Gain) mencakup hasil positif dari transaksi di luar aktivitas bisnis utama, seperti apresiasi aset, investasi, atau manfaat strategis non-finansial.
- Laba berulang secara rutin selama bisnis beroperasi, sedangkan keuntungan umumnya bersifat insidental atau tidak pasti jadwalnya.
- Laporan Laba Rugi memisahkan kedua komponen ini agar pemilik modal dapat menilai kinerja manajemen secara akurat.
Kesimpulan
Memahami apa perbedaan keuntungan dan laba bukan sekadar formalitas istilah akuntansi, melainkan elemen krusial dalam pengelolaan bisnis yang sehat. Laba mengukur seberapa efektif bisnis berjalan dalam menghasilkan nilai dari kegiatan utamanya, sementara keuntungan memberikan dorongan tambahan dari pengelolaan aset dan peluang eksternal.
Dengan memisahkan pencatatan dan analisis keduanya, pelaku usaha dapat membuat keputusan berbasis data yang lebih akurat. Fokus utama dari bisnis yang berkelanjutan adalah membangun peningkatan laba operasional yang stabil, sembari memanfaatkan peluang keuntungan non-operasional secara bijak.
Pengelolaan keuangan yang terstruktur dan pemahaman istilah yang tepat akan membantu bisnis melangkah lebih jauh, menjaga arus kas tetap positif, dan meminimalisir risiko kegagalan di masa depan.