
Cara Menentukan Harga Jasa Service AC yang Ideal dan Menguntungkan
Industri perawatan dan perbaikan pendingin ruangan (Air Conditioner) terus mengalami pertumbuhan yang stabil, terutama di negara beriklim tropis. Meningkatnya penggunaan AC di sektor rumah tangga maupun komersial membuka peluang bisnis yang sangat luas bagi para pelaku usaha teknisi AC.
Namun, salah satu tantangan terbesar yang sering dihadapi oleh pemula maupun pemilik UMKM di bidang ini adalah penetapan tarif. Memahami cara menentukan harga jasa service ac secara tepat sangat krusial agar bisnis dapat bertahan dalam jangka panjang.
Harga yang terlalu murah dapat merusak margin keuntungan dan memperburuk arus kas perusahaan. Sebaliknya, harga yang terlalu mahal tanpa diimbangi nilai tambah yang jelas dapat membuat pelanggan beralih ke kompetitor.
Konsep Dasar Keuangan dalam Bisnis Jasa AC
Sebelum masuk ke dalam perhitungan teknis, penting untuk memahami konsep dasar keuangan yang berlaku pada bisnis berbasis jasa. Berbeda dengan bisnis penjualan barang fisik, bisnis jasa sangat bergantung pada efisiensi waktu, keahlian tenaga kerja, dan alokasi biaya operasional.
Dalam penetapan tarif jasa, terdapat tiga elemen keuangan utama yang harus selalu diperhitungkan. Elemen tersebut adalah Harga Pokok Penjualan (HPP) jasa, biaya operasional tidak langsung (overhead), dan margin keuntungan yang diharapkan.
1. Harga Pokok Penjualan (HPP) Jasa
HPP jasa adalah seluruh biaya langsung yang keluar untuk menyelesaikan satu pekerjaan perbaikan atau perawatan AC. Jika tidak ada pekerjaan, maka biaya ini tidak akan keluar.
Contoh dari HPP jasa mencakup bahan habis pakai seperti cairan pembersih, gas refrigran (freon), serta upah teknisi per pengerjaan.
2. Biaya Operasional (Overhead)
Biaya overhead adalah biaya tetap atau semi-tetap yang harus dibayar perusahaan tanpa memedulikan jumlah pelanggan yang didapat. Biaya ini diperlukan agar operasional bisnis tetap berjalan.
Termasuk di dalamnya adalah sewa tempat usaha, listrik, internet, penyusutan alat-alat teknik, pemasaran, dan gaji staf administrasi.
3. Margin Keuntungan (Profit Margin)
Margin keuntungan adalah persentase keuntungan bersih yang ingin didapatkan perusahaan dari total tarif yang ditagihkan kepada pelanggan.
Keuntungan ini nantinya akan digunakan untuk pengembangan bisnis, cadangan kas darurat, atau pembagian dividen bagi pemilik usaha.
Manfaat Memahami Cara Menentukan Harga Jasa Service AC
Penerapan struktur harga yang terencana memberikan dampak positif yang signifikan terhadap kesehatan finansial usaha Anda. Penetapan harga bukan sekadar menebak-nebak angka atau sekadar mengikuti tarif pesaing terdekat.
Berikut adalah beberapa manfaat utama dari penerapan cara menentukan harga jasa service ac yang terstruktur:
- Menjaga Arus Kas Tetap Sehat: Dengan memperhitungkan seluruh elemen biaya, perusahaan terhindar dari defisit operasional.
- Memfasilitasi Pertumbuhan Bisnis: Margin yang ideal menyediakan dana untuk peremajaan peralatan kerja dan pelatihan keterampilan teknisi.
- Meningkatkan Kepercayaan Pelanggan: Transparansi rincian harga membuat pelanggan merasa dihargai dan memperkecil potensi sengketa pembayaran.
- Meningkatkan Daya Saing: Bisnis dapat menawarkan garansi pengerjaan yang lebih baik karena memiliki ruang finansial yang cukup dari margin yang ditetapkan.
Komponen Biaya Utama dalam Jasa Service AC
Untuk menghitung tarif yang presisi, Anda harus membedah setiap pengeluaran secara detail. Mengabaikan satu komponen biaya kecil dapat menggerus margin keuntungan secara akumulatif.
Total Biaya Jasa = Biaya Langsung + Biaya Alokasi Overhead + Margin KeuntunganSecara umum, komponen biaya dalam bisnis perawatan pendingin udara terbagi menjadi dua kategori utama, yaitu biaya langsung dan biaya tidak langsung.
Biaya Langsung (Direct Costs)
Biaya langsung berpengaruh secara proporsional terhadap setiap unit pengerjaan unit AC. Semakin banyak unit yang dikerjakan, semakin besar total biaya langsung yang dikeluarkan.
- Bahan Habis Pakai: Freon (R22, R32, R410a), cairan chemical cleaner, pipa tembaga, isolasi, dan duct tape.
- Transportasi dan Logistik: Biaya bahan bakar kendaraan operasional, parkir, dan tol menuju lokasi pelanggan.
- Upah Tenaga Kerja Langsung: Komisi atau gaji harian teknisi yang turun langsung ke lapangan.
Biaya Tidak Langsung (Indirect Costs / Overhead)
Biaya tidak langsung sering kali luput dari perhitungan para teknisi pemula. Padahal, biaya inilah yang memastikan bisnis dapat terus berdiri secara legal dan profesional.
- Penyusutan Alat Work Tools: Alat cuci (jet pump), manifold gauge, mesin vakum, dan tangga memiliki masa pakai terbatas dan mengalami penyusutan nilai.
- Pemasaran dan Promosi: Biaya cetak brosur, iklan digital, serta pengelolaan media sosial.
- Biaya Risiko dan Garansi: Alokasi dana khusus untuk menutupi biaya pengerjaan ulang (re-work) jika pelanggan mengajukan klaim garansi.
Strategi Utama dalam Menentukan Harga Jasa Service AC
Dalam praktik bisnis umum, terdapat beberapa pendekatan atau metode yang dapat digunakan untuk menentukan penetapan harga jual jasa. Anda dapat memilih salah satu metode atau mengombinasikannya sesuai dengan kondisi pasar lokal.
1. Metode Cost-Plus Pricing (Penetapan Harga Berbasis Biaya)
Metode ini adalah pendekatan paling aman dan paling banyak digunakan dalam bisnis teknikal. Anda menghitung total biaya langsung dan alokasi overhead untuk satu pekerjaan, kemudian menambahkan persentase margin keuntungan yang diinginkan.
Kelebihan metode ini adalah memastikan bahwa setiap pekerjaan yang diselesaikan pasti menghasilkan keuntungan secara rasional. Namun, kelemahannya adalah metode ini tidak mempertimbangkan dinamika persepsi harga di mata pelanggan.
2. Metode Competitor-Based Pricing (Penetapan Harga Berbasis Pesaing)
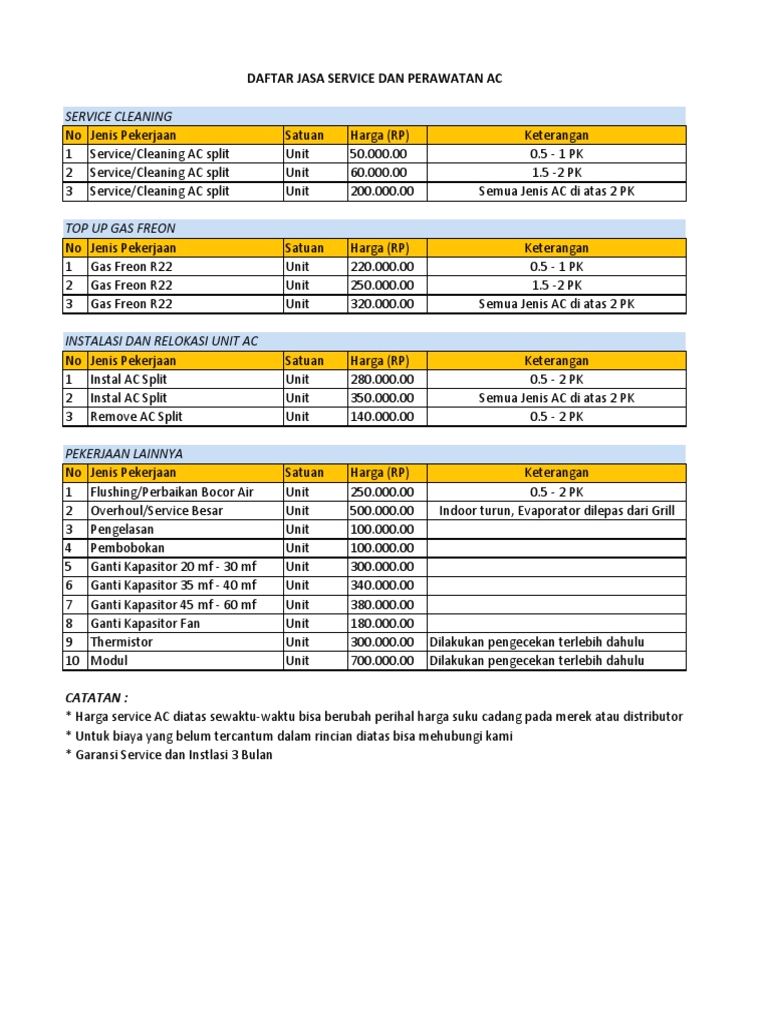
Pendekatan ini dilakukan dengan cara melakukan riset pasar terhadap tarif yang ditawarkan oleh kompetitor di wilayah operasional yang sama. Anda kemudian menentukan posisi harga: apakah di bawah rata-rata, setara, atau di atas harga pasar.
Metode ini membantu usaha baru agar cepat diterima oleh pasar. Namun, menyalin harga pesaing tanpa mengetahui struktur biaya internal mereka sangat berisiko bagi kelangsungan finansial bisnis Anda.
3. Metode Value-Based Pricing (Penetapan Harga Berbasis Nilai)
Penetapan harga berbasis nilai berfokus pada seberapa besar persepsi manfaat yang diterima oleh pelanggan. Jika perusahaan Anda menawarkan layanan yang sangat cepat, teknisi bersertifikasi, garansi panjang, dan laporan pengerjaan digital, Anda dapat mengenakan harga premium.
Pelanggan segmen komersial atau perkantoran biasanya lebih menyukai metode ini karena mereka lebih mengutamakan keandalan dan kepraktisan daripada sekadar mencari harga terdekat atau termurah.
Tabel Komponen dan Estimasi Alokasi Biaya Jasa AC
Untuk memberikan gambaran proporsi biaya yang ideal, berikut adalah estimasi struktur alokasi biaya dalam bisnis jasa perawatan AC:
| Komponen Biaya | Proporsi dari Total Harga Jual | Keterangan |
|---|---|---|
| Biaya Material/Bahan | 15% – 25% | Bergantung pada jenis pengerjaan (cuci biasa vs isi freon) |
| Tenaga Kerja (Teknisi) | 25% – 35% | Upah atau sistem komisi pengerjaan lapangan |
| Transportasi & Operasional | 10% – 15% | Bahan bakar, perawatan kendaraan, perlengkapan safety |
| Alokasi Overhead & Alat | 10% – 15% | Penyusutan peralatan kerja, penyusutan kantor, promosi |
| Margin Keuntungan Bersih | 20% – 30% | Keuntungan bersih perusahaan sebelum pajak |
Contoh Simulasi Perhitungan Tarif Service AC
Agar lebih mudah dipahami, mari kita buat simulasi perhitungan sederhana. Dalam contoh ini, sebuah tim teknisi diminta melakukan pekerjaan Cuci AC Standar + Penambahan Freon R32 untuk 1 unit AC Split di area pemukiman.
Langkah 1: Menghitung Biaya Langsung
- Bahan (Freon R32 & Sampo Cuci): Rp30.000
- Transportasi (Bensin & Parkir): Rp15.000
- Komisi Teknisi (1 Orang): Rp40.000
- Total Biaya Langsung = Rp85.000
Langkah 2: Menghitung Alokasi Biaya Overhead dan Risiko
Asumsikan dalam satu bulan bisnis Anda mampu menyelesaikan 100 pengerjaan unit. Total biaya overhead bulanan (penyusutan alat, promosi, admin) adalah Rp2.000.000.
- Alokasi Overhead per unit = Rp2.000.000 / 100 = Rp20.000
- Alokasi Risiko Garansi (Cadangan): Rp10.000
- Total Biaya Operasional per Pekerjaan = Rp85.000 + Rp20.000 + Rp10.000 = Rp115.000
Langkah 3: Menambahkan Margin Keuntungan
Jika perusahaan menargetkan Profit Margin sebesar 30% dari biaya total operasional:
- Keuntungan yang Diinginkan = 30% x Rp115.000 = Rp34.500
- Harga Jasa Sebelum Pembulatan = Rp115.000 + Rp34.500 = Rp149.500
- Harga Jasa Final (Dibulatkan) = Rp150.000
Melalui contoh cara menentukan harga jasa service ac di atas, Anda dapat melihat bahwa menetapkan harga Rp150.000 memberikan ruang yang aman bagi bisnis untuk menutup biaya modal, operasional, risiko, sekaligus mengamankan laba bersih.
Risiko dan Faktor Eksternal yang Mempengaruhi Harga
Penetapan harga bukanlah keputusan yang sekali dibuat lalu berlaku selamanya. Terdapat berbagai dinamika industri dan faktor eksternal yang dapat mempengaruhi ketepatan harga jasa Anda.
1. Fluktuasi Harga Bahan Baku
Harga bahan pendingin (refrigran) dan suku cadang tembaga sangat dipengaruhi oleh harga komoditas global dan nilai tukar mata uang. Kenaikan harga material dari pemasok harus segera direspon dengan penyesuaian tarif jasa agar margin tidak tergerus.
2. Musim dan Cuaca (Seasonality)
Permintaan jasa service AC biasanya melonjak tinggi pada musim kemarau dan cenderung menurun pada musim hujan. Menentukan struktur harga yang fleksibel atau menyediakan paket perawatan berkala dapat membantu menjaga stabilitas pendapatan sepanjang tahun.
3. Tingkat Kesulitan dan Lokasi Kerja
Pengerjaan AC di bangunan bertingkat tinggi atau lokasi dengan akses listrik yang sulit membutuhkan peralatan keselamatan ekstra serta risiko kerja yang lebih tinggi. Sangat wajar jika Anda memberlakukan biaya tambahan (complexity fee) untuk kondisi khusus ini.
Kesalahan Umum Saat Menentukan Harga Jasa Service AC
Banyak pemilik usaha perbaikan AC mengalami kegagalan finansial bukan karena sepinya pelanggan, melainkan karena kesalahan mendasar dalam mengelola skema tarif mereka.
Berikut adalah beberapa kesalahan fatal yang wajib Anda hindari:
Terjebak Perang Harga (Price War)
Menjual jasa dengan harga terendah di pasar hanya demi mendapatkan volume pelanggan adalah strategi yang sangat berisiko. Strategi ini sering kali memaksa Anda memotong kualitas kerja, menggunakan material murah berkualitas rendah, atau tidak mampu membayar upah layak bagi teknisi.
Mengabaikan Biaya Penyusutan Peralatan
Mesin steamer atau jet washer memiliki batas pemakaian tertentu sebelum akhirnya rusak dan harus diganti baru. Jika Anda tidak memasukkan komponen penyusutan alat ke dalam harga jual, Anda akan kesulitan membeli alat baru saat alat lama rusak.
Tidak Mengkalkulasi Waktu Perjalanan
Waktu adalah komoditas utama dalam bisnis jasa. Perjalanan selama 1 jam menuju lokasi pelanggan memiliki biaya kesempatan (opportunity cost). Pastikan batasan wilayah jangkauan operasional standar sudah ditentukan dengan jelas.
Kesimpulan
Langkah-langkah dan strategi dalam cara menentukan harga jasa service ac memerlukan keseimbangan antara kalkulasi internal biaya perusahaan dan kondisi realitas pasar. Harga yang ideal adalah harga yang menutup seluruh biaya operasional, mengantisipasi risiko, memberikan keuntungan layak bagi bisnis, serta tetap masuk akal bagi target konsumen.
Secara berkala, lakukan evaluasi terhadap laporan keuangan bulanan Anda untuk memastikan bahwa margin yang ditargetkan benar-benar terealisasi di lapangan. Dengan perencanaan tarif yang profesional dan matang, bisnis jasa service AC Anda akan tumbuh menjadi usaha yang stabil, tepercaya, dan berkelanjutan.